瑞银 紫金矿业(601899)西藏:聚龙锚定近期交付:区域管道支持下一个增长腿
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银实地调研紫金矿业西藏运营项目,确认巨龙铜矿二期产能爬坡进展顺利,预计将成为2026-2027年公司铜产量增长的核心驱动力。 尽管受矿石氧化率较高及运营成本上升影响,单位生产成本短期承压,但管理层预计2027年随着产能释放及固定成本摊薄,成本将有所改善。 公司维持2026年1.2Mt铜产量指引不变,巨龙铜矿的增量有效抵消了卡莫阿铜矿潜在的约50kt产量缺口。 未来增长将由西藏项目群(包括巨龙、祥龙-朱诺、天圆-雄村)及锂矿项目持续推动,塞尔维亚项目则提供潜在上行空间。
主要观点
- 巨龙铜矿二期产能爬坡符合预期,是2026-2027年铜产量增长的主要驱动力。
- 巨龙铜矿2026年铜产量指引为300-310kt,2027年为310-320kt。
- 受转为自主开采、劳动力成本上升及新设备采购影响,铜单位成本同比上升约17%至约Rmb25,000/t。
- 紫金矿业维持2026年1.2Mt铜产量指引,巨龙铜矿提供了最明显的产量抵消作用。
- 祥龙-朱诺铜矿预计2026年底投产,初期贡献约5-7kt产量,2027年爬坡至约60kt。
- 天圆-雄村项目计划于2028年10月下旬投产,预计2028年铜产量约9.3kt,2030年升至约49.8kt。
- 拉果错锂矿二期规划产能50ktpa LCE,目标于2028年上半年投产。
论述逻辑
- 实地调研确认巨龙二期产能爬坡进度 -> 抵消卡莫阿铜矿产量缺口 -> 维持公司整体产量指引 -> 结合西藏区域后续项目(祥龙-朱诺、天圆-雄村)及锂矿投产计划 -> 支撑中长期增长预期。
关键展望
- 管理层预计2027年单位成本将下降,得益于二期产量提升、固定成本摊薄及电动运输带来的节省。
- 若无三期工程,巨龙一期和二期合并产量在2029-30年可能提升至约350-400kt。
推荐标的
- 紫金矿业(601899.SS):买入评级,目标价Rmb52.00。
关键图表
图1. 紫金矿业铜产量增长路径
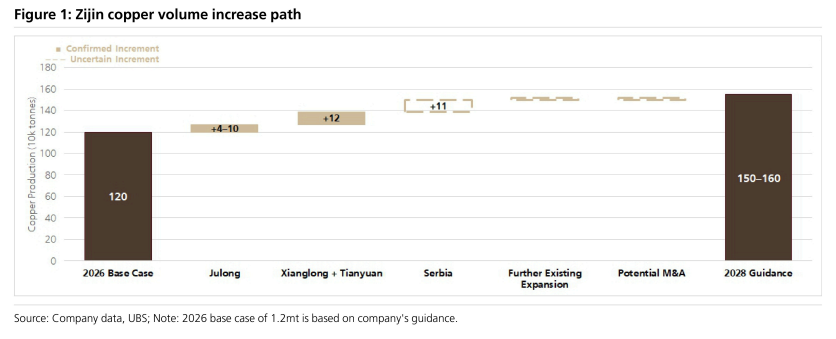
图2. 紫金矿业在西藏的核心资产
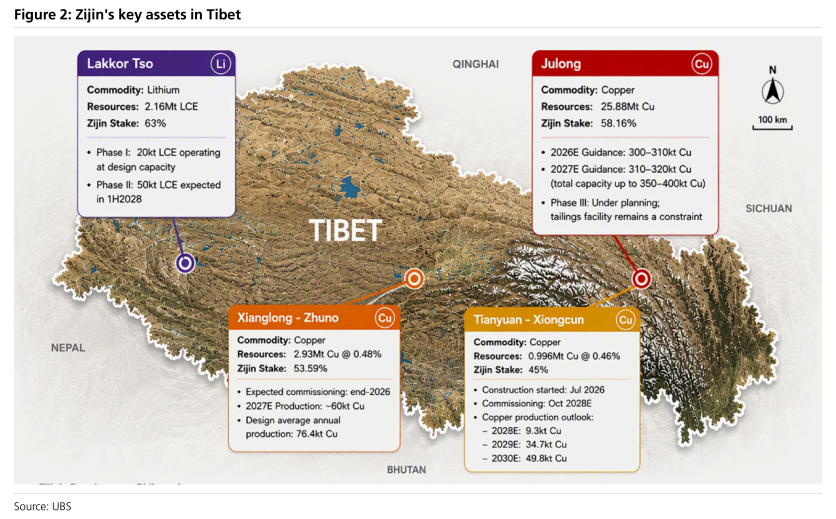
图3. 巨龙铜矿2026年全年产量目标与前8个月实际产量对比
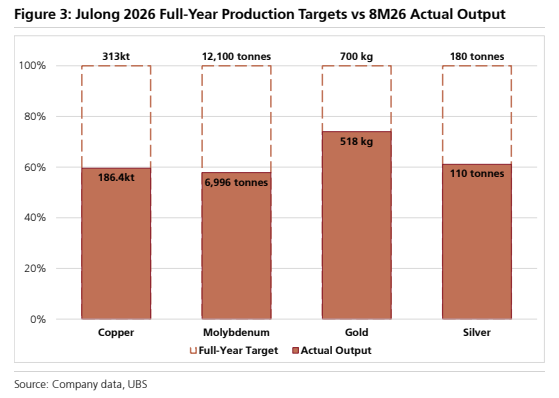
图4. 矿区
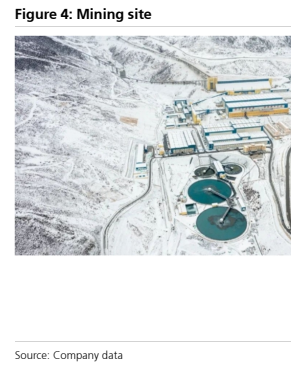
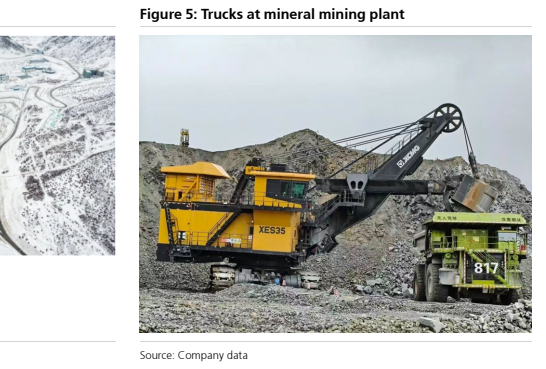
图5. 矿石加工厂的卡车