伯恩斯坦 亚太地区食品和饮料:日本啤酒:价格上涨,下降,FTC 调查正在酝酿中
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
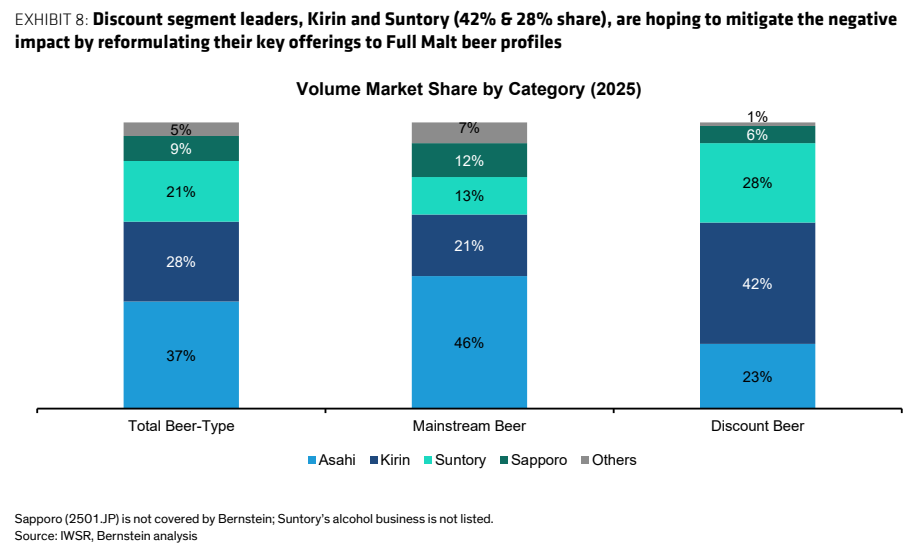
日本上周完成啤酒从量消费税均等化并由厂商全额传导至消费者,全麦/主流啤酒罐价本周下降4-5%(Exhibit 2图内标注-4.9%与-4.2%),低麦芽/折扣啤酒上涨3%(标注+3.0%),折扣相对主流的价差从-18%收窄至-11%;伯恩斯坦预计交叉弹性将推动2027年主流销量增长8%、折扣销量下滑12%,结构上利好朝日和三宝乐,利空折扣段龙头麒麟(42%份额)与三得利(28%份额)。 麒麟与三得利正把核心低麦芽产品改配方为更接近全麦口味并更换包装,但新旧视觉极难区分,预计多数消费者不会察觉配方变化,相对价格才是行为主因;三得利Kinmugi率先重推,酒精度从5.0% abv升至5.5%,或拖累产品利润率并制约消费者教育投入,Hon Kirin新配方定于11月初上市、酒精度从6%降至5% abv、反而改善厂商利润率。 恰在税改落地之际,日本FTC已就啤酒厂商间可能的卡特尔行为启动调查,伯恩斯坦认为风险限于潜在罚款和/或对个别销售人员的处分,几乎不存在被迫撤销主流降价的可能(若发生则对朝日和三宝乐尤其有利);改配方的最大风险是新口味成为主流品牌的近似替代、诱导降级并稀释利润率,但Asahi Super Dry风味独特、风险较低。 评级方面:朝日跑赢大盘、目标价JPY2,700(10月6日收盘价JPY1,592.50),麒麟与大盘持平、目标价JPY2,900(收盘价JPY2,812.00);Sapporo(2501.JP)未被伯恩斯坦覆盖,三得利酒类业务未上市。
主要观点
- 在啤酒消费税均等化、税负增减直接传导给消费者之后,日本FTC已就啤酒厂商间可能的卡特尔行为启动调查。
- 伯恩斯坦认为调查风险有限:最坏情形是罚款和/或对个别销售人员的处分,几乎不存在被迫撤销主流降价的可能;若厂商被迫逆转主流降价,将对朝日和三宝乐特别有利。
- 税改全额传导后,本周全麦/主流啤酒消费价格下降4-5%,低麦芽/折扣啤酒价格上涨3%;Exhibit 2图内数据标签显示-4.9%、-4.2%和+3.0%,350ml罐价涉及284、270、237、227、204、198日元等价位。
- 折扣与主流的相对价差从-18%收窄至-11%,伯恩斯坦预计交叉弹性将推动2027年主流销量增长8%、折扣销量下滑12%。
- 价格结构变化利好朝日和三宝乐,对麒麟和三得利构成逆风。
- 折扣段龙头麒麟(42%份额)和三得利(28%份额)正将核心低麦芽产品改配方为更接近主流啤酒口味,但新视觉形象极难与旧版区分,预计配方变化会被多数消费者忽略,相对价格才是行为的首要驱动。
- 三得利Kinmugi率先改配方重推:按伯恩斯坦测试,新口味略苦、口感稍好,但仍明显更基础、欠圆润、麦芽感更弱、香气明显弱于三得利主流产品;酒精度从5.0% abv升至5.5%,可能拖累产品利润率并制约大型消费者教育投入。
- Hon Kirin新配方定于11月初上市,视觉同样难以与原版区分;酒精度将从6%降至5% abv,改善厂商利润率并可能为消费者营销再投入提供资金,麒麟推广新品牌的力度将很关键。
- 改配方贴近全麦口味的最大风险是新口味成为一番榨、三得利生啤、Sapporo Black Label等主流品牌的近似替代,诱导消费者降级并稀释利润率;Asahi Super Dry因风味本就独特,受影响风险较低。
- 重推时间表:Kinmugi是首个以全麦身份重推的低麦芽品牌,Sapporo Gold Star、Hon Kirin、Clear Asahi将在未来一个月左右陆续重推(10月-11月日历,Exhibit 7)。
- 评级与目标价:朝日跑赢大盘、目标价JPY2,700/股(模型);麒麟与大盘持平、目标价JPY2,900/股(模型); ticker表显示朝日收盘价JPY1,592.50、2026E/2027E调整后EPS 132.27/161.75日元、对应P/E 12.0x/9.8x,麒麟收盘价JPY2,812.00、2026E/2027E EPS 228.53/245.32日元、对应P/E 12.3x/11.5x。
- 风险提示与覆盖范围:日元走弱可能提高海外业务的盈利贡献;Sapporo(2501.JP)未被伯恩斯坦覆盖,三得利酒类业务未上市。
论述逻辑
- 上周从量消费税均等化落地并由厂商全额传导 → 全麦/主流罐价本周下降4-5%(图内标注-4.9%/-4.2%)、低麦芽/折扣上涨3% → 折扣相对主流价差由-18%收窄至-11% → 伯恩斯坦以交叉弹性推算2027年主流销量+8%、折扣-12% → 结论:利好Asahi与Sapporo、利空折扣段龙头Kirin(42%份额)与Suntory(28%份额)→ 两家折扣龙头以'改配方更接近全麦口味+更换包装'应对 → 恰在此时日本FTC就厂商间潜在卡特尔/信息共享启动调查 → 伯恩斯坦判断 authorities即使查实,结果也限于罚款与对个别销售人员的处分,难以逆转本周价格调整(若逆转主流降价则对Asahi、Sapporo尤其有利)→ 改配方自身的新风险是新口味与主流品牌近似、诱导降级并稀释利润率,但Asahi Super Dry风味独特、被波及概率低 → 落到评级:Asahi跑赢(目标价JPY2,700)、麒麟持平(目标价JPY2,900)。
关键展望
- 销量预测:交叉弹性效应下,2027年主流啤酒销量增长8%、折扣啤酒销量下滑12%(指向伯恩斯坦Japan Beer Long View)。
- 产品时间窗口:Hon Kirin新配方定于11月初上市,酒精度从6%降至5% abv并改善利润率;麒麟对新品牌的推广力度将是观察点。
- 重推排期:Kinmugi已率先重推为全麦,Sapporo Gold Star、Hon Kirin、Clear Asahi等将在未来一个月左右陆续重推(Exhibit 7:10月-11月日历)。
- FTC调查路径:当局可能查出非法信息共享,但伯恩斯坦预计结果限于潜在罚款和/或对个别销售人员的处分,而非逆转本周折扣提价;被迫逆转主流降价的概率接近于零(若发生则对Asahi和Sapporo特别有利)。
- 结构性风险:改配方贴近全麦口味后,新口味或成为主流品牌的近似替代,诱导消费者降级并稀释厂商利润率;Asahi Super Dry因风味独特风险较低。
- 宏观风险:日元走弱可能提高(覆盖公司)海外业务的盈利贡献。
推荐标的
- 朝日 Asahi(2502.JP):Outperform(跑赢大盘),目标价JPY2,700/股(模型);10月6日收盘价JPY1,592.50,2026E/2027E调整后EPS 132.27/161.75日元、对应P/E 12.0x/9.8x;逻辑:主流降价+折扣提价的价格结构变化利好Asahi,且Asahi Super Dry风味独特、受降级替代风险影响较小。
- 麒麟 Kirin(2503.JP):Market-Perform(与大盘持平),目标价JPY2,900/股(模型);收盘价JPY2,812.00,2026E/2027E调整后EPS 228.53/245.32日元、对应P/E 12.3x/11.5x;逻辑:作为折扣段龙头(42%份额)面临折扣销量-12%的逆风,Hon Kirin 11月初改配方上市(酒精度6%→5% abv)有望改善利润率。
- 三宝乐 Sapporo(2501.JP):报告提及但未被伯恩斯坦覆盖(未评级);报告认为税后价格结构变化对其有利,且在被迫逆转主流降价的情景下将特别受益。
- 三得利 Suntory:酒类业务未上市、无评级;其折扣段份额28%,Kinmugi率先改配方重推(酒精度5.0%→5.5% abv),报告认为利润率或受负面影响。
关键图表
图1. 主要低麦芽啤酒产品的新视觉形象与其旧形象极难区分
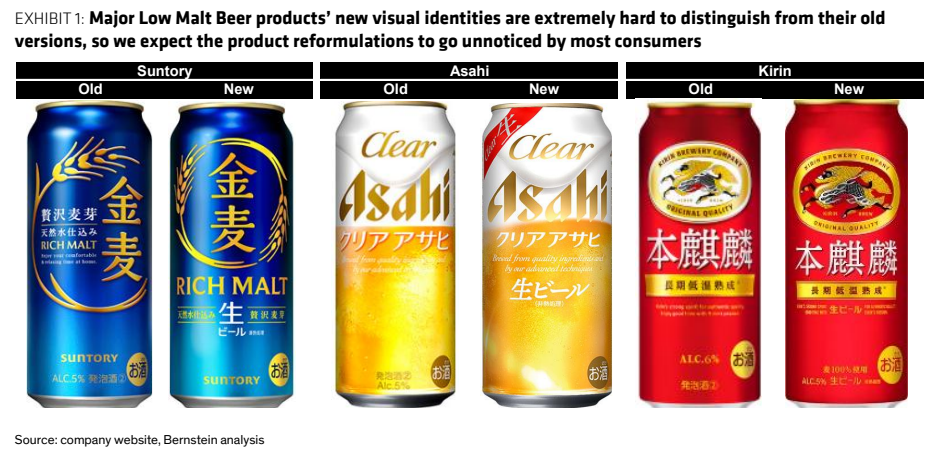
图2. 日本全麦芽啤酒价格下降4-5%,低麦芽啤酒价格上涨3%,继去年之后
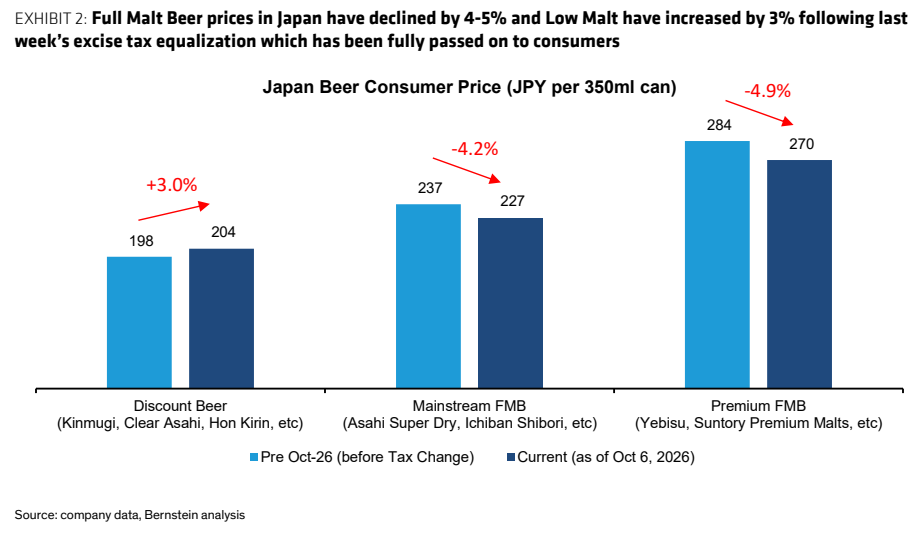
图3. 三得利Kinmugi是首个以全麦芽形象重新上市的低麦芽品牌,其他品牌也已计划跟进
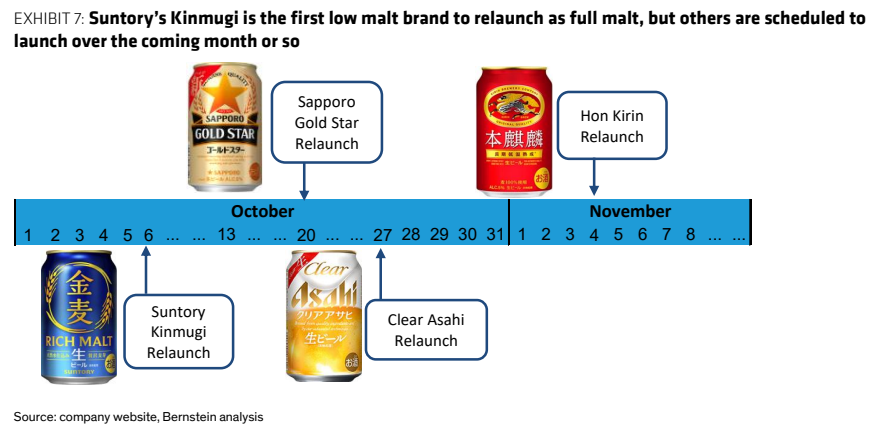
图4. 折扣细分市场领导者麒麟和三得利(份额分别为42%和28%)希望缓解负面影响