开源证券 通信行业周报:云栖大会,超节点和AIDC的扩张新时代
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月22-24日,阿里巴巴在杭州召开云栖大会:平头哥发布新一代训推一体AI芯片真武V900,搭载216GB显存、片间互联带宽达1200GB/s,原生支持FP8、FP4低精度计算,算力性能为前代真武M890的三倍,单集群可扩展至50万卡,计划2027年一季度量产;新一代磐久超节点服务器集成真武V900、ICN switch、磐脉智能网卡和镇岳SSD主控芯片,可使单一AI集群扩展至50万卡。 AI云方面,阿里云推出新一代高性能存储CPFS(百TB/s级吞吐、亿级IOPS、单文件系统规模提升5倍至100PiB),并宣布未来12个月在土耳其、芬兰和荷兰设立云计算地域节点、扩建马来西亚、德国、法国、阿联酋和中国香港的数据中心,目标到2032年全球数据中心规模超过20GW。 AI模型方面,Qwen-Audio-3.1系列发布且价格全线下调(最高降幅达95%),Qwen3.8-Max在无人类参与下持续迭代超过1个月并完成33轮有效迭代,基于新一代架构的Qwen4正在训练中,Qwen4.5、Qwen5参数规模将迈向5万亿-10万亿并向ASI演进。 基于2026年AI“虹吸效应”显著、海外谷歌与Meta等不断上调AI资本开支指引、国内字节跳动/阿里巴巴/腾讯或进入算力大规模投入期的判断,报告看好“光、超节点&国产算力、液冷”三大AI核心主线,并沿交换芯片&交换机、光模块&光器件、液冷、AIDC、服务器电源、AI芯片&服务器、光纤光缆等七大方向列示推荐与受益标的。 数据面上,2026年7月我国5G基站总数达515.4万站(较2025年末净增31.6万站),三大运营商及广电5G移动电话用户数达13.03亿户、同比增长14.60%;2025年移动算力服务营收898亿元(同比增长11.1%)、天翼云营收1207亿元(同比增长6.0%)、联通云营收722亿元(同比增长5.2%)。 本周(2026.09.21—2026.09.24)通信指数下降3.05%、在TMT板块中排名第四,报告维持通信行业“看好”评级。
主要观点
- 云栖大会发布新一代训推一体AI芯片真武V900:搭载216GB显存、片间互联带宽达1200GB/s,原生支持FP8、FP4低精度计算,算力性能为前代真武M890的三倍,可满足万亿参数大模型训练与推理需求。
- 真武V900单集群可扩展至50万卡,计划2027年一季度量产;平头哥同步公布倚天服务器CPU路线图,预计2027年推出倚天720和倚天730,未来还将推出基于第二代自研核、支持自研ICN片间互联总线的倚天750。
- 大会发布新一代磐久超节点服务器,集成真武V900、ICN switch、磐脉智能网卡和镇岳SSD主控芯片,结合阿里云全新网络架构,可使单一AI集群扩展至50万卡,国产算力迈入新台阶。
- AI云推出面向模型训练的新一代高性能存储CPFS,提供百TB/s级吞吐和亿级IOPS,单文件系统规模提升5倍至100PiB,用于支持大规模模型训练及多模态数据处理。
- 数据中心建设方面,阿里云将在未来12个月内在土耳其、芬兰和荷兰设立云计算地域节点,并扩建马来西亚、德国、法国、阿联酋和中国香港的数据中心,目标到2032年全球数据中心规模超过20GW。
- AI模型密集发布:Qwen-Audio-3.1系列语音大模型全面升级且价格全线下调、最高降幅达95%;Qwen3.8-Max无人类参与下持续迭代超过1个月并完成33轮有效迭代;Qwen4正在训练中,Qwen4.5、Qwen5参数规模将迈向5万亿-10万亿并向ASI方向演进。
- 投资逻辑:展望2026年AI“虹吸效应”显著,全球AI或继续共振——谷歌、Meta等巨头不断上调AI资本开支指引,谷歌Gemini等大模型Tokens消耗量大幅提升;国内字节跳动、阿里巴巴、腾讯等或进入AI算力大规模投入期。
- 报告看好“光、超节点&国产算力、液冷”三大AI核心主线,同时推荐重视AI应用、运营商、卫星互联网&6G等板块,并按光网络设备、计算设备、AIDC机房建设、算力租赁、云计算平台、AI应用、卫星互联网&6G七大方向列示标的。
- 市场回顾:本周(2026.09.21—2026.09.24)通信指数下降3.05%,在TMT板块中排名第四。
- 5G数据追踪:2026年7月我国5G基站总数达515.4万站、比2025年末净增31.6万站;三大运营商及广电5G移动电话用户数达13.03亿户、同比增长14.60%;2026年6月5G手机出货1620.1万部、占比84.6%、出货量同比下降12.1%。
- 运营商创新业务发展强劲:2025年中国移动算力服务营收达898亿元(同比增长11.1%)、中国电信天翼云营收达1207亿元(同比增长6.0%)、中国联通联通云营收达722亿元(同比增长5.2%)。
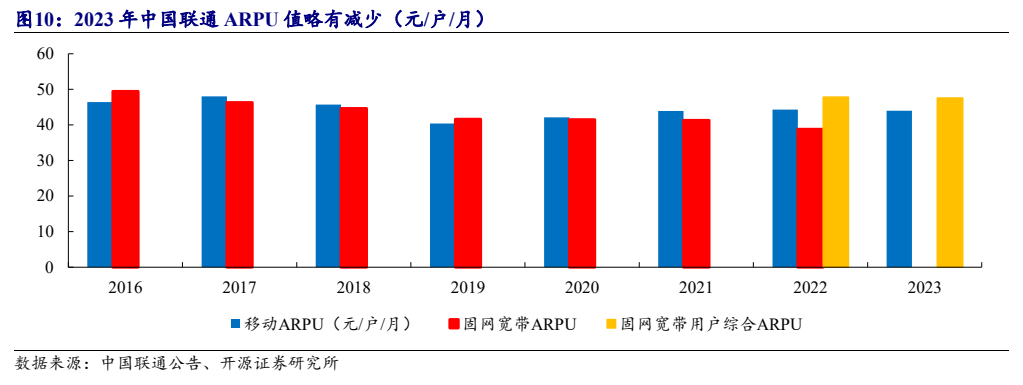
- 运营商ARPU基本稳定:2025年中国移动移动业务ARPU为46.8元(同比略减3.5%)、中国电信为45.1元(同比略减1.1%);中国联通2023年为44.0元(同比略减0.7%)。
论述逻辑
- 云栖大会发布真武V900(216GB显存、片间互联带宽1200GB/s、算力为真武M890的三倍、单集群可扩展至50万卡、2027年一季度量产)与集成自研芯片的新一代磐久超节点服务器 → 国产算力迈入新台阶 → 叠加CPFS存储升级(百TB/s级吞吐、单文件系统100PiB)与阿里云未来12个月新增土耳其、芬兰、荷兰节点、2032年全球数据中心规模超20GW的扩张计划 → 全球数据中心或大幅扩张,直接拉动交换芯片&交换机、光模块&光器件、液冷、AIDC、服务器电源、AI芯片&服务器、光纤光缆等环节需求 → 结合2026年AI“虹吸效应”显著、海外谷歌/Meta上调AI资本开支指引、国内字节跳动/阿里巴巴/腾讯或进入算力大规模投入期 → 报告由此提出看好“光、超节点&国产算力、液冷”三大AI核心主线并沿七大方向列示推荐与受益标的 → 5G基站515.4万站、运营商云营收(898/1207/722亿元)等数据追踪印证产业链基本面 → 维持通信行业“看好”评级。
关键展望
- 真武V900计划2027年一季度量产;平头哥预计2027年推出倚天720和倚天730服务器CPU。
- 阿里云将在未来12个月内在土耳其、芬兰和荷兰设立云计算地域节点,并计划扩建马来西亚、德国、法国、阿联酋和中国香港的数据中心。
- 阿里云目标到2032年全球数据中心规模超过20GW。
- 基于新一代架构的Qwen4正在训练中,未来Qwen4.5、Qwen5等模型参数规模将迈向5万亿-10万亿,并向ASI方向演进。
- 展望2026年,AI“虹吸效应”显著,全球AI或继续共振;海外谷歌、Meta等巨头不断上调AI资本开支指引,国内字节跳动、阿里巴巴、腾讯等或进入AI算力大规模投入期。
- 风险提示:5G建设不及预期(影响5G产业链及车联网、工业互联网应用)、AI发展不及预期(影响IDC、服务器、交换机、光模块、光器件、光纤光缆、液冷温控等细分产业)、中美贸易摩擦加剧。
推荐标的
- 行业投资评级为看好(维持);报告未给出个股评级与目标价,仅按“推荐标的/受益标的”列示,主线为“光、超节点&国产算力、液冷”。
- 交换芯片&交换机:推荐标的盛科通信、锐捷网络、紫光股份、中兴通讯;受益标的星网锐捷。
- 光模块&光器件:推荐标的中际旭创、新易盛、杰普特、华工科技、仕佳光子、天孚通信;受益标的永鼎股份、长光华芯、光迅科技、致尚科技、长芯博创、炬光科技等;投资建议中另推荐源杰科技、中天科技、亨通光电。
- 液冷:推荐标的英维克(液冷全链条自研龙头);受益标的申菱环境、领益智造、银轮股份、飞龙股份、大元泵业等。
- AIDC机房:推荐标的光环新网、奥飞数据、大位科技、新意网集团、宝信软件、润泽科技;受益标的万国数据、世纪互联、东方国信、科华数据、润建股份等。
- 服务器电源:推荐标的欧陆通;受益标的杰华特、麦格米特等。
- AI芯片&服务器:受益标的寒武纪、浪潮信息、华勤技术等;投资建议中国产AI芯片推荐中兴通讯(受益寒武纪、海光信息等),AI服务器推荐紫光股份、中兴通讯(受益浪潮信息、华勤技术、烽火通信等)。
- 光纤光缆:推荐标的亨通光电、中天科技、远东股份;受益标的长飞光纤、永鼎股份、烽火通信、通鼎互联、俊知集团等。
- 云计算平台受益标的中国移动、中国电信、中国联通、阿里巴巴-W、腾讯控股等;算力租赁受益标的协创数据、宏景科技、润建股份等;柴油发电机受益标的科泰电源、泰豪科技、潍柴重机等;变压器受益标的金盘科技等。
- AI应用方面AI模组推荐广和通(受益移远通信、美格智能等);卫星互联网受益标的包括海格通信、信科移动-U、震有科技等;6G受益标的包括硕贝德、大富科技、盛路通信等。
关键图表
图1. 5G 基站持续建设,占比接近四成(万站)
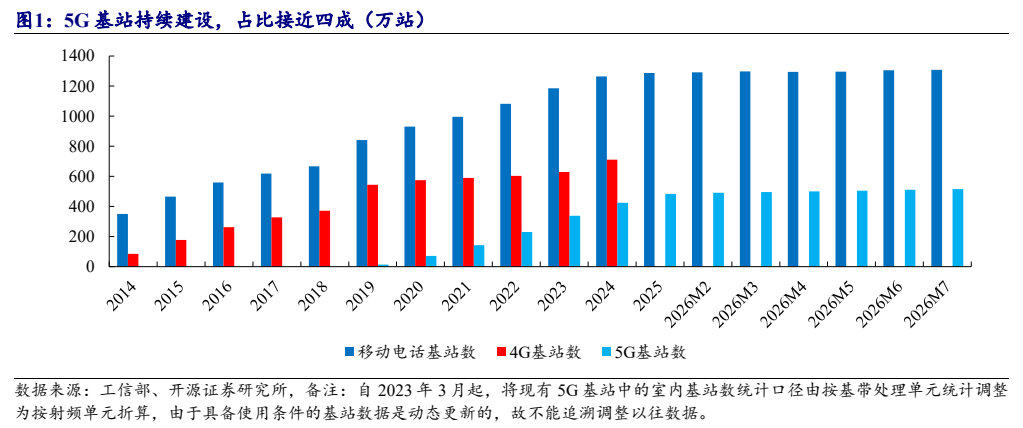
图2. 2026 年 7 月,三大电信运营商及广电 5G 移动电话用户数达 13.03 亿户
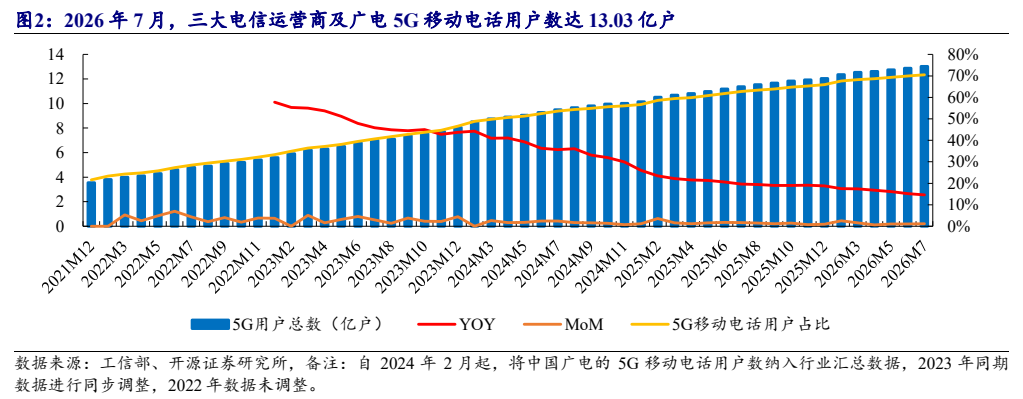
图3. 移动、电信、联通 5G 用户数持续增长(百万户)
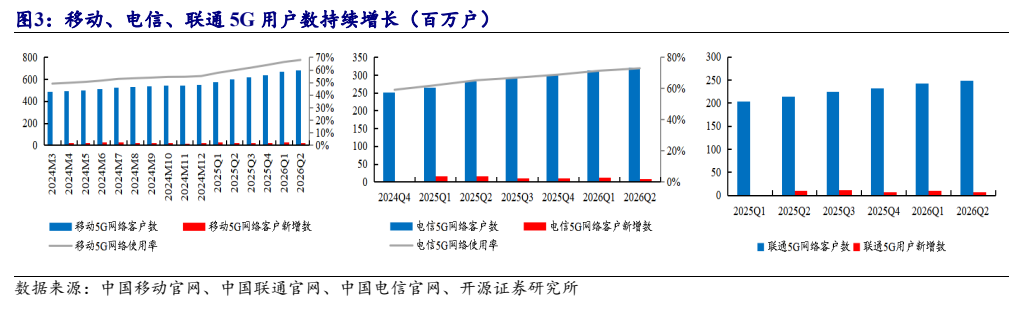
图4. 2026 年 6 月,5G 手机出货量同比有所下降(万部)
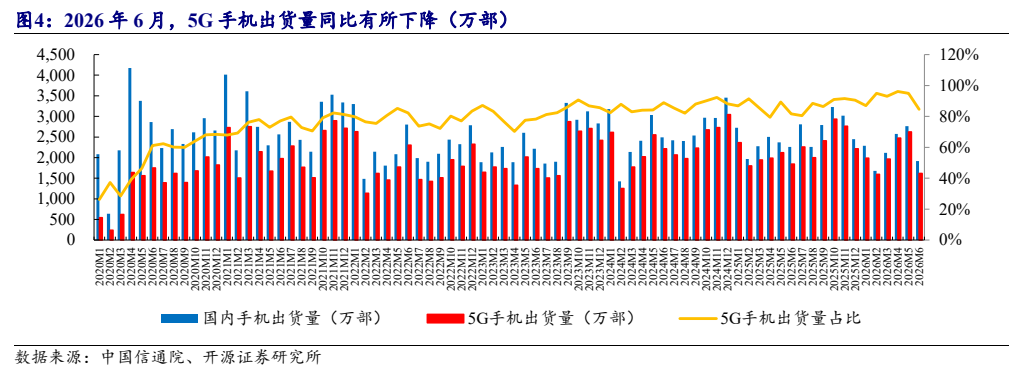
图5. 2025 年移动算力服务营收持续增长(亿元)
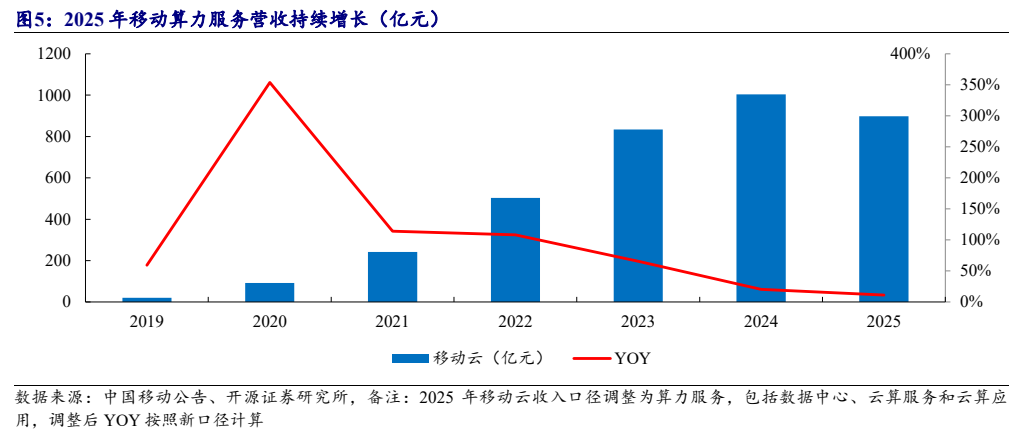
图6. 2025 年天翼云营收持续增长(亿元)
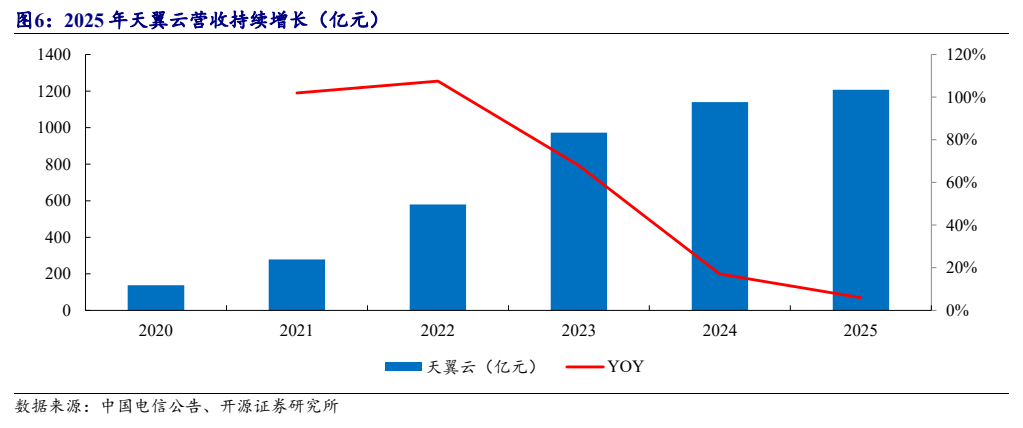
图7. 2025 年联通云营收稳健增长(亿元)
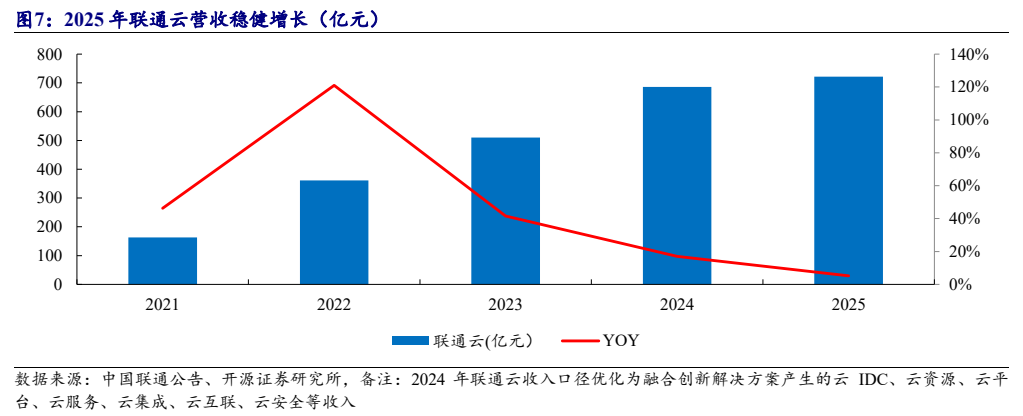
图8. 2025 年中国移动 ARPU 值基本保持稳定(元/户/月)
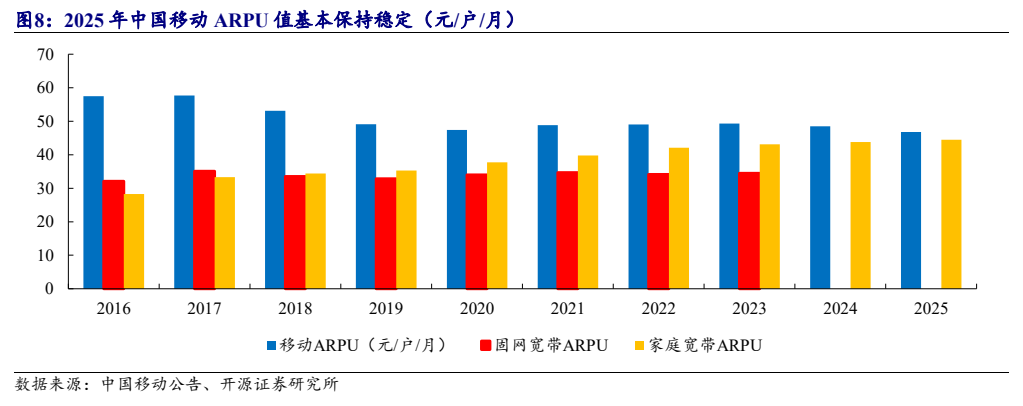
图9. 2025 年中国电信 ARPU 值基本保持稳定(元/户/月)
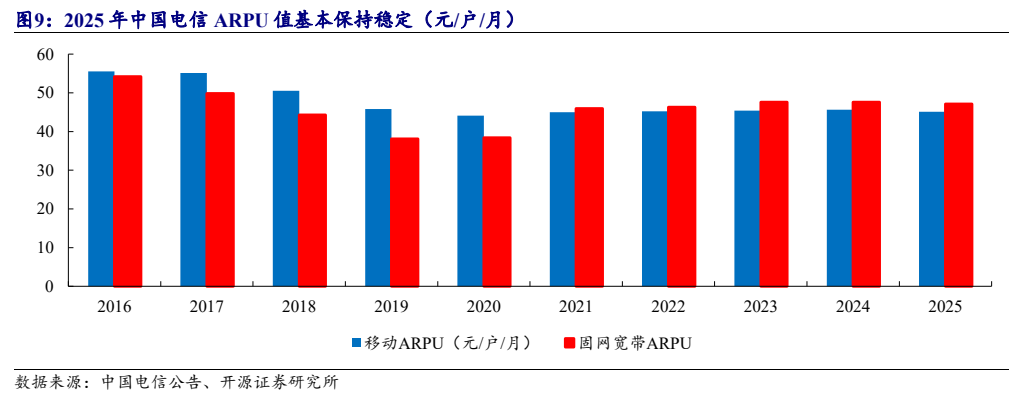
图10. 2023 年中国联通 ARPU 值略有减少(元/户/月)