浙商证券 聚辰股份深度报告:存储赛道细分领域全球领军者,SPD成长性突出,VPD放量在即
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
浙商证券2026年9月27日发布聚辰股份(688123)深度报告,维持“买入”评级。 公司是存储赛道细分领域全球领军者,按收入口径2023-2025年位列全球第三大EEPROM供应商和第二大DDR5 SPD芯片供应商,2025年SPD DDR5芯片全球市占率达40.5%,与澜起科技合作对阵瑞萨电子形成双寡头格局。 行业景气度向上,2025年全球EEPROM/NOR Flash市场规模为9/33亿美元,2030年有望达到16/48亿美元;汽车电动化智能化下,燃油车单车一般搭载10-15颗EEPROM而新能源汽车已增至30-40颗,公司是国内唯一可提供系统化车规级EEPROM的供应商,产品覆盖全球前20大中的16大、中国前20大的所有汽车品牌及中国逾85%的自主乘用车品牌。 AI基建推动SPD高景气,2026年全球AI服务器出货量预计突破3.2百万台(2026-2030年CAGR约25.0%),AIPC渗透率由2026年42.0%升至2030年85.0%;VPD是新一代eSSD及CXL内存模组关键部件,公司首家通过全球领先存储厂商测试认证,2026Q1全球eSSD出货量2273万块(同比+56%),报告预估2027年eSSD出货量有望超1亿块、VPD需求同步超1亿块,明年有望大规模量产。 盈利预测方面,2026-2028年营收有望达14.5亿元、21.0亿元、27.5亿元(增速18.6%、45.2%、30.5%),归母净利润7.1亿元、8.7亿元、12.1亿元,2026年9月24日股价对应PE 35.8/29.2/21.0倍,低于可比公司澜起科技、复旦微电的估值均值(26E 60倍),维持“买入”评级。
主要观点
- 公司是存储赛道细分领域全球领军者,按收入口径2023-2025年位列全球第三大EEPROM供应商和第二大DDR5 SPD芯片供应商,产品线覆盖人工智能基础设施、汽车电子、工业控制及消费电子。
- SPD双寡头格局稳固:全球能够大规模供应DDR5 SPD芯片的仅公司(与澜起科技合作)和瑞萨电子两家,2025年公司SPD DDR5全球市占率40.5%(收入口径)、SPD DDR整体市占率40.1%,主要竞争对手“公司E”份额分别为59.5%和56.9%。
- EEPROM及马达驱动芯片细分份额领先:摄像头模组EEPROM、液晶面板EEPROM分别以40.4%和20.0%份额排名全球第一;汽车电子EEPROM全球市占率约4.7%,为全球第三大及最大的中国供应商;开环摄像头马达驱动芯片市占率18.2%。
- 非易失性存储景气度向上:全球市场规模由2021年718亿美元降至2023年400亿美元后,AI浪潮驱动下2030年预计达1359亿美元,行业周期通常为三至五年。
- 细分市场空间:2025年全球EEPROM市场规模约9亿美元(2021-2025年CAGR 3.4%)、NOR Flash约33亿美元(CAGR 4.0%),2030年预计分别达16亿美元及48亿美元;汽车电子与消费电子为需求终端,需求比例合计超过80%。
- 汽车电子驱动单车用量跃升:传统燃油车单车一般搭载10-15颗EEPROM,新能源汽车已增至30-40颗;公司自2021年12月推出我国首款A1等级汽车级EEPROM,是国内唯一系统化车规级EEPROM供应商,产品进入全球前20大中的16大、中国前20大的所有汽车品牌及中国逾85%的自主乘用车品牌,2025年汽车级NOR Flash导入多家全球领先Tier1。
- AI基建推动SPD景气高企:2026年全球AI服务器出货量预计突破3.2百万台(2026-2030年CAGR约25.0%),AIPC渗透率由2026年42.0%升至2030年85.0%;主流AI服务器通常部署超过20根DDR5内存模组、为传统服务器两倍,服务器与单机配置增加共振带动SPD需求放量。
- VPD放量在即:VPD已成为新一代eSSD模组及CXL内存模组关键组成部分,公司已与牵头制定行业标准及产品规范的全球领先存储厂商建立合作,成为首家进入其产品设计验证阶段、支持新一代eSSD和CXL模组的VPD开发商,并已通过目标客户测试认证。
- eSSD市场空间可观:IDC数据显示2025Q2全球eSSD出货量1560万块(同比+20%)、2026Q1达2273万块(同比+56%),报告预估2027年全球eSSD出货量有望超1亿块,对应VPD芯片需求量也将超1亿块,预期VPD明年迎来大规模量产、成为核心增量。
- 收入结构持续向高占比高毛利业务倾斜:存储类芯片2023-2025年营收占比80%、86%、88%,其中模组配套芯片占27%、38%、39%,汽车及工控存储占11%、15%、21%;2025年营收和归母净利润分别同比增长19%、25%,2026H1营收同比增长4.7%。
- 盈利预测:2026-2028年营收有望达14.5亿元、21.0亿元、27.5亿元(增速18.6%、45.2%、30.5%),归母净利润7.1亿元、8.7亿元、12.1亿元,EPS为4.46元、5.47元、7.61元;2027年利润增速不及收入增速,主因2026H1存在大额公允价值变动损益;存储类芯片2026-2028年营收增速预测为20%、49.5%、32.5%,毛利率62.5%、66.9%、67.3%。
- 估值与评级:以2026年9月24日最新股价计,对应PE为35.8/29.2/21.0倍,低于可比公司澜起科技(26E/27E/28E PE 74/54/41倍)、复旦微电(45/39/29倍)均值60/47/35倍,参考可比公司估值水平维持“买入”评级。
论述逻辑
- 公司以Fabless模式深耕非易失性存储设计→多产品全球市占率居第一梯队(全球第三大EEPROM、第二大DDR5 SPD,2025年DDR5 SPD市占率40.5%,摄像头模组EEPROM份额40.4%全球第一)→AI基建浪潮下DDR5内存模组标配SPD/TS/PMIC,AI服务器出货放量(2026年预计突破3.2百万台、2026-2030年CAGR约25.0%)与AIPC渗透率提升(42.0%→85.0%)驱动SPD需求,公司与澜起科技合作形成双寡头格局→汽车电动化智能化推动单车EEPROM用量由10-15颗增至30-40颗,公司作为国内唯一系统化车规级EEPROM供应商深度绑定全球及中国主流车企,汽车及工控收入占比升至21%→VPD成为新一代eSSD与CXL模组关键部件,公司率先通过全球领先存储厂商测试认证,eSSD出货加速(2026Q1同比+56%)预示VPD明年大规模量产、2027年需求有望超1亿块→三大成长曲线共振,预测2026-2028年营收14.5/21.0/27.5亿元、归母净利7.1/8.7/12.1亿元,对应PE 35.8/29.2/21.0倍低于可比均值→维持“买入”评级。
关键展望
- 2026年全球AI服务器出货量预计突破3.2百万台,2026-2030年CAGR约为25.0%;AIPC渗透率有望由2026年的42.0%提升至2030年的85.0%。
- VPD产品预期明年(2027年)有望迎来大规模量产阶段、成为核心增量;报告预估2027年全球eSSD出货量有望超过1亿块,对应VPD芯片需求量也将超过1亿块。
- 2030年全球EEPROM和NOR Flash市场规模预计分别达16亿美元及48亿美元,全球非易失性存储芯片市场规模预计达1359亿美元。
- 2027年利润增速预计不及收入增速,主因2026H1公司存在大额公允价值变动损益(2026E公允价值变动损益250百万元)。
- 风险提示:市场竞争、技术迭代、晶圆代工依赖、下游周期、客户集中、股东减持(2026年4月北京珞珈天壕投资中心减持412.411万股)、H股发行摊薄EPS、股价异动(2026年6月26日发布股票交易异常波动公告)。
推荐标的
- 聚辰股份(688123.SH)——维持“买入”评级:存储领域细分赛道行业领军者,SPD成长性突出、VPD放量在即;2026-2028年预测EPS为4.46元、5.47元、7.61元,按2026年9月24日收盘价159.55元(总市值25,363.74百万元)计对应PE 35.8/29.2/21.0倍。
- 可比公司澜起科技(688008.SH):股价214.50元,26E/27E/28E PE为74/54/41倍(Wind一致预期);选取理由为公司与其在存储配套芯片领域深度合作。
- 可比公司复旦微电(688385.SH):股价59.78元,26E/27E/28E PE为45/39/29倍(Wind一致预期);主业涵盖NFC等。
关键图表
图1. 聚辰股份历史沿革

图2. 公司营收结构

图3. 公司分业务毛利率

图4. 表 2: 公司主要产品市场地位

图5. 中国/全球 EEPROM 芯片市场规模(亿美元)

图6. 2025 年中国 EEPROM 芯片下游需求结构

图7. 公司产品在汽车电子行业中的应用

图8. 内存模组配套芯片在不同类型内存模组中的应用及配比

图9. 2025 年全球 SPD DDR 芯片市占率格局
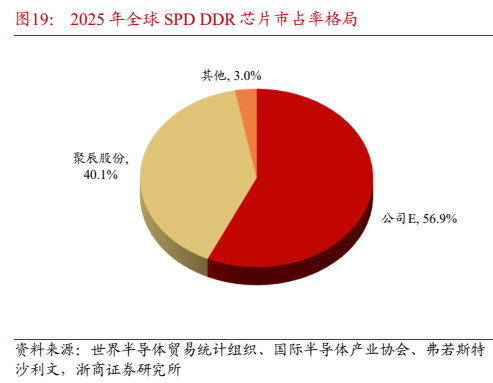
图10. VPD 芯片存储信息

图11. 中国新能源汽车渗透率

图12. 表 5: 可比公司估值表(截至 2026 年 9 月 24 日)
