高盛 Iron Mountain(IRM.US)数据中心推动IRM 下一阶段的发展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为数据中心正推动Iron Mountain进入新一轮增长阶段,维持买入评级,12个月目标价从$153上调至$155,对应现价$112.33有38.0%上行空间。 数据中心、ALM与数字解决方案合计收入占比已从2021年的15%升至2026年的34%,其中数据中心从7%近乎翻倍至13%,公司总收入从$4.5bn增至$8.0bn。 IRM已建成529 MW在运、160 MW在建、684 MW待开发的全球平台,总容量潜力近1.4 GW,在建容量71.2%已预租,公司计划未来18-24个月投运约325 MW。 定价全面有利:新签租约价格从2023年$122/kW/月升至2025年$181,续约价达$262,2Q 2026数据中心收入同比增长39%。 行业供需紧张,北美空置率创1.4%历史新低、在建预租率80.4%,报告预计2030年全球数据中心容量约217 GW、电力需求较2025年增长170%(超过60%来自美国)。 高盛将2026-2028年数据中心收入预测上调1.9%、13.1%、11.7%,2027E/2028E AFFO每股上调2.9%/3.5%至$6.55/$7.21。 IRM当前交易于17.1x 2027E P/AFFO,低于自储与工业REIT合并中位数20.9x,而长期AFFO增速约11%高于同业6.2%,支撑重估潜力。
主要观点
- 增长组合正在重塑收入结构:数据中心、ALM与数字解决方案合计收入占比从2021年的15%升至2026年的34%,公司总收入从$4.5bn增至$8.0bn,IRM正从传统记录管理服务商转型为信息管理与数字基础设施公司。
- 数据中心是转型核心,收入贡献从2021年的7%近乎翻倍至2026年的13%;Exhibit 1显示2021年收入$4,492mn、2026E收入$7,995mn,RIM占比从82%降至64%。
- 增长业务动能强劲:数据中心、ALM和数字解决方案2Q 2026同比增长超过50%,高盛预计可持续20%以上内生增长,支撑IRM整体高个位数至低双位数收入增长,而传统RIM业务仅为中个位数。
- IRM已建成规模化全球平台:529 MW在运、160 MW在建、684 MW待开发,总容量潜力近1.4 GW;总容量组合已从2017年的约100 MW扩展至2Q 2026的近1.4 GW,储备覆盖阿姆斯特丹、伦敦、马德里、北弗吉尼亚、迈阿密、新泽西、芝加哥、里士满及印度等地。
- 在建容量预租率高、可见性强:160.2 MW在建中114.0 MW已预租(71.2%),公司目标未来18-24个月投运约325 MW;按当前组合平均约$2mn/运营MW计算,325 MW最高可支撑约$650mn年化收入。
- 新签租约已超出原定2026年100+ MW目标,Exhibit 8数据标签显示签约规模包括138.7、124.4、115.9、110.0 MW等数值。
- 定价全面有利:新签租约价格从2023年$122/kW/月升至2024年$173、2025年$181;已起租价格从$99升至$150;2025年续约价达$262/kW/月;2Q 2026数据中心收入同比增长39%,续约利差现金口径12%、GAAP口径14%。
- 租约结构提供长期收入可见性:数据中心加权平均租约到期(WALE)10.2年,约52%年化租金在2033年之后到期(表中Thereafter占比51.5%)。
- 数据中心内生收入增长自2022年以来每年超过20%,2Q 2026同比增长37%,受益于容量起租、定价上行和客户爬坡快于预期;EBITDA利润率从2021年的42.0%升至2025年的51.8%,高盛预测2019-2028E收入CAGR为22.0%。
- 行业供需紧张支撑扩张:1H 2026末北美主要市场库存同比增34%至10,903 MW,在建容量创纪录达7,481 MW,但空置率仍同比下降20 bps至1.4%历史新低、仅剩约148 MW可租容量;净吸纳1,456 MW(+11.7%),在建预租率80.4%(一年前74.3%),未承诺容量不足1,500 MW,约相当于六个月需求。
- 高盛预计2030年全球数据中心容量约217 GW;2030年全球数据中心(AI+非AI)电力需求较2025年增长170%,其中超过60%来自美国。
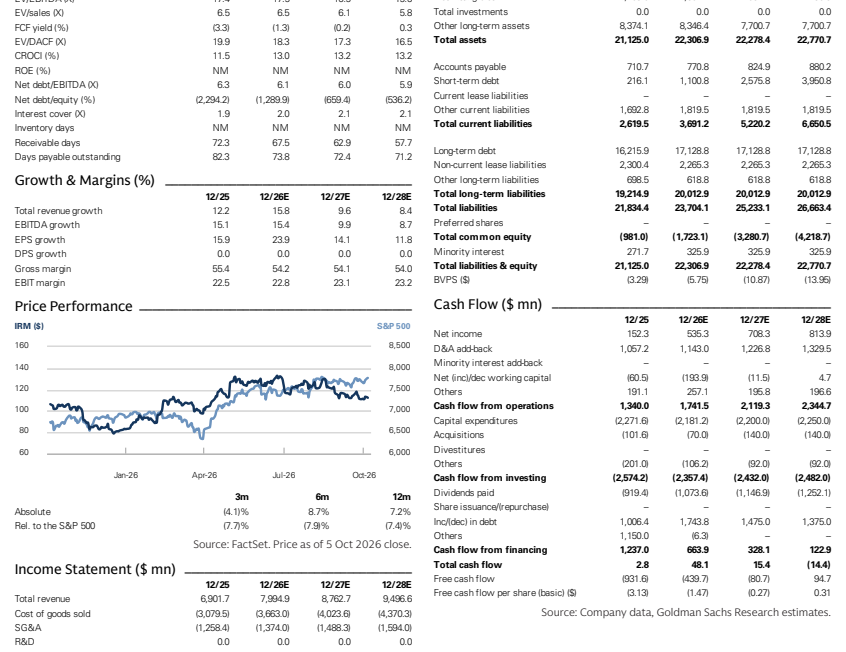
- 盈利预测与估值:2026-2028年数据中心收入预测分别上调1.9%、13.1%、11.7%(对应y/y增速29.9%、23.0%、20.0%),AFFO每股上调0.1%、2.9%、3.5%至$5.91、$6.55、$7.21,目标价基于22.5x(前值23.0x)NTM+1YR AFFO $6.87从$153上调至$155;IRM交易于17.1x 2027E P/AFFO,低于自储中位数16.4x、工业REIT中位数21.9x及合并中位数20.9x,而长期AFFO增速约11%高于同业中位数6.2%(自储2.6%、工业8.4%)。
论述逻辑
- 传统RIM业务仅中个位数增长 → IRM通过扩张增长组合(数据中心、ALM、数字解决方案)将占比从15%提升至34%,增长业务2Q 2026同比+50%以上、可维持20%+内生增长 → 数据中心平台已近1.4 GW(529 MW在运+160 MW在建+684 MW储备),在建71.2%预租、未来18-24个月投运约325 MW → 新签/已起租/续约价格全线上行($181、$150、$262/kW/月)且行业空置率1.4%历史新低、在建预租率80.4%、未承诺容量仅约六个月需求 → 高盛据此上调2026-2028数据中心收入预测1.9%/13.1%/11.7%、AFFO每股至$5.91/$6.55/$7.21 → 17.1x 2027E P/AFFO低于合并同业中位数20.9x而长期AFFO增速约11%高于6.2% → 支撑重估潜力,目标价上调至$155并维持买入。
关键展望
- IRM目标未来18-24个月投运约325 MW,相对当前529 MW运营规模是大幅提升。
- 收入兑现节奏主要取决于建设完工、电力交付、租约起租与客户爬坡时间。
- 盈利路径:2026E/2027E/2028E AFFO每股$5.91、$6.55、$7.21(同比+14.2%、+10.9%、+10.0%),总收入增长15.8%、9.6%、8.4%,EBITDA利润率维持37.1%、37.2%、37.3%。
- 目标价$155基于22.5x NTM+1YR AFFO $6.87(由$6.65上调);目标倍数因利率上升导致REIT同业估值压缩而由23.0x下调至22.5x。
- 行业展望:2030年全球数据中心容量约217 GW;2030年全球数据中心电力需求较2025年增长170%,超过60%来自美国。
- 估值扩张驱动与风险:持续的数据中心租赁与容量投运、ALM和数字解决方案增长及进一步去杠杆是估值扩张驱动;风险包括公司转型执行风险和资本密集型数据中心扩张;模型显示净债务/EBITDA从2026E的6.1x降至2027E的6.0x、2028E的5.9x。
推荐标的
- Iron Mountain Inc.(IRM.US)— 买入(BUY):12个月目标价$155.00(由$153上调),现价$112.33,隐含上行空间38.0%;基于22.5x NTM+1YR AFFO每股$6.87。理由:数据中心推动增长组合加速扩张,长期AFFO增速约11%显著高于自储(2.6%)与工业REIT(8.4%)合并中位数6.2%,且当前17.1x 2027E P/AFFO低于合并同业中位数20.9x,存在重估潜力。
关键图表
图1. 过去五年IRM的增长组合显著扩张
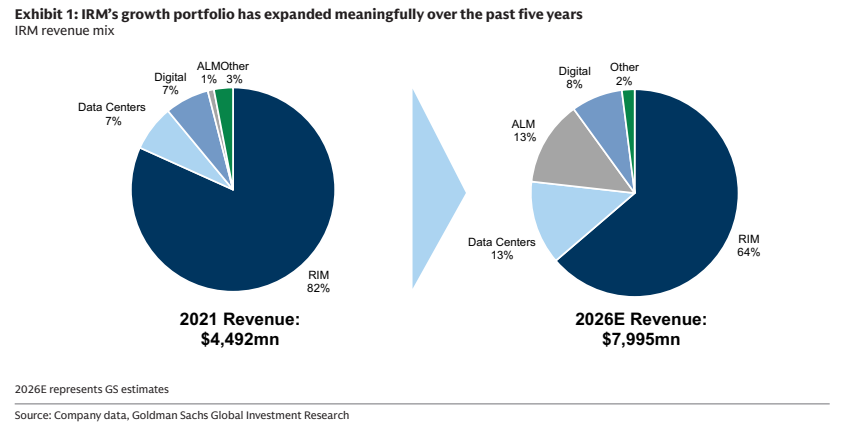
图2. 收入增长主要由价格上涨驱动,而数量保持
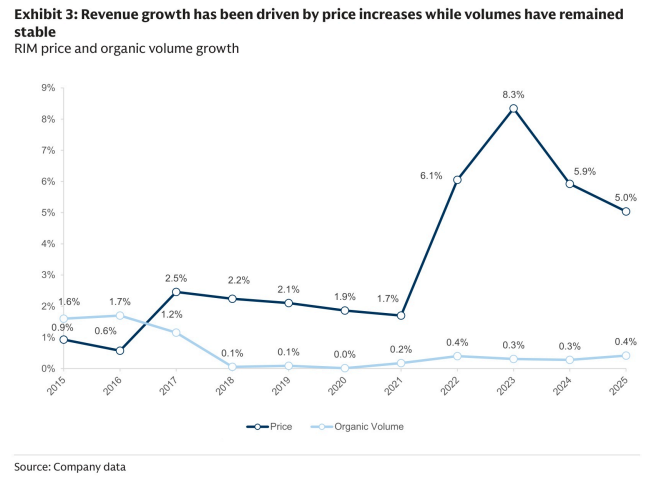
图3. 各类合同类型下租赁定价仍处于有利水平
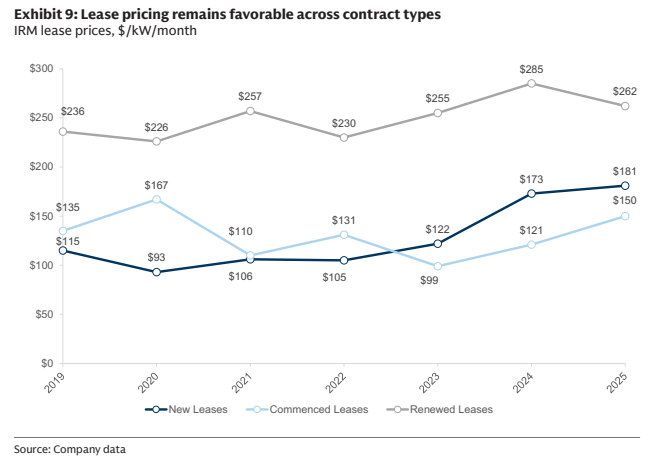
图4. 长期趋势推动数据中心强劲增长
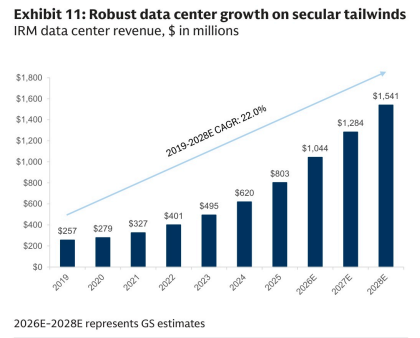
图5. 随着项目投运,数据中心EBITDA利润率有所改善
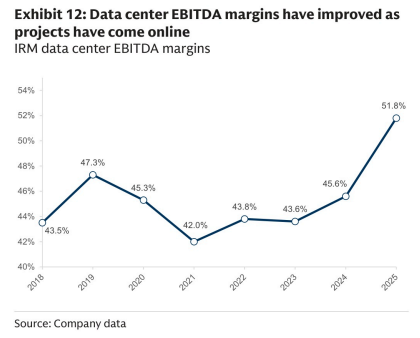
图6. 大多数主要数据中心市场的空置率处于低位
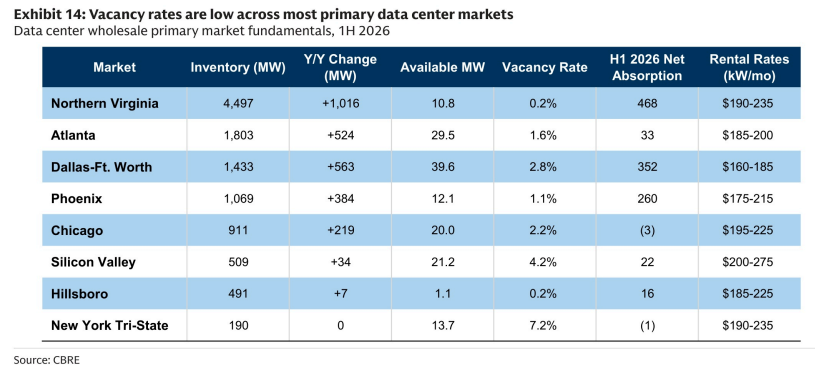
图7. IRM可比公司表
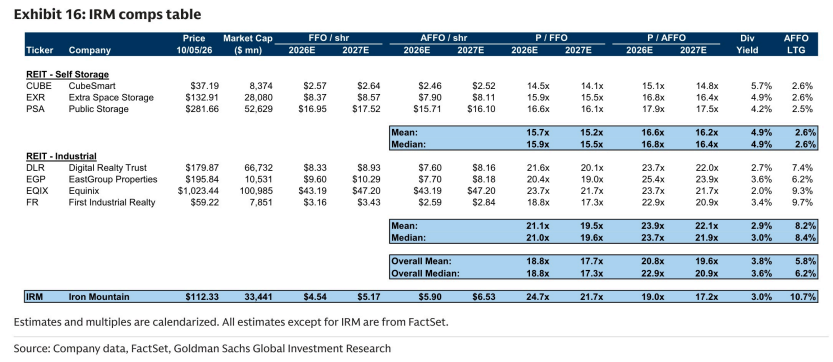
图8. IRM盈利模型
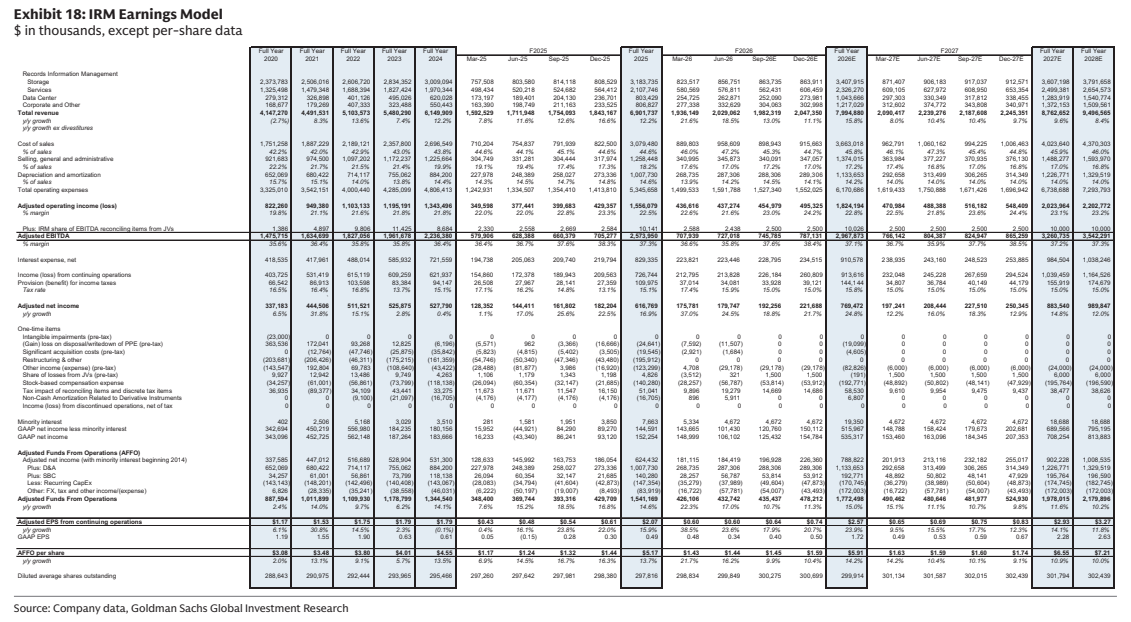
图9. IRM资产负债表
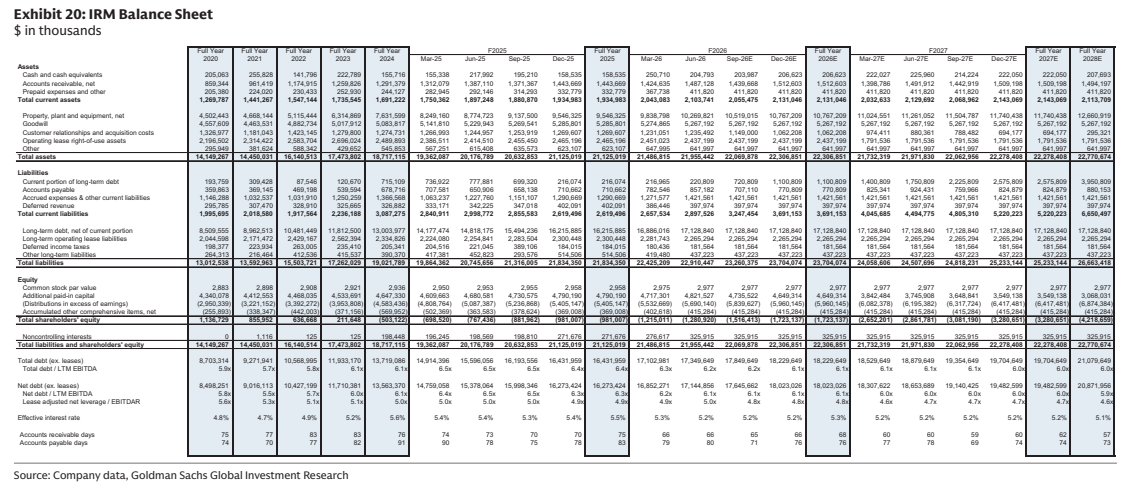
图10. 销售与投资数据