高盛美国周报:企业需求覆盖IPO供给
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛指出,美国 IPO 活动在连续四年低迷后继续恢复,年初至今已有 40 家公司上市、融资 280 亿美元,为 2021 年以来同期最高。高盛将 2026 年 IPO 融资预测从 1600 亿美元上调至 2250 亿美元,并预计包括增发、可转债和特殊目的收购公司在内的企业股票发行总额为 6750 亿美元。但相对美国股票市值,发行规模仅约为 Russell 3000 市值的 1.0%,低于 1995 年以来 1.5% 的均值。核心结论是:虽然 2026 年 IPO 规模可能创美元金额纪录,但企业回购、现金并购、家庭和海外资金、被动资金再配置应足以覆盖直接发行和锁定期解禁供给。
主要观点
- 美国 IPO 活动近期加速,2026 年第二季度已有 24 家公司上市,使年初至今总数达到 40 家,是 2025 年同期两倍以上,也是 2021 年以来同期最高。
- 尽管 IPO 活动恢复,年初至今交易数量只是朝历史年均约 100 家的节奏推进,远低于 2021 年超过 250 家和 1999 年近 400 家的泡沫高峰。
- 年初至今美国 IPO 已筹集 280 亿美元,为 2021 年以来同期最高;近期 IPO 首日平均上涨 21%,接近 30 年平均 20%,显示新股需求健康。
- 高盛将 2026 年 IPO 融资预测从 1600 亿美元上调至 2250 亿美元,原因是 IPO Barometer 仍显示宏观背景健康,且部分大型私营公司今年上市概率上升。
- 包括后续发行、可转债和特殊目的收购公司在内,高盛预计 2026 年企业股票发行总额为 6750 亿美元;即便是纪录年,该规模也仅约等于 Russell 3000 市值的 1.0%,低于 1995 年以来 1.5% 的长期均值。
- IPO 初始流通盘通常较小,但锁定期结束会在后续月份和年份创造额外潜在供给。2003 年以来,低流通盘大型 IPO 的流通股比例平均从上市时 7% 升至 6 个月后的 28%、12 个月后的 46%。
- 基于历史模式,高盛估计近期和即将上市的 IPO 将在 2026 年带来约 5000 亿美元潜在解禁股票供给,2027 年数量可能更大;但这些股份是否形成实际供给取决于投资者是否选择出售。
- 需求侧,企业回购增长因 AI 资本开支热潮而放缓,S&P 500 回购一季度同比仅增长 4%,高盛预计全年增长 3%,因为资本开支增速超过 30%。
- 尽管回购增速放缓,回购绝对规模仍大。S&P 500 过去 12 个月净回购收益率降至 1.9%,低于 2005 年以来 2.4% 中位数,但高盛预计 2026 年美国公司总回购超过 1.3 万亿美元。
- 回购授权仍强劲,年初至今美国公司宣布的回购授权达到创纪录 8600 亿美元,较去年同期增长 18%。金融股占 S&P 500 回购的 27%,一季度回购增长 18%;英伟达也新增 800 亿美元回购授权。
- 即使把锁定期到期的潜在供给纳入计算,2026 年企业回购 1.3 万亿美元仍高于企业股票发行和潜在解禁供给约 1.1 万亿美元,企业净需求仍为正。
- 并购也是股票需求来源。美国已宣布并购金额年初至今接近 9000 亿美元,较去年同期高 48%,其中接近 70% 为现金对价,意味着并购可以减少公开市场股票供给。
- 企业之外,海外投资者可能在未来数月继续提供额外需求;家庭部门近期也是美国公司股票净买方,与 1990 年代后期净卖出的情形不同。
- IPO 创造的流动性最终也可能重新投资回股票市场;同时指数纳入规则变化可能加快新上市公司获得被动资金需求。
- 高盛提醒,2027 年企业股票供需平衡会变得更具挑战,因为锁定期后潜在供给可能相对 2026 年增加,取决于 IPO 表现、初始流通盘大小和投资者流动性需求。
论述逻辑
IPO 活动恢复且大型私营公司上市概率上升 → 高盛将 2026 年 IPO 融资预测上调至 2250 亿美元 → 发行规模相对总市值仍不极端,锁定期解禁带来潜在而非必然供给 → 企业回购虽增速放缓但规模仍达 1.3 万亿美元 → 现金并购、海外资金、家庭资金和被动资金进一步增加需求 → 2026 年企业股票需求应超过直接发行和潜在解禁供给 → 2027 年供需平衡可能更具挑战。
关键展望
- IPO 展望上,高盛预计 2026 年美国 IPO 融资 2250 亿美元,企业股票总发行 6750 亿美元,占 Russell 3000 市值约 1.0%。
- 供给展望上,2026 年锁定期到期可能释放约 5000 亿美元潜在股票供给,2027 年潜在供给可能进一步上升。
- 需求展望上,高盛预计 2026 年美国公司总回购超过 1.3 万亿美元,足以超过直接企业发行和潜在解禁供给。
- 市场风险上,若 IPO 表现差、初始流通盘更高、解禁投资者卖出意愿强,2027 年供给压力可能明显增加;若并购、回购和外资需求维持强劲,则供给冲击可被吸收。
推荐标的
- 报告没有给出单一股票推荐,隐含看法是美国股票供需在 2026 年仍有企业需求支撑。
- 关注受益于回购和现金并购的美国大型股,以及可能因指数纳入规则变化获得被动资金需求的新上市公司。
- 风险上需跟踪 IPO 解禁供给、回购增速、AI 资本开支对现金使用的挤出,以及 2027 年潜在供需转弱。
关键图表
Exhibit 1:今年以来已有 40 家美国公司上市,统计口径为规模超过 2500 万美元的美国交易。

Exhibit 2:美国 IPO 年初至今已融资 280 亿美元,统计口径为规模超过 2500 万美元的美国交易。

Exhibit 3:平均 IPO 首日交易回报显示新股需求仍健康。

Exhibit 4:高盛预计 2026 年 IPO 融资总额达到 2250 亿美元。

Exhibit 5:高盛预计今年股票发行规模约等于罗素3000指数市值的 1%。

Exhibit 6:2003 年以来 1960 宗 IPO 显示,上市后流通盘增加会带来额外股票供给。

Exhibit 8:锁定期到期股份价值显示 IPO 后潜在解禁供给规模。

Exhibit 9:S&P 500 回购增长在 2026 年一季度仅为 4%。

Exhibit 10:S&P 500 回购收益率继续下降。

Exhibit 11:S&P 500 除数上行,显示有效股本数量有所增加。

Exhibit 12:年初至今回购授权总额已达 8600 亿美元。

Exhibit 13:各行业一致预期回购增长显示信息技术和金融仍是主要回购来源。

Exhibit 14:即使假设锁定期到期股份全部出售,今年回购带来的企业股票需求仍应超过企业股票供给。

Exhibit 15:美国已宣布并购年初至今保持韧性,统计口径为超过 1 亿美元的战略和财务收购。

Exhibit 16:现金在并购对价中占比接近 70%。

Exhibit 17:近几年家庭部门一直是美国公司股票净买方。

Exhibit 18:流入美国股票基金的资金近期有所改善。
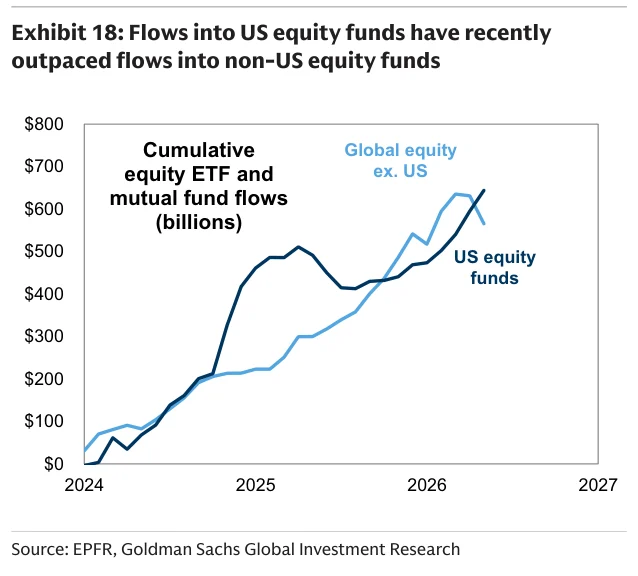
Exhibit 19:被动基金和海外投资者在美国股票所有者中的占比已经提高。

Exhibit 20:部分新上市公司指数纳入时间表和对应资产规模展示被动需求潜力。

Exhibit 21:高盛自上而下 S&P 500 预测汇总。

Exhibit 22:高盛与一致预期对 S&P 500 盈利和回报的预测对比。

Exhibit 23:截至 2026 年 5 月 29 日,本周 S&P 500 中涨跌幅最大的股票。

Exhibit 24:年初至今资产回报和回报波动率比率对比。

Exhibit 25:截至 2026 年 5 月 29 日,高盛美国股票情绪指标显示投资者仓位状态。

Exhibit 26:近期共同基金和交易型基金资金流展示股票资金流边际变化。

Exhibit 27:美国股票市场内部对经济增长的定价。

Exhibit 28:高盛和一致预期对美国宏观变量的预测。

Exhibit 29:市场对近端和长期利率前景的定价。

Exhibit 30:高盛金融条件指数展示美国金融条件松紧变化。

Exhibit 31:S&P 500 52 周市场广度显示创新高和创新低股票占比。

Exhibit 32:S&P 500 市值和盈利在前十大成分股中的集中度。

Exhibit 33:S&P 500 已实现平均股票相关性。

Exhibit 34:S&P 500 隐含波动率走势。

Exhibit 35:高盛 IPO 晴雨表显示新股发行宏观环境。

Exhibit 36:美国股票共同基金相对基准的回报表现。

Exhibit 37:部分美国股票指数已实现和一致预期 EPS 增长。

Exhibit 38:S&P 500 已实现和一致预期同比 EPS 增长。

Exhibit 39:S&P 500 第二个预测年度盈利修正广度。

Exhibit 40:美国股票指数市盈率估值相对历史水平。

Exhibit 41:S&P 500 一致预期未来 12 个月市盈率。
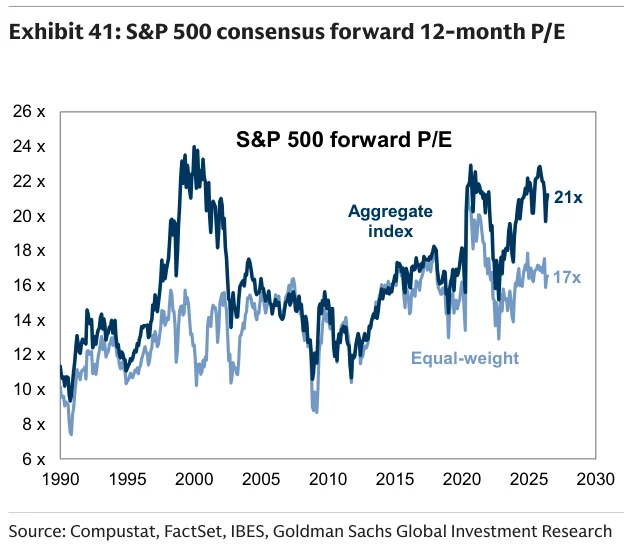
Exhibit 42:S&P 500 估值相对美国国债收益率的水平。

Exhibit 43:美国股票行业和细分行业组回报。
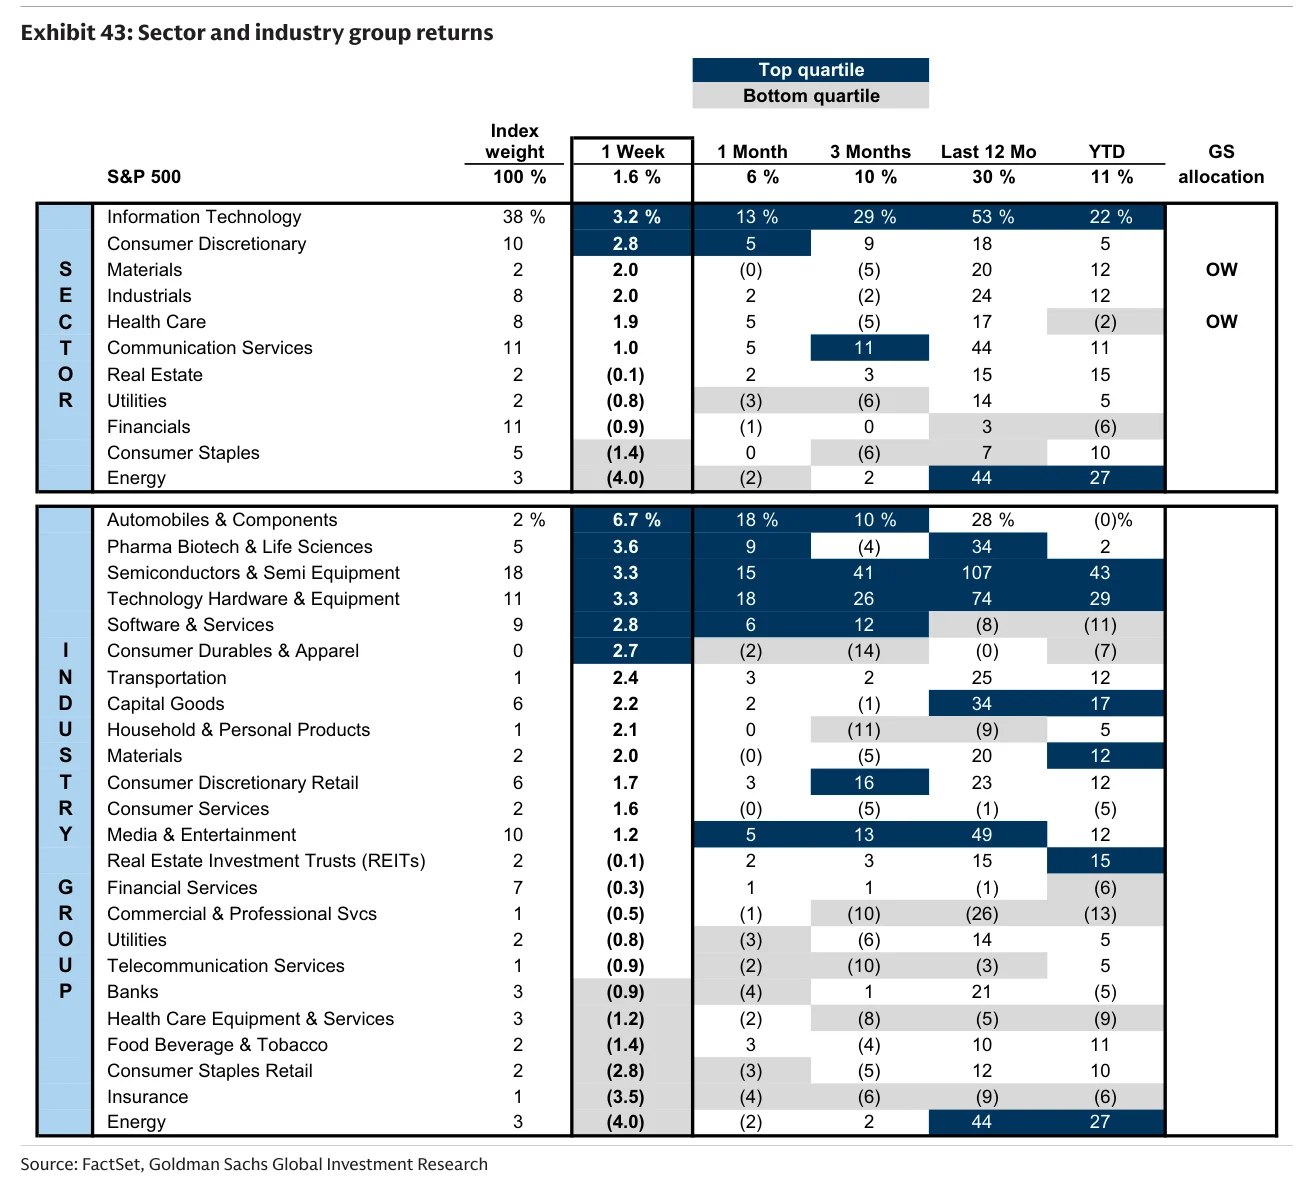
Exhibit 44:S&P 500 各行业盈利贡献和增长。

Exhibit 45:S&P 500 各行业市盈率估值相对历史水平。

Exhibit 46:部分高盛研究篮子近期相对等权 S&P 500 的表现。
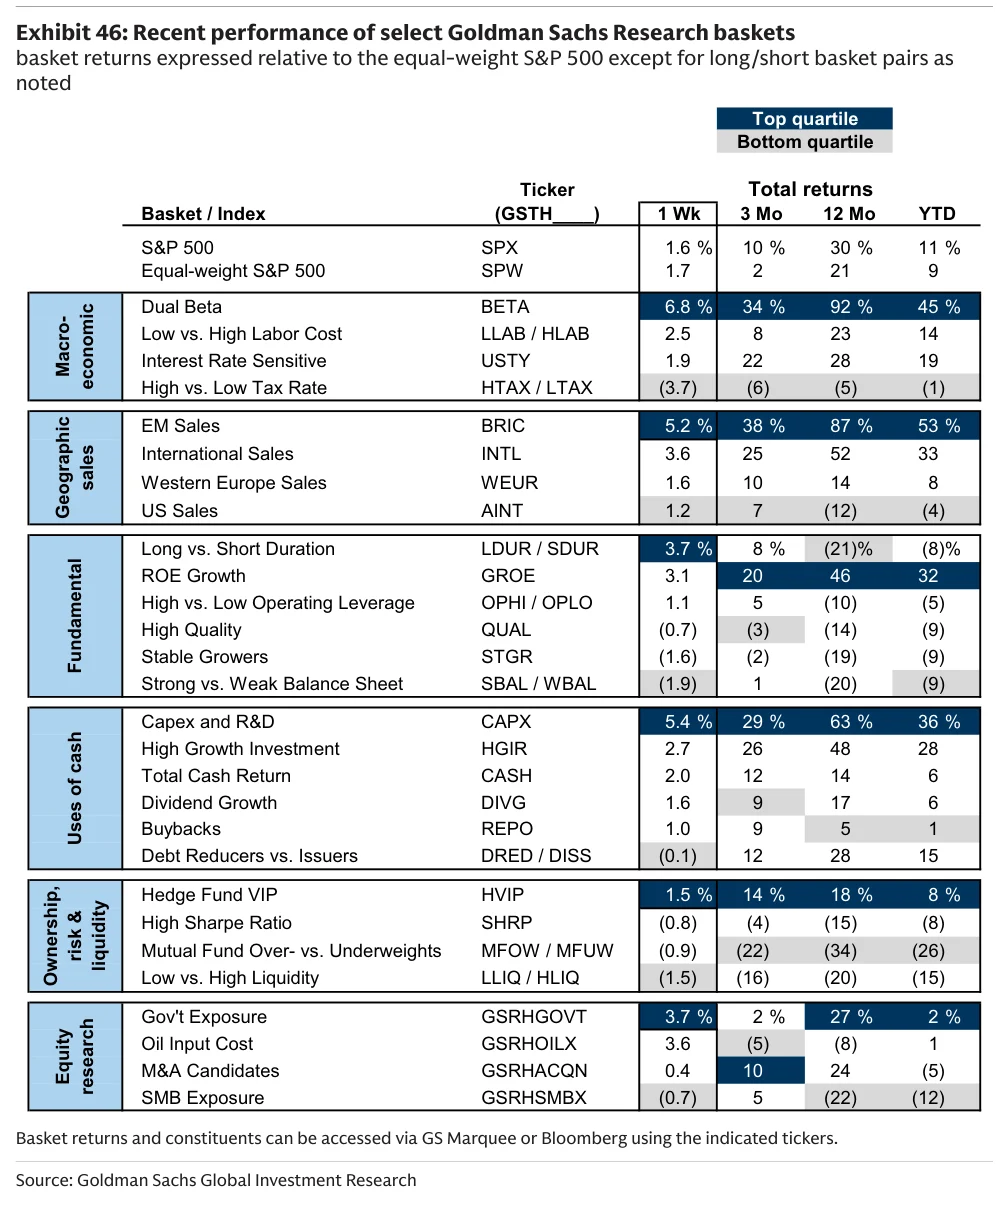
Exhibit 47:部分股票因子指数化回报。

Exhibit 48:股票因子估值相对历史水平。

Exhibit 49:高盛宏观研究资产预测汇总。
