瑞银 汉高(HNKG p.DE)第三季度前瞻:有机销售增长(OSG)势头延续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银预计汉高第三季度有机销售增长(OSG)将达到+4.2%,高于Visible Alpha共识的+2.5%,尽管较第二季度的+4.7%略有放缓。 公司各部门表现分化,预计粘合剂技术(HAT)OSG为+5.5%,消费品牌(HCB)OSG为+2.7%。 瑞银预计汉高将连续第二个季度上调全年OSG指引,但由于近期收购及利率上升导致净财务费用增加,将2026年和2027年每股收益(EPS)预测分别下调了1%和3%。
主要观点
- 预计第三季度有机销售增长(OSG)为+4.2%,显著高于市场共识的+2.5%。
- 粘合剂技术(HAT)部门预计OSG为+5.5%,主要受价格增长驱动。
- 消费品牌(HCB)部门预计OSG为+2.7%,价格增长回归正值。
- 预计公司将上调全年OSG指引,集团层面从1.5-3.5%上调至2-4%。
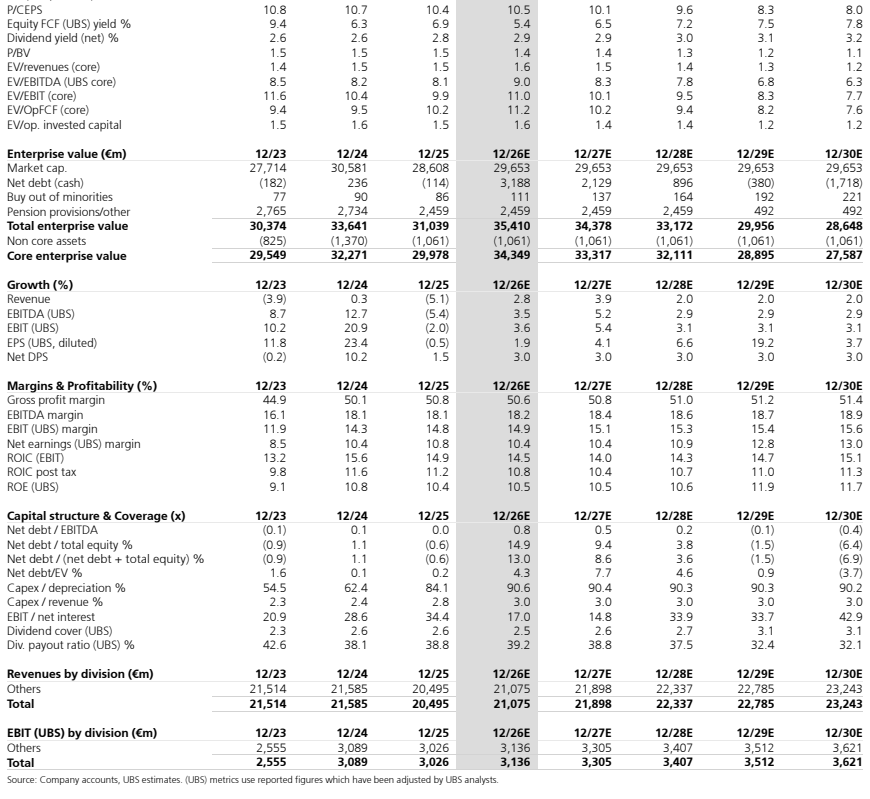
- 2026年调整后EPS下调1%至€5.43,低于市场共识的€5.52。
- 2027年调整后EPS下调3%至€5.66,主要受净财务费用增加影响。
论述逻辑
- 第三季度销售动能延续(OSG +4.2%) -> 预计公司上调全年OSG指引 -> 但受收购及利率上升导致的净财务费用增加(2026年预计€154m)拖累 -> 导致EPS预测下调 -> 维持中性评级。
关键展望
- 汉高将于2026年11月10日发布第三季度交易更新。
- 2026年全年OSG预测上调至+3.1%。
推荐标的
- 汉高(HNKG p.DE):中性评级,目标价€71.00。
关键图表
图1. 电子业务与工业业务持续作为汉高粘合剂技术(HAT)的关键增长驱动力
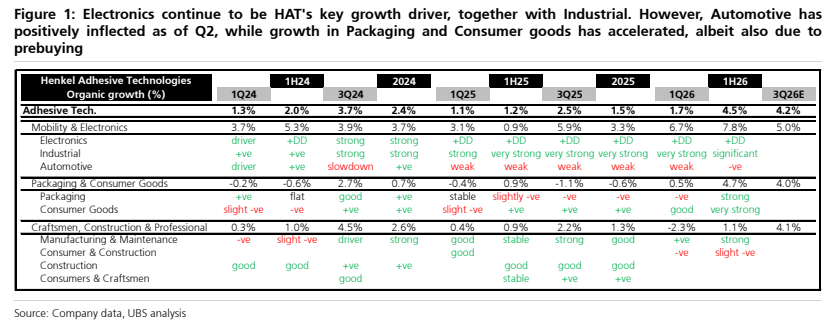
图2. 粘合剂技术定价
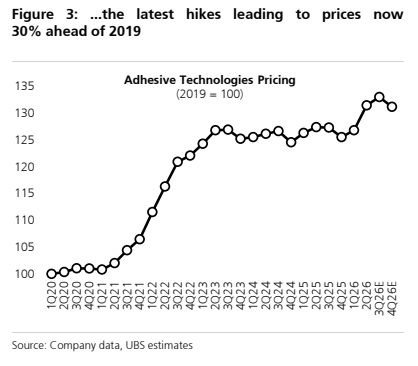
图3. 过去6个季度中,IMEA地区为集团有机销售增长(OSG)贡献了约130个基点
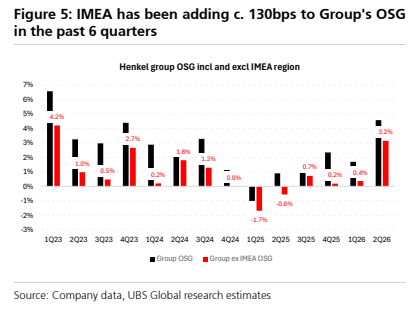
图4. 第一季度汉高剔除IMEA后的有机销售增长表现转正至+0.2%
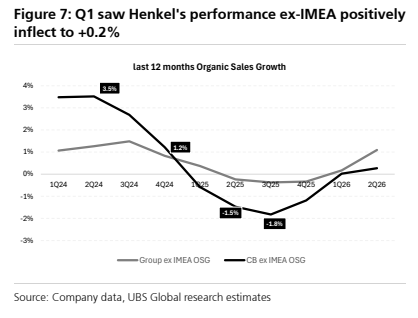
图5. 汉高美国尼尔森市场份额进展
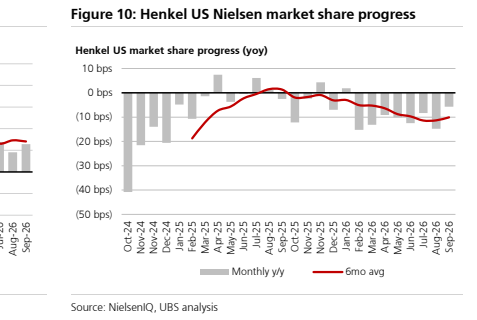
图6. 汉高欧洲尼尔森市场份额进展

图7. 瑞银与Visible Alpha市场一致预期对比
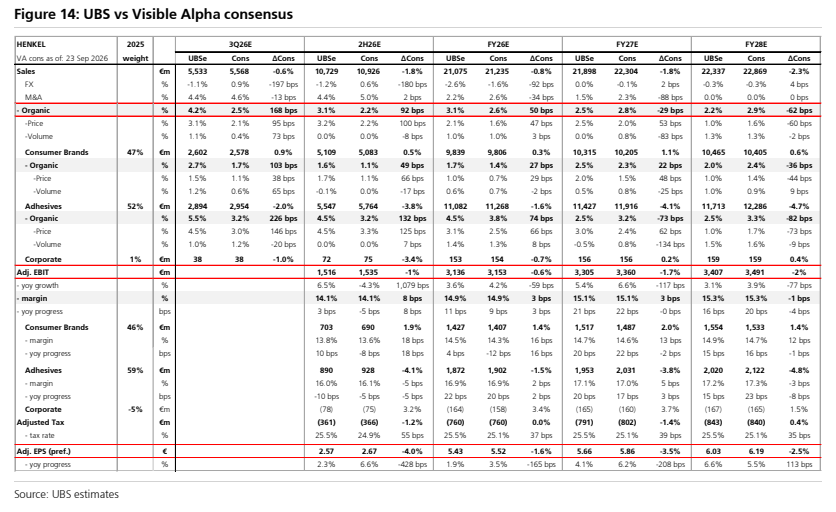
图8. 股权自由现金流(UBS)收益率%