瑞银 兴业银行(SOGN.PA)在我们看来,得益于(可控)成本推动的29财年更佳前景,这是一个积极的更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
该目标的超预期主要得益于低于预期的成本控制与风险加权资产(RWAs)增长放缓,且无需计提额外的重组预算。 集团持续的业务精简以及人工智能(AI)的应用预计将贡献总成本节约目标的约三分之一。 此外,管理层指引在计划期内潜在总资本分配规模达€21bn(包括€13bn普通分配及€8bn额外回购可行额度),相当于公司市值的39%或每年约10%。 瑞银认为公司展现出自力更生式的超预期表现,重申对法国兴业银行的“买入”评级,12个月目标价维持€95.60。
主要观点
- 成本管控无需重组预算开支,AI技术应用预计将贡献约三分之一的计划内总成本节约。
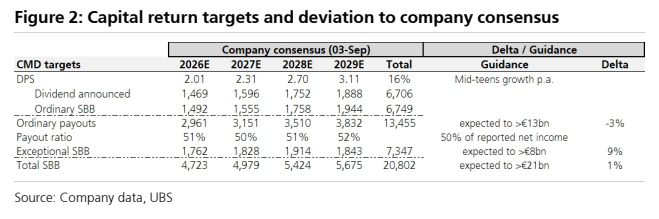
- 计划期内潜在股东回报总额达€21bn,占当前市值约39%,年均分红回购回报率约10%。
- 2026至2029财年核心规划包括年均3%营收增速、2029财年成本€16.3bn以及年均2%的RWAs增速。
- 资本返还计划包含50%常规分配比例(股票回购与股息各半,含中期分红)共计€13bn,另有€8bn潜在额外股票回购。
- 瑞银认为法兴银行在未大幅增加资产负债表资本承诺的前提下实现成长,EPS增长与分配潜力仍被显著低估,重申买入评级。
关键展望
- 短期催化剂为2026年9月21日举行的资本市场日(Capital Markets Day)。
- 2026至2029财年管理层指引贷款损失率保持在25-30bps,RWAs年均增速为2%(瑞银预测为2.5%)。
- 瑞银预计2026E/2027E/2028E摊薄每股收益分别为€7.74、€8.77及€10.28,股息率分别为2.7%、3.0%及3.6%。
推荐标的
- 法国兴业银行(SOGN.PA):维持“买入”评级,12个月目标价€95.60,当前股价€72.59(2026年9月18日收盘价)。
关键图表
图1. 关键目标,与公司一致预期的偏差
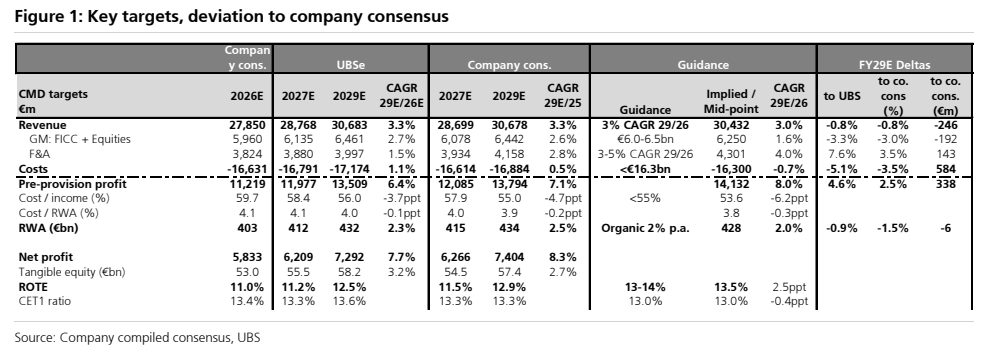
图2. 资本回报目标及与公司一致预期的偏差