AI云业务景气度持续向上 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券维持阿里巴巴-W(9988 HK/BABA US)“买入”评级并上调目标价,基于 SOTP 估值的美股目标价升至 187.7 美元(前值 180.8 美元)、港股目标价升至 184.1 港元(前值 177.2 港元),对应 23.5/18.1 倍 FY27/FY28 非 GAAP 预测 PE。 报告预计 2QFY27 集团收入同比+8.4%,调整后 EBITA 达 314 亿元、同比+246.4%,核心驱动是 AI 云业务需求景气持续上行、闪购持续减亏及云业务利润率改善。 AI 云与算力服务收入预计同增 51.0%至 603 亿元、环比延续提速,板块调整后 EBITA 利润 75.3 亿元、利润率 12.5%、环比改善 0.9pp,受益于自研芯片供给改善和高利润率 MaaS 起量;AI 实验室与应用板块预计亏损约 108 亿元、环比减亏。 传统电商 CMR 预计同比-5%(1QFY27 为-7.5%),电商集团收入同增 0.3%至 1,942 亿元,闪购单季亏损收窄至约 95 亿元、单均亏损约 1.6 元(1QFY27 约 108 亿/1.9 元)。 分析师将 FY27/FY28/FY29 收入上修+0.4/+0.8/+0.9%至 11,109/12,330/14,170 亿元,非 GAAP 归母净利润上修+4.1/+6.2/+6.5%至 1,338/1,741/2,296 亿元。 后续关注 MaaS 收入斜率、自研芯片出货、AI 基建与现金流回报、电商利润释放及闪购三项指标的平衡;风险为基础设施 ROI、云收入增速及电商增速不及预期。
主要观点
- 维持 9988 HK 与 BABA US 双市场“买入”评级,目标价上调至 184.10 港元/187.70 美元(SOTP 前值 177.2 港元/180.8 美元)。
- 预计 2QFY27 集团收入同比+8.4%,调整后 EBITA 314 亿元、同比+246.4%,AI 云需求上行、闪购持续减亏及云利润率改善共同支撑利润修复,部分抵消 AI 模型研发与新业务投入。
- AI 云与算力服务收入预计同增 51.0%至 603 亿元、环比延续提速增长态势,板块调整后 EBITA 利润 75.3 亿元、利润率 12.5%、环比改善 0.9pp,主因自研芯片供给改善与相对高利润率的 MaaS 起量。
- AI 实验室与应用板块预计 2QFY27 亏损约 108 亿元,同比增亏主因模型训练与 AI 原生应用算力消耗投入,环比减亏主因 AI 应用投入补贴更具纪律性;受益于 RSI 模型递归式自我改进与训练效率提升,后续投入量级有望保持可控。
- 电商集团 2QFY27 收入预计同增 0.3%至 1,942 亿元,新口径 CMR 预计同比-5%(vs 1QFY27 的-7.5%),原可比口径 CMR 同增约 1%,传统电商(国内+海外)EBITA 同比+1.0%,补贴与 CMR 增速差值较 1QFY27 的约 4pp 有所改善。
- 闪购业务 2QFY27 单季亏损预计约 95 亿元、单均亏损约 1.6 元(1QFY27 约为 108 亿/1.9 元),受益订单结构优化、补贴效率提升和履约效率改善,在闪购旺季中实现持续减亏。
- 上调 FY27/FY28/FY29 收入+0.4/+0.8/+0.9%至 11,109/12,330/14,170 亿元,上调非 GAAP 归母净利润+4.1/+6.2/+6.5%至 1,338/1,741/2,296 亿元,主因云业务收入及利润率预期上修与 AI 实验室与应用的有效减亏。
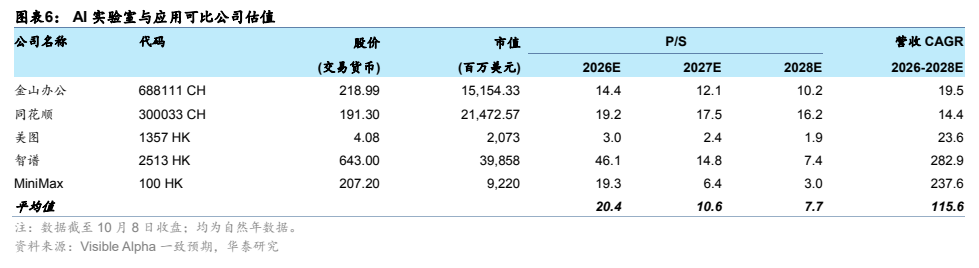
- SOTP 分部估值:电商集团 69.2 美元/ADS、67.9 港元(7.0 倍 FY27 非 GAAP PE,较可比公司 2026 年预测均值 14.8 倍折价);AI 云与算力服务 86.2 美元/ADS、84.6 港元(6.0 倍 FY27 预测 PS,较可比均值 6.6 倍折价);AI 实验室与应用 9.9 美元/ADS、9.7 港元(10.0 倍 PS,低于可比均值 20.7 倍);战略投资 22.4 美元/ADS、21.9 港元(维持 30% 持有折让,基于最新市值)。
- 已迈入环比改善通道的基本面为估值提供更坚实支撑,估值向上弹性取决于 AI 云业务叙事的进一步变化;云+AI 有望延续收入提速与利润改善趋势,电商及闪购基本面或仍与消费大盘挂钩。
- 建议关注四大验证点:MaaS 收入增长斜率与自研芯片出货进展、AI 基础设施与现金流回报产出趋势、电商主业利润释放趋势、闪购在市场份额/订单量/投入绝对额三项指标上的优化与平衡。
论述逻辑
- 需求高景气 → 云收入提速:高性能算力服务需求与 AI agent 需求持续增长,推动 2QFY27 AI 云与算力服务收入同增 51.0%至 603 亿元、环比延续提速。
- 供给与投入结构改善 → 利润修复:自研芯片供给改善叠加相对高利润率 MaaS 起量,云板块 EBITA 利润率环比改善 0.9pp;叠加闪购单季减亏至约 95 亿元与 AI 实验室有效减亏,集团调整后 EBITA 同比+246.4%。
- 盈利上修 → 目标价上调并维持“买入”:云收入与利润率预期上修带动 FY27-FY29 盈利预测上调,SOTP 目标价升至 187.7 美元/184.1 港元;基本面环比改善提供估值支撑,向上弹性取决于 AI 云叙事的进一步变化。
关键展望
- 验证点一:MaaS 收入增长斜率、云服务需求高景气度的持续性及自研芯片出货进展。
- 验证点二:AI 基础设施建设与现金流的回报产出趋势;验证点三:电商主业利润的释放趋势。
- 验证点四:闪购业务在市场份额、订单量和投入绝对额三项指标上的进一步优化与平衡。
- 趋势判断:云+AI 业务线有望延续收入提速和利润改善的基本面向上趋势,电商及闪购业务基本面或仍与消费大盘挂钩;云业务在强劲需求支持下有望持续增厚利润释放能力。
- 风险提示:基础设施 ROI 不及预期;云收入增速不及预期;电商增速不及预期。
推荐标的
- 阿里巴巴-W(9988 HK):买入(维持),目标价 184.10 港元;收盘价 104.30 港元(截至 10 月 8 日)。
- 阿里巴巴(BABA US):买入(维持),目标价 187.70 美元;收盘价 105.70 美元(截至 10 月 8 日)。
关键图表
图1. 图表 1: 阿里巴巴:华泰预测变动
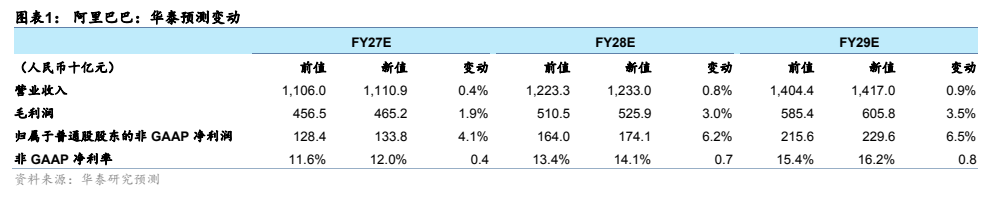
图2. 图表 2: 阿里巴巴:关键预测
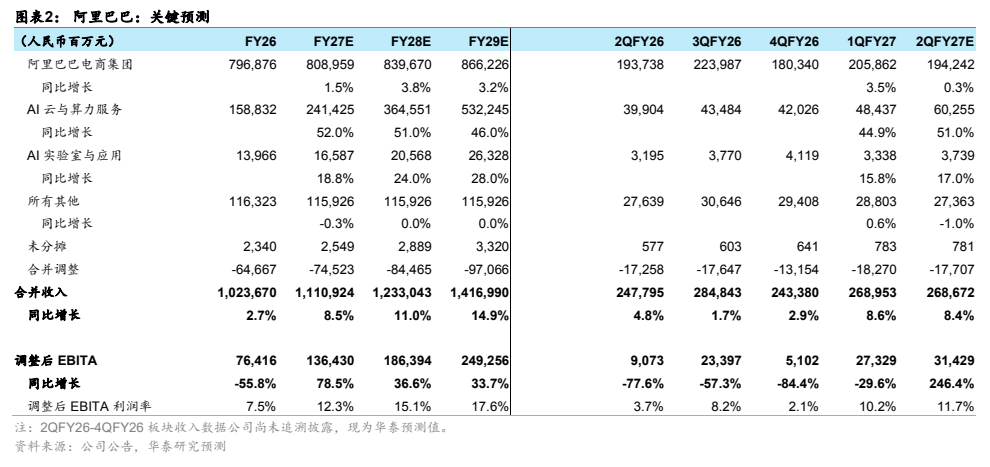
图3. 图表 3: 阿里巴巴:SOTP 估值, FY27
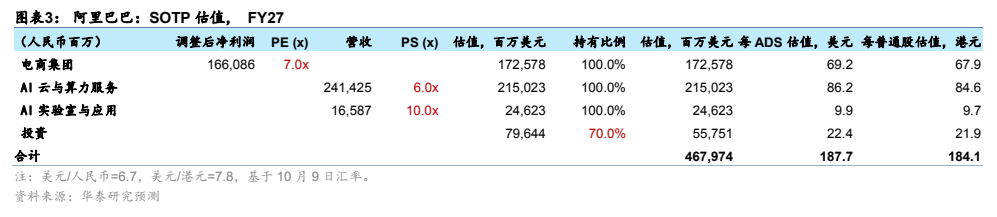
图4. 图表 4: 电商可比公司估值
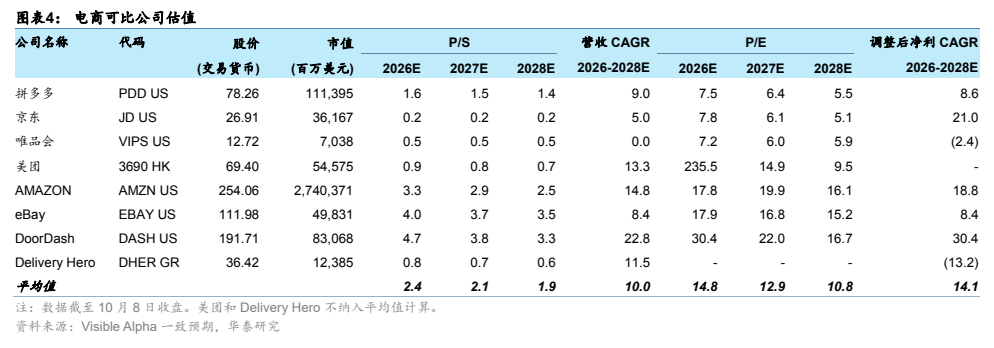
图5. 图表 5: AI 云与算力服务可比公司估值
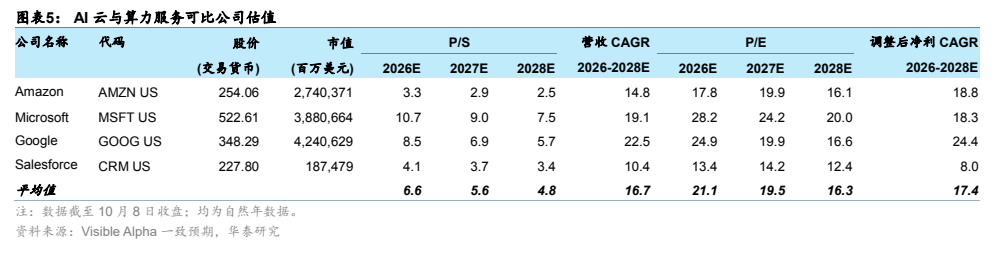
图6. 图表 6: AI 实验室与应用可比公司估值