花旗:—新易盛(300502.SZ)2026年限制性股票激励计划——彰显2026 2029年收入增长信心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
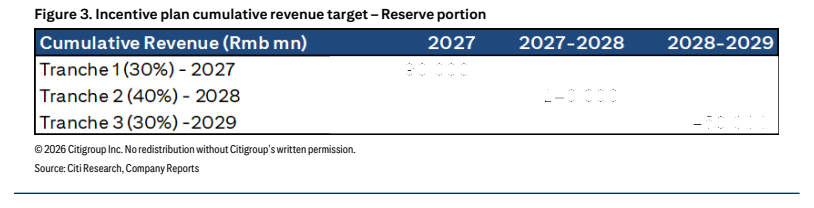
花旗发布研究报告,重申新易盛(300502.SZ)的“买入”评级,目标价维持在人民币701.000元。 公司于2026年8月20日公布了2026年限制性股票激励计划,拟合计授予6.48百万股(占总股本的0.46%),其中包括以每股人民币212元授予5.19百万股限制性股票(占总股本0.37%)以及1.30百万股预留份额(占总股本0.09%)。 该计划设置了双层归属门槛,公司层面的考核要求首次授予部分在2026年、2026-2027年及2026-2028年的累计收入分别达到人民币500亿元、1400亿元和2900亿元;预留部分在2027年、2027-2028年及2027-2029年的累计收入分别达到人民币900亿元、2400亿元和4500亿元。 这隐含着2026年至2029年预测年收入分别为人民币500亿元、900亿元、1500亿元和2100亿元,相较彭博一致预期分别表现为-7%、-4%、+23%及无预期数据。 首次授予的预计摊销费用为人民币1,069.31百万元。 花旗认为陡峭的收入目标结合个人层面的绩效考核,强有力地释放了管理层对长期增长的信心,并展现了严格的按绩效付酬约束机制。
主要观点
- 新易盛于2026年8月20日宣布推出2026年限制性股票激励计划,拟合计授予6.48百万股限制性股票,占总股本的0.46%。
- 激励计划中首次授予部分为5.19百万股(占总股本0.37%),授予价格为每股人民币212元;预留部分为1.30百万股(占总股本0.09%)。
- 激励计划设置了双层归属考核门槛,公司层面首次授予的累计收入目标为2026年达到500亿元、2026-2027年达到1400亿元、2026-2028年达到2900亿元。
- 预留部分在公司层面的累计收入目标为2027年达到900亿元、2027-2028年达到2400亿元、2027-2029年达到4500亿元。
- 该计划隐含的2026年至2029年预测年收入分别为人民币500亿元、900亿元、1500亿元和2100亿元,相较彭博一致预期分别变动-7%、-4%、+23%及不适用。
- 首次授予的限制性股票预计产生的摊销成本为人民币1,069.31百万元。
- 花旗认为高要求的收入目标结合个人绩效门槛,强有力地反映了管理层对长期业绩增长的信心,并契合严格的绩效考核激励机制。
- 花旗给予人民币701元的目标价,估值基于2027年预期市盈率20.0倍,对应5年历史均值负0.5个标准差。
- 估值考量一方面反映了强劲的800G/1.6T产品周期以及云服务商(CSP)客户在ASIC与Scale-Up架构中的机遇,另一方面也考虑了主要客户英伟达(Nvidia)潜在的CPO蚕食效应。
论述逻辑
- 新易盛发布2026年限制性股票激励计划方案(计划授予6.48百万股,首次授予价格为每股212元)。
- 方案设定了陡峭的双层归属业绩目标,其中公司层面累计收入考核隐含2026E-2029E年收入分别达到500亿、900亿、1500亿和2100亿元(2028E较彭博一致预期高出23%)。
- 结合强劲的800G/1.6T升级周期及CSP客户ASIC/Scale-Up机遇,尽管存在关键客户CPO潜在替代及宏观与竞争等下行风险,花旗仍基于2027年预期20.0倍市盈率维持买入评级与701元目标价。
关键展望
- 目标价维持在人民币701.000元,基于2026年8月20日收盘价人民币414.020元,预期股价回报率为69.3%,预期股息率为0.7%,预期总回报率为70.0%。
- 激励计划首次授予摊销费用预计总额为人民币1,069.31百万元。
- 股票面临的下行风险包括:数据中心投资慢于预期、中国电信运营商及企业/政府的光网络资本开支低于预期、价格竞争导致利润率承压、新客户拓展慢于预期、中美科技争端,以及CPO部署速度快于预期。
推荐标的
- 新易盛(300502.SZ):维持买入(Buy)评级;当前股价(2026年8月20日)为人民币414.020元,目标价为人民币701.000元。维持评级的理由是800G/1.6T周期强劲、云服务商ASIC及Scale-Up需求带来增量机遇,且激进的股票激励目标凸显管理层长期增长信心。
关键图表
图1. 激励计划隐含收入目标
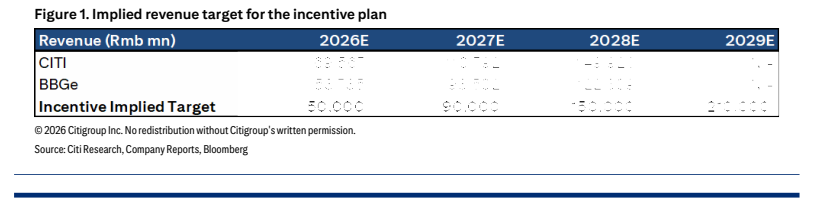
图2. 激励计划累计收入目标——首次授予部分
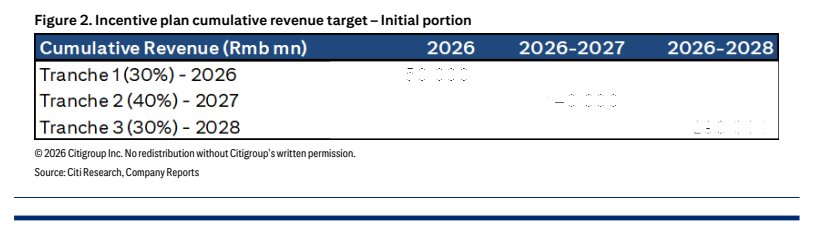
图3. 激励计划累计收入目标——预留部分