伯恩斯坦:日本消费行业首次覆盖:魔鬼穿优衣库——AI、精明消费者与炒作终结
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Bernstein 首次覆盖日本消费行业,认为日本消费市场正经历结构性转变:消费者变得更加精明,AI 技术正在重塑零售和消费体验,而过去依赖“炒作”的品牌将面临挑战。报告以优衣库(Fast Retailing)为例,指出其凭借高性价比和数字化能力成为赢家。报告覆盖 10 只股票,给予 Fast Retailing 和 Kose 等“跑赢大盘”评级,并给出具体目标价。
主要观点
- 日本消费者正变得更加精明,追求性价比和实用性,而非品牌溢价。
- AI 技术正在改变零售、营销和供应链,优衣库等公司已率先应用。
- “炒作”驱动的消费模式(如限量版、网红营销)正在衰退,消费者更看重真实价值。
- 优衣库(Fast Retailing)凭借其“LifeWear”理念和数字化能力,有望持续增长。
- 化妆品公司 Kose 受益于旅游零售复苏和高端化趋势。
- 便利店行业面临劳动力短缺和竞争加剧,但 7-Eleven 仍具防御性。
- 餐饮行业分化明显,吉野家等快餐品牌受益于性价比需求。
- 百货商店面临结构性下滑,三越伊势丹等需转型。
- 运动服饰市场增长放缓,但 Asics 凭借专业跑步鞋保持增长。
- 报告预计日本消费行业未来 3 年复合增长率约 2-3%。
论述逻辑
日本经济长期低增长 → 消费者收入预期保守 → 消费行为转向理性 → 性价比和实用性成为关键 → AI 技术帮助公司降本增效、个性化服务 → 传统“炒作”营销失效 → 优衣库等数字化领先者受益 → 行业分化加剧,龙头集中度提升。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出 AI 应用和消费者行为变化是长期趋势。
- 风险包括:日本经济衰退、消费税率上调、竞争加剧。
推荐标的
- Fast Retailing(9983.T):跑赢大盘,目标价 45,000 日元,理由:优衣库品牌力强,AI 驱动效率提升。
- Kose(4922.T):跑赢大盘,目标价 18,000 日元,理由:旅游零售复苏,高端化妆品需求增长。
- 7-Eleven(3382.T):与大盘持平,目标价 5,500 日元,理由:防御性高,但增长有限。
- Asics(7936.T):跑赢大盘,目标价 2,800 日元,理由:跑步鞋专业品牌,海外增长强劲。
- 吉野家(9861.T):跑赢大盘,目标价 3,200 日元,理由:性价比餐饮需求上升。
- 三越伊势丹(3099.T):与大盘持平,目标价 1,500 日元,理由:百货转型缓慢。
关键图表
图1. 我们给予4只股票跑赢大盘评级——迅销
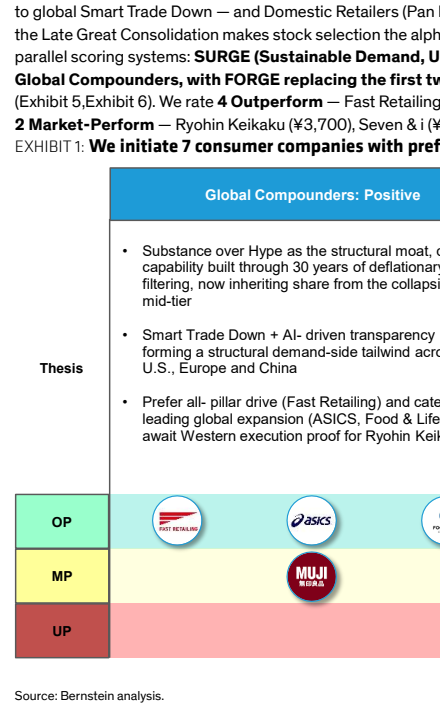
图2. 我们的框架通过两个维度应用六项指标
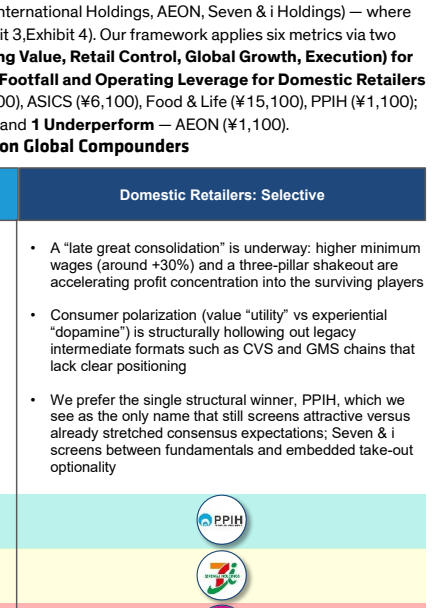
图3. 我们给予4只股票跑赢大盘评级——迅销(¥90,400)、亚瑟士(¥6,100)、Food & Life(¥15,100)、PPIH(¥1,100)


图4. 我们首次覆盖7家消费公司,偏好全球复合型企业
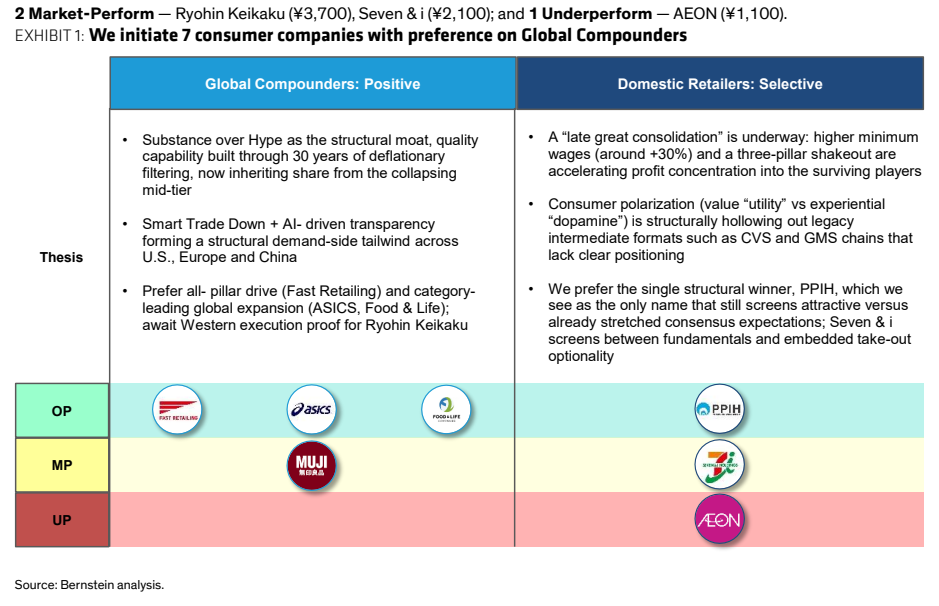
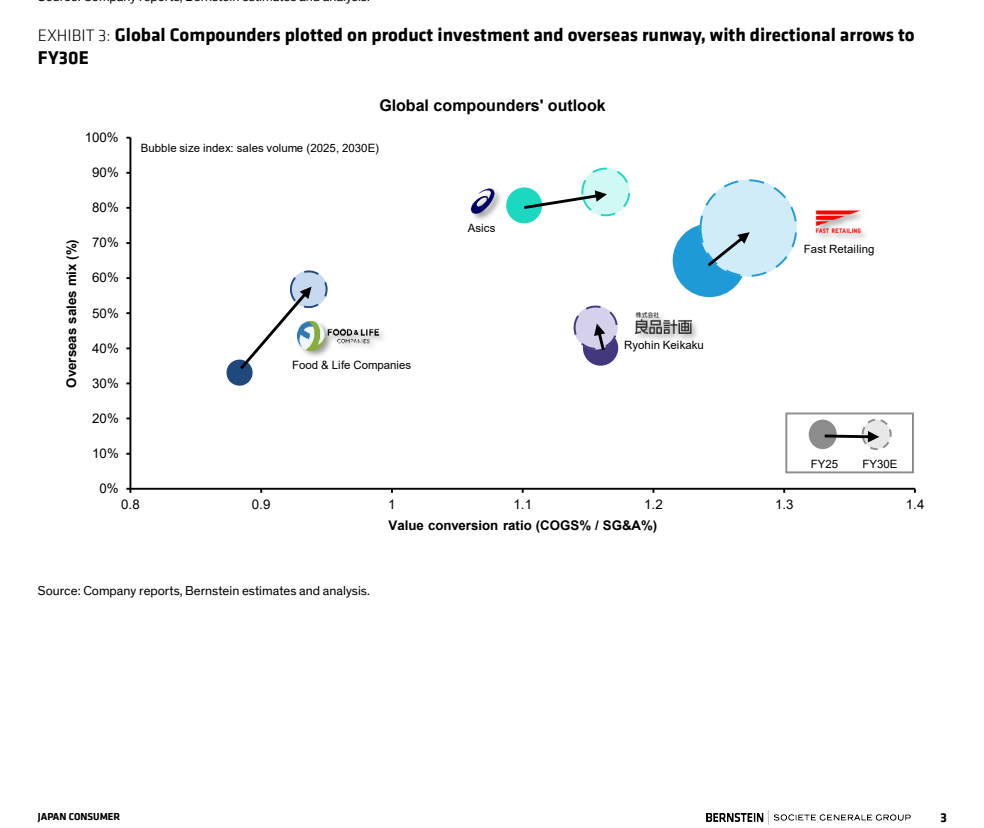
图5. 我们的观点


图6. 全球复合型企业按产品投资和海外增长空间绘制,并附方向箭头


图7. 国内零售商地图:营业利润率(盈利能力)与品类复合年增长率(行业增长),含FY30E


图8. 我们对全球复合型企业的股票推荐摘要


图9. 我们对国内零售商的股票推荐摘要


图10. 日本消费:目标价与市场共识对比


图11. 日本消费:盈利预测摘要


图12. 日本消费:我们的估值方法

