德意志银行:Airbus(AIR.PA):中期指引、€5bn股票回购及2029年之后的飞行计划
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行指出,空中客车在业务更新中确认了2026年指引,并披露了2029年中期指引,预计2029年调整后EBIT为120亿至130亿欧元,符合彭博市场共识的130亿欧元。 报告的核心亮点在于公司宣布了一项50亿欧元的三年期股票回购计划,叠加2025年公布的30%-50%股息支付政策,意味着约60%的自由现金流将返还给股东,此举被视为积极信号。 商业飞机的增长不会在2029年停滞,宽体机(如A350)的增产和服务业务(2030年销售额目标翻倍至100亿欧元)将成为未来驱动力;防务与航天以及直升机部门也将继续其增长轨迹。 基于回购计划对股本缩减的积极影响,分析师将目标价从226欧元上调至232欧元,并维持“买入”评级。
主要观点
- 空客2029年中期指引预计调整后EBIT为120至130亿欧元,基本符合市场预期的130亿欧元。
- 公司宣布50亿欧元三年期股票回购计划,叠加股息政策将约60%的自由现金流返还股东。
- 宽体机增产预计将持续到2029年之后,A350当前目标为到2028年达到每月12架,未来或达14-16架。
- 服务业务是重要增长动力,目标是到2030年将销售额翻倍至100亿欧元。
- 防务与航天以及直升机部门继续其增长轨迹,航天领域在卫星星座和军事航天方面表现突出。
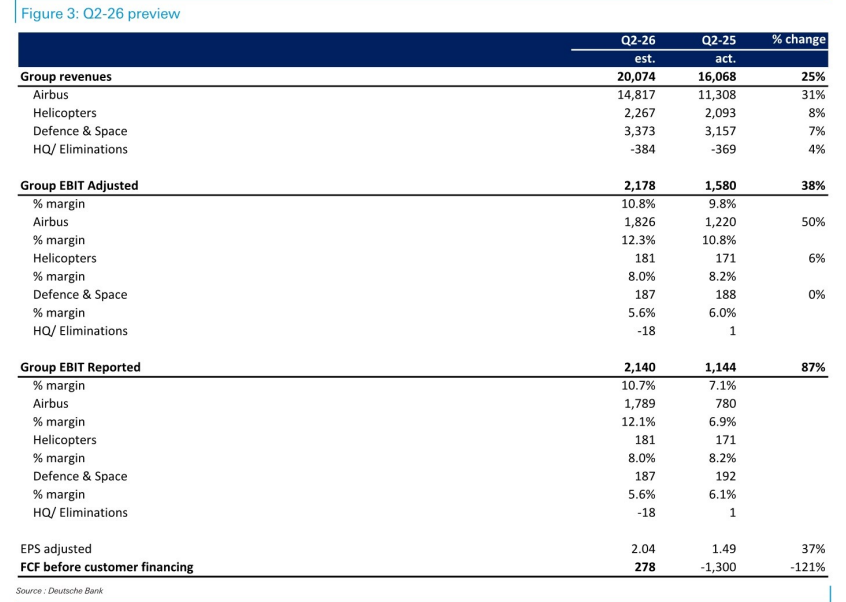
- 二季度财报将于7月29日盘后发布,商用飞机板块的主要驱动力是Q2同比额外增加67架交付量。
- 公司重申了五年期约1倍的现金转化目标,预计Q2自由现金流将为正。
论述逻辑
- 空客业务更新披露的2029年中期指引与市场预期基本一致,而50亿欧元回购计划构成超预期利好;在强劲需求与前所未有的高能见度支撑下,宽体机增产与服务业务增长将确保2029年后的持续盈利。这种基本面改善与股东回报增强直接促成了分析师对目标价的上调与买入评级的维持。
关键展望
- 公司预计在2026年做出决定,以进一步提高A350的生产速率,从而支持宽体机的持续增产。
推荐标的
- 维持对空中客车(AIR.PA)的“买入”评级,目标价从226欧元上调至232欧元。
- 上调目标价主要源于50亿欧元回购计划对股本数量的缩减效应,估值基于2028年EV/EBIT分部加总法(290欧元)、DCF法(197欧元)和4%自由现金流收益率法(208欧元)的平均值。
关键图表
图1. 2026年2月26日业绩预览