瑞银 科迪华(CTVA.US):崭新的科迪华;维持中性评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在科迪华(Corteva)完成Vylor/Seed分拆后,维持其“中性”评级,并将目标价下调至15美元。 报告指出,尽管科迪华拥有稳健的投资组合,但行业面临的挑战(如大宗商品价格通胀带来的原材料成本压力及仿制药竞争)抵消了其优势。 瑞银预计2027-2029年公司销售额和EBITDA将分别实现3%和6%的年复合增长率,但实现这一目标高度依赖于定价能力的提升。 目前公司风险回报平衡,瑞银建议在监测行业趋势出现明确转折前保持观望。
主要观点
- 科迪华是全球作物化学品市场的第四大参与者,拥有约2/3的差异化产品组合。
- 作物化学品市场面临来自中国和印度仿制药竞争的长期定价压力,尽管目前有所企稳,但2027年原材料成本预计将因大宗商品价格通胀而上升。
- 瑞银模型预测2029年前有机增长率约为3%,其中价格增长低于1%/年,销量增长为2.5%-3%。
- 科迪华2029年EBITDA目标为约15.5亿美元,瑞银认为该目标可实现,但前提是定价需高于公司预期的-1%/年。
- 科迪华在北美市场占比最大(约37%),其次是拉美(约31%),拉美市场因种植面积增长和病虫害压力具有更高增长潜力,但也更具波动性。
- 公司过去十年推出的7款新活性成分产品贡献了2026年约14亿美元的销售额,预计峰值收入约为25亿美元。
论述逻辑
- 行业定价压力(仿制药竞争)→ 成本通胀(原材料价格上涨)→ 利润率受挤压风险 → 依赖新产品引入和定价能力提升以实现EBITDA增长目标 → 瑞银维持中性评级并下调目标价以反映独立价值。
关键展望
- 预计2027年销售额增长约3%,但受价格/成本压力影响,EBITDA增长仅约2%。
- 预计2028-2029年增长前景改善,EBITDA年增长率可达约6%,得益于成本节约和原材料通胀放缓。
推荐标的
- 科迪华(CTVA.US):中性评级,目标价15美元。
关键图表
图1. 新科迪华销售组合

图2. 全球农作物化学品生产商销售额比市场更具波动性

图3. 科迪华/FMC作物保护产品销量指数
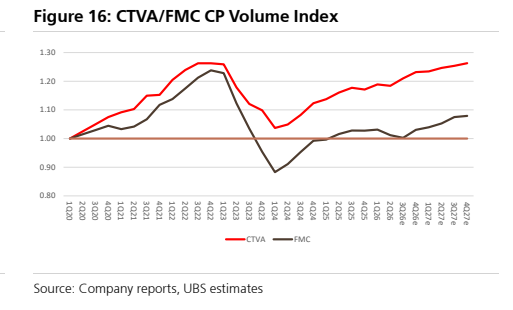
图4. 滚动3个月平均作物产量同比变化

图5. 我们预计新科迪华利润率将有更温和的改善
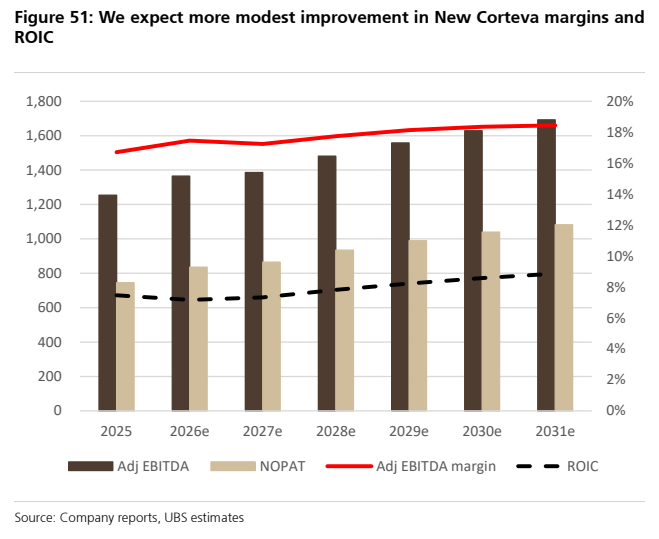
图6. 以2000年为基准的关键全球作物产量指数

图7. 每收获英亩水稻产量(英担/英亩)
