高盛 美洲清洁技术:太阳能26年第三季度前瞻:鉴于宏观担忧,近期门槛较低;地面电站预期上行空间的风险收益比较好——买入NXT等
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布2026年第三季度太阳能行业前瞻,认为受利率、Section 232政策及设备禁令等宏观逆风影响,投资者预期已处于低位。 尽管住宅市场面临需求疲软,但地面电站市场在强劲电力需求支撑下仍具韧性。 高盛看好NXT和FSLR在预期低迷背景下的风险收益比,并认为SHLS凭借利润率恢复和新产品杠杆具备超预期潜力。 报告指出,上游定价在三季度趋稳,但下游定价下滑,导致集成制造商面临成本压力。 整体而言,行业正处于政策不确定性与需求韧性的博弈中,建议关注三季度财报中关于订单、项目进度及成本管理的指引。
主要观点
- 投资者对太阳能板块预期较低,宏观逆风(利率、Section 232、设备禁令)造成了对近期订单和需求的担忧。
- Section 232政策明确了最低进口价格,虽然增加了组件成本,但预计不会导致地面电站部署的大规模缩减。
- 三季度上游定价趋稳,但下游定价下滑,集成制造商利润空间受压。
- 美国地面电站项目新增容量在三季度环比下降32%,至25.9 GW。
- 住宅储能需求表现优于住宅太阳能,受韧性需求和虚拟电厂(VPP)参与度提升支撑。
- 11月3日的中期选举可能影响可再生能源政策,特别是投资税收抵免(ITC)和45X制造税收抵免的延续性。
论述逻辑
- 宏观逆风(利率/政策)导致市场预期下调 -> 估值处于低位 -> 行业门槛降低 -> 具备良好风险收益比的标的(如NXT、FSLR)存在上行空间。
关键展望
- 预计地面电站开发活动将随时间推移逐渐增加,尽管短期内存在合同和项目时间的不确定性。
- 45X制造税收抵免面临延续讨论,若无此抵免,部分新设施可能因全球运营成本差异而停止运营。
推荐标的
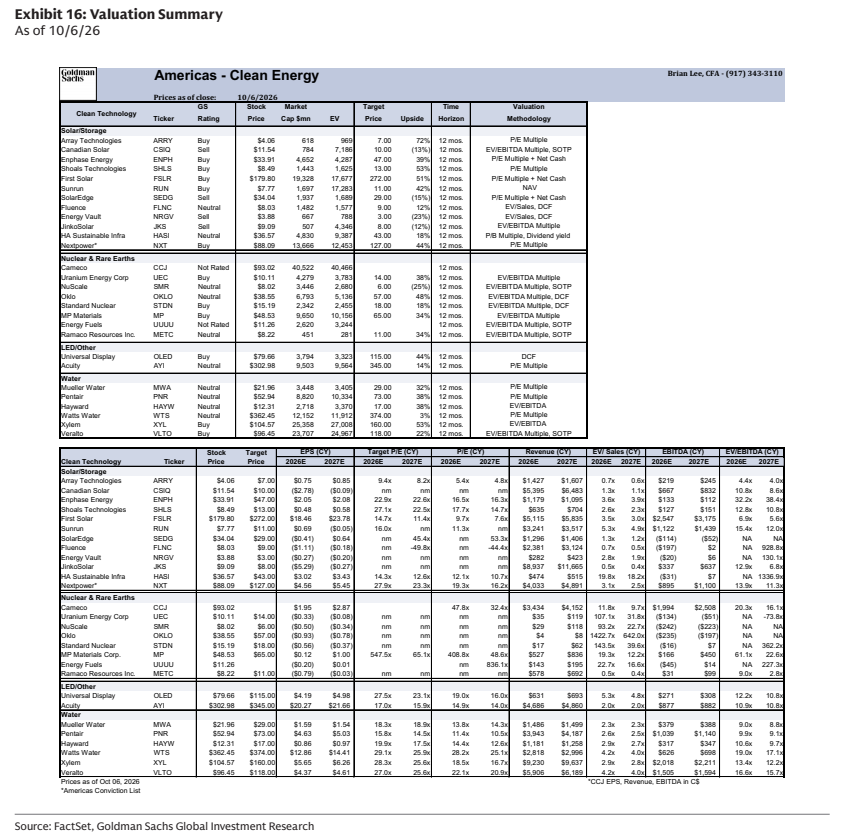
- NXT (Nextpower): 买入,目标价$127.00。
- SHLS (Shoals Technologies): 买入,目标价$13.00。
- FSLR (First Solar): 买入,目标价$272.00。
- ENPH (Enphase Energy): 买入,目标价$47.00。
- RUN (Sunrun): 买入,目标价$11.00。
- FLNC (Fluence): 中性,目标价$9.00。
- CSIQ (Canadian Solar): 卖出,目标价$10.00。
关键图表
图1. 过去3个月太阳能股票明显跑输大盘
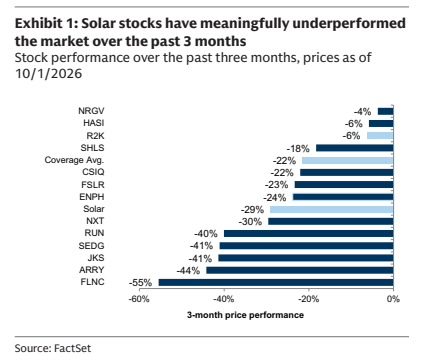
图2. 2026年,我们认为SHLS和JKS相对共识的潜在上行空间最大,RUN的潜在下行空间最大(GSe与共识对比汇总,EBITDA单位为百万美元)
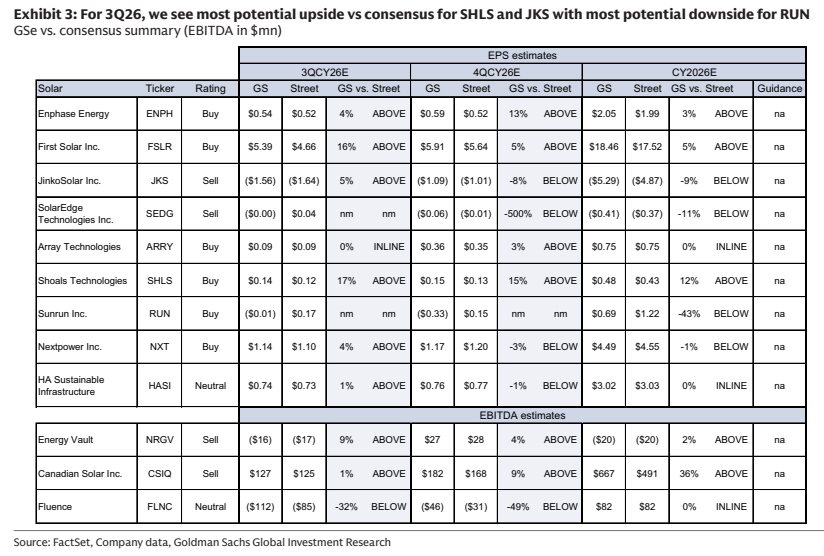
图3. 3Q26电池片和组件平均售价环比下降,多晶硅和硅片上涨
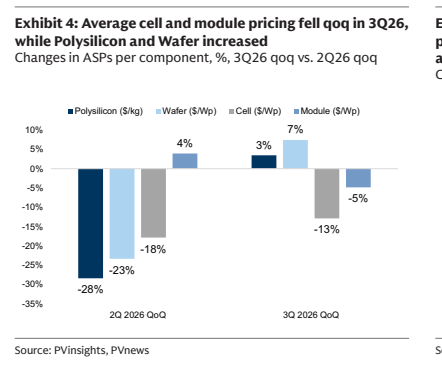
图4. 管道储备新增量环比下降32%
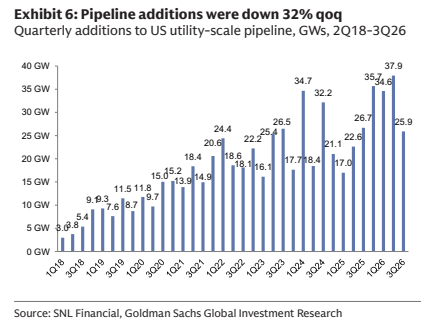
图5. FSLR 3Q26业绩展望(股价截至2026年10月5日)
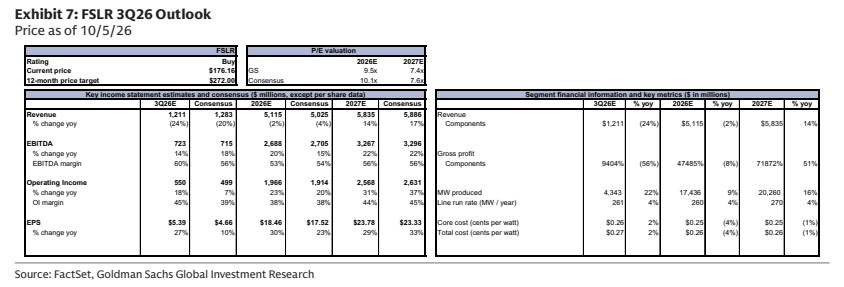
图6. ARRY 3Q26业绩展望(股价截至2026年10月5日)
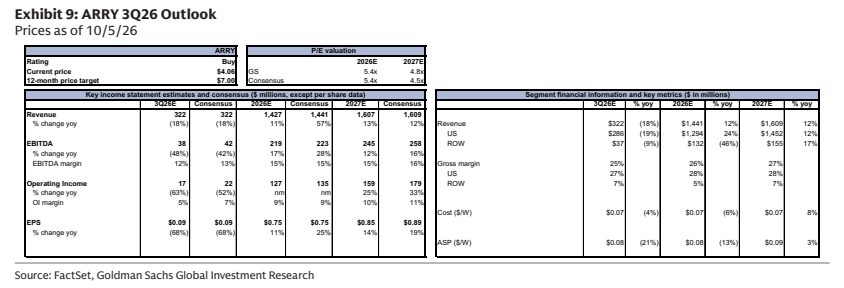
图7. SHLS 3Q26业绩展望(股价截至2026年10月5日)
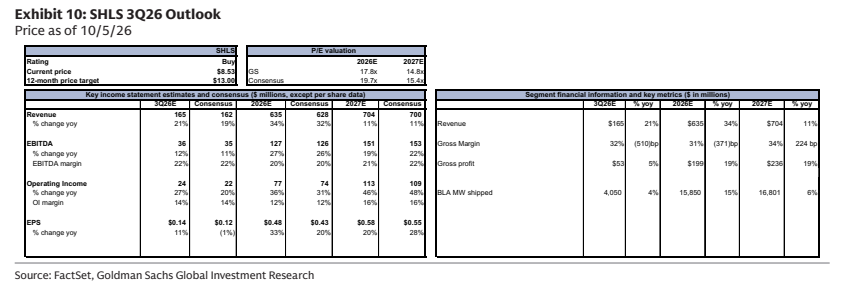
图8. ENPH 3Q26业绩展望(股价截至2026年10月5日)
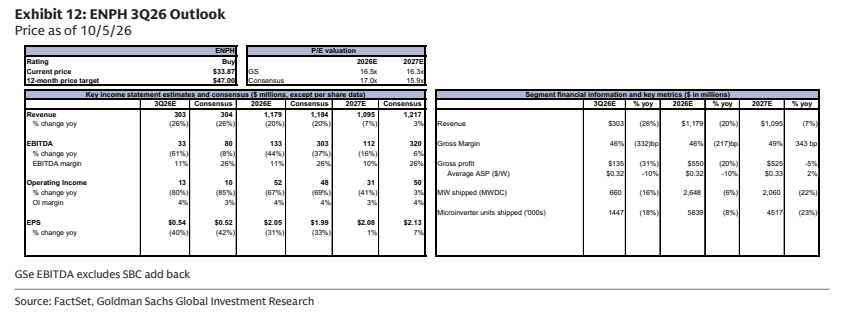
图9. SEDG 3Q26业绩展望(股价截至2026年10月5日)
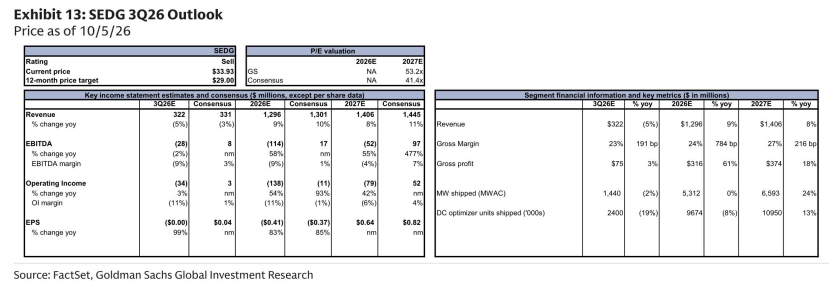
图10. CSIQ 3Q26业绩展望(股价截至2026年10月5日)
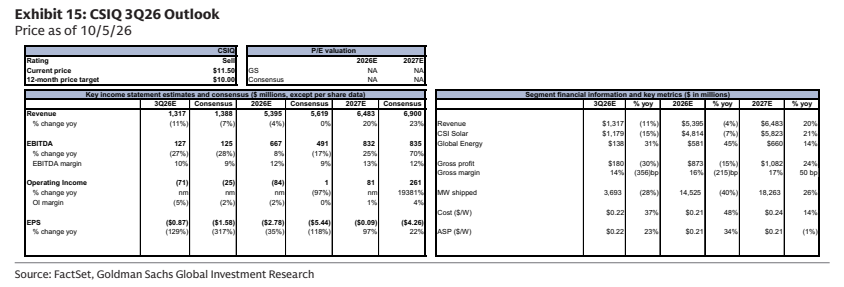
图11. 估值汇总(截至2026年10月6日)