大摩美国消费图册:2026年消费降至中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在本期美国消费者图册中将2026年美国消费判断转为更中性:油价上行对实际购买力的拖累超过财政退税和减税带来的提振,预计实际个人消费支出增速从2025年的2.1%降至2026年的1.8%(四季度同比),低于2012-2019年2.4%的平均速度。压力主要集中在低收入和中等收入群体,因为能源价格上涨直接侵蚀其真实收入,且就业增长偏慢使劳动收入缺乏缓冲;高收入群体则仍受财富增长支撑,消费韧性相对更强。商品消费承担油价冲击的大部分影响,服务消费更稳定,储蓄率预计继续下降以帮助家庭平滑短期冲击。展望2027年,随着关税和能源价格传导效应消退、生产率提高、劳动力市场更稳定、通胀回落以及美联储立场不再那么限制性,实际收入和实际消费有望重新加速。
主要观点
- 美国消费者短期面临多重交叉力量。财政因素仍构成顺风,2026年上半年影响更大,估计对全年消费贡献约20个基点,并通过相关财税安排带来约650亿美元的净收入增量;财富增长也支持高收入和高财富家庭,摩根士丹利同事预计未来12个月标普500指数上涨12%、今年房价上涨2%;世界杯对全年消费贡献很小,约2个基点,但6-7月对娱乐服务、餐饮和住宿有更集中的边际提振。
- 更大的问题来自逆风:油价在二季度见顶并带有滞后影响,预计对2026年消费形成约30个基点拖累,主要通过低收入和中等收入家庭以及商品支出体现;就业增长偏慢使实际收入全年仅增长1.2%;美联储全年按兵不动、长期利率二季度见顶和金融条件收紧,也会影响年轻人、租房者、低中收入群体和耐用品相关消费。
- 核心宏观预测显示消费在2026年放缓、2027年恢复。实际个人消费支出四季度同比预计为2024年3.1%、2025年2.1%、2026年1.8%、2027年2.1%;名义消费支出2026年仍为5.0%,说明通胀贡献较高。失业率预计从2025年末4.5%降至2026年末4.3%和2027年末4.1%,但非农就业月均增量只有2026年4.3万人、2027年6万人,显示劳动力市场改善并不强劲。
- 收入端是消费放缓的直接传导链。油价冲击带来更高通胀和略弱就业,导致实际收入增长在2026年维持低位,实际可支配收入全年仅增长1.2%,且有一个季度可能转负;消费因而在2026年降速。到2027年,随着通胀回落和经济基本面改善,实际收入和消费才重新上行。
- 税收退款短期缓冲油价,但难以改变全年判断。联邦退税同比增长17%、增加490亿美元,平均退款增加约330美元;若美国零售汽油均价为每加仑3.60美元,能源价格上涨就足以抵消退税对消费的支持,而报告当时汽油价格约为4.50美元。摩根士丹利估计,如果汽油价格维持高位,平均家庭的退税增量到7月中旬将被额外油费抵消。
- 收入分层是本篇报告的重要线索。油价冲击前,报告原本更看好低收入和中等收入群体的支出增长,但现在转为谨慎,因为真实支出放缓对这些家庭更有约束;高收入消费者受到金融资产和房地产财富支撑,更有能力平滑冲击。纽约联储数据也显示,高收入组相对2023年的零售支出增长约10%,低收入组仅约5%,且3月真实汽油消费下降对低收入组更明显。
- 劳动力市场并未明显恶化,但也没有重新收紧。4月非农就业增加11.5万人,三个月均值为4.8万人,是近一年中首次连续两个月就业增加,显示劳动力需求有所回暖;失业率维持4.3%,但若没有劳动参与率下降本会更高。职位空缺仍偏低,3月为690万个,空缺率4.1%,每名失业者对应职位空缺数为0.95,说明劳动力市场仍接近贝弗里奇曲线较平坦区域。
- 劳动供给和流动数据偏软。2026年前四个月劳动参与率下降,1月大幅下降主要源于劳工统计局纳入新人口数据,之后又下降0.2个百分点;核心年龄参与率保持稳定,但人口结构会推动总体参与率未来几年继续下行。流量数据显示,失业者转为就业的概率回落,非劳动力人口转为就业的概率也下降,失业者继续失业的概率升至53%,与企业调查中的就业反弹形成对比。
- 工资和收入没有形成新的通胀压力。职位空缺和离职率偏低,换工作者工资增速最近重新高于总体工资,但整体工资表现并不显示通胀性压力。生产和非管理人员的劳动收入代理指标从2025年中低点回升,工时和就业改善带动总劳动收入修复,但高通胀使真实收入仍弱,报告预计2026年偏软、2027年因通胀下降和工资及资产收入改善而重新加速。
- 消费信心偏弱,但并非所有分项都恶化。当前状况和预期指数年初以来下降,高收入群体信心近期有所回升,就业预期略有改善。摩根士丹利的消费者脉搏调查显示,4月中期净支出意向环比回升,必需品如线下食品杂货仍是优先项,国内和国际休闲旅行意向反弹,但消费电子、玩具、家电等商品类别仍是最负面的支出方向。
- 零售销售名义较强、实际受价格压制。2月至4月零售销售名义表现强劲,4月控制组销售环比增长0.5%,三个月均值为0.7%,但报告估算同期控制组价格平均环比上涨0.5%,意味着真实支出动能较弱。4月体育用品/爱好、食品杂货和线上商店较强,服装较弱,餐饮作为唯一服务类零售项目也表现较强。
- 商品消费是2026年的主要弱项。2026年一季度商品占名义消费支出的30.8%,低于2019年31.4%的平均水平,尽管过去一年商品价格已经上升。报告认为关税价格冲击大体已经过去,但油价上涨继续压制商品支出,2026年对消费预测下调的30个基点全部来自耐用品和非耐用品,而非服务;真实商品支出到2027年才更明显恢复,服务支出则在预测期内保持韧性。
- 财富效应仍是高收入消费韧性的基础。研究通常认为每1美元财富增加对应的消费增加低于10美分,整体财富效应不大,但过去几年资产增值仍帮助消费保持强劲。2019年以来家庭净财富增加68万亿美元、增长59%,截至2025年四季度达到184万亿美元,最近几个季度增量更多来自金融财富,而金融财富更集中于高收入家庭。消费此前一度高于财富模型隐含目标,现在已回到相符区间,除非周期条件显著恶化,突然大幅放缓的风险较低。
- 储蓄率将继续下降以缓冲收入冲击。储蓄率2025年末为3.9%,2026年1月因个人收入数据纳入税制变化升至4.5%,2-3月降至3.6%,为2022年以来低点。报告预计消费者会继续通过降低储蓄率来平滑油价冲击,财富和生产率提高也会鼓励在收入偏软时维持支出;疫情超额储蓄叙事基本结束,存量虽高于疫情前但已趋于稳定。
- 居民资产负债表总体仍稳健。2025年四季度净财富继续上升,资产增长快于负债增长,存款占可支配收入比例和净财富占可支配收入比例均高于疫情前,流动资产增加主要集中在高收入群体。债务余额2026年一季度基本稳定,债务占可支配收入比例仍低于疫情前,而财富占可支配收入比例高于疫情前,这为基准消费情景提供缓冲。
- 信贷条件稳定但不会显著放松。2022-2025年贷款标准收紧后,最新银行贷款调查显示汽车贷款标准净放松、信用卡标准持平,汽车贷款增长回升,信用卡贷款增长也小幅加速。不过在宏观和消费者背景波动较大的环境下,报告不预计今年贷款标准大幅放松。
- 信用表现分化,汽车贷款更值得关注。债务服务率略有上升但仍低,抵押贷款和消费债务服务比率均有所抬升;除学生贷款外,新增逾期率大体稳定。资产支持证券数据中,汽车贷款逾期最近下降,但降幅低于通常季节性改善,税收退款带来的上半年信用表现修复弱于预期;次级和优质汽车贷款逾期相对季节性仍高企,信用卡逾期更稳定且好于去年。
- 住房市场仍卡在低速状态。供给和需求都受挑战,但最近需求是更大的成交约束;现房库存绝对水平仍低且低于2019年,但比2023年低点高35%、同比高10%。可负担性较2023年低点改善却尚未刺激需求,导致销售疲软和房价增速继续放缓;由于10年期美债收益率在预测期内维持4%以上,报告认为可负担性改善有限,房价和销售保持低个位数增长,开工短期收缩、2027年才恢复部分动能。
论述逻辑
油价上涨和金融条件偏紧 → 低中收入家庭真实购买力下降、就业和实际劳动收入改善有限 → 商品消费承担主要拖累、服务消费相对稳定 → 财政退税和财富增长只能部分抵消冲击,其中财富支持主要集中在高收入群体 → 2026年实际消费增速降至1.8%并低于疫情前趋势 → 2027年能源和关税传导消退、通胀回落、生产率提高、劳动力市场稳定以及美联储政策不再那么限制性 → 实际收入和消费重新加速。
关键展望
- 宏观消费展望:2026年实际个人消费支出四季度同比预计放缓至1.8%,2027年回升至2.1%;名义消费支出2026年仍为5.0%、2027年降至4.1%。实际可支配收入预计2026年仅增长1.2%、2027年回升至1.7%,实际劳动报酬2026年仅0.8%、2027年回升至1.9%。
- 通胀和政策展望:油价冲击使2026年通胀更高,消费者物价指数四季度同比预计3.4%,个人消费支出价格指数为3.2%,核心个人消费支出价格指数为2.8%;到2027年,整体个人消费支出通胀预计降至2.0%、核心降至2.3%。报告基准假设美联储2026年按兵不动,之后政策立场不再那么限制性,这将有助于2027年消费重新加速。
- 收入分层展望:低收入和中等收入家庭将继续承受能源价格和真实收入偏弱的压力,商品支出受影响最大;高收入家庭因股票和房地产财富增长更有韧性。若油价回落且股市回报强于预期,上行风险首先体现为高收入家庭消费更强,若招聘同步改善,强势可能扩散至更多收入层级。
- 劳动力市场展望:摩根士丹利预计非农就业月均增量2026年约4.3万人、2027年约6万人,失业率2026年末4.3%、2027年末4.1%,维持低速改善而非明显过热。总体劳动参与率未来几年仍可能因人口结构下降,职位空缺和劳动力流动数据表明就业市场仍有松弛。
- 信用和资产负债表展望:大行信用卡贷款增速预计从2025年的4.0%升至2026年的5.6%和2027年的6.3%,信用卡净核销率2026年4.1%、2027年4.2%,汽车贷款净核销率2026年1.7%、2027年1.6%。居民债务负担低于疫情前、财富占收入比例较高,基准情景下资产负债表仍能支撑消费,但汽车贷款逾期的季节性改善不足需要继续跟踪。
- 风险展望:上行风险包括油价冲击消退、股市回报强于预期、就业招聘回升、政策制定者在中期选举前推出消费者刺激,以及食品券和医疗补助削减被推迟或软化;后者可能把2027年收入和消费预测提高最多数个十分之一百分点。下行风险包括油价显著高于预期或维持高位更久,使消费影响变得非线性,并通过核心通胀、企业信心、招聘和资产市场形成二次冲击;另一个风险是生产率提升并非补充劳动力,而是带来更大劳动力替代和更高失业率。
推荐标的
- 本报告是宏观消费图册,没有给出个股评级、债券交易、行业配置或明确投资推荐。
- 隐含方向上,高收入消费者相关消费和服务消费相对低中收入商品消费更有韧性;消费者信贷中信用卡表现较汽车贷款更稳定;住房相关资产仍受高利率和需求疲弱约束。
关键图表
Slide 4:关键经济与消费者预测,表格列出2024年至2027年实际个人消费、名义个人消费、非农就业、失业率、储蓄率、实际可支配收入、通胀以及大行信用卡和汽车贷款指标的预测路径。

Slide 6:疲弱的实际收入短期压制消费增长,图中显示2026年实际可支配收入和实际消费同步降速,商品支出受油价冲击更明显,服务支出在预测期内相对更有韧性。

Slide 7:更高汽油价格抵消财政提振,图中显示联邦退税同比增加,但当美国零售汽油均价达到每加仑3.60美元时,额外汽油支出就足以抵消平均退税增量。

Slide 8:不同收入群体的消费动态,图中显示高收入家庭真实零售支出相对2023年增长更快,而低收入家庭真实汽油消费下降更明显,说明油价冲击对低收入群体压力更大。

Slide 9:美国消费者展望的上行和下行风险,图中展示财政法案中扩张措施、食品券和医疗补助削减及其他收缩措施对国内生产总值的净影响,并给出失业率预测路径。

Slide 11:就业增长反弹,图中显示4月非农就业增加并推动三个月均值回升,同时历史和预测的维持失业率不变所需就业增速维持在较低水平。

Slide 12:贝弗里奇曲线和职位空缺仍偏软但高于12月低点,图中显示职位空缺率位于较低水平、每名失业者对应职位空缺数低于1,劳动力市场接近曲线平坦区域。

Slide 13:劳动参与率下降但核心年龄群体保持稳定,图中按年龄组展示2019年以来参与率指数,并显示总体参与率受人口结构拖累低于核心年龄参与率。

Slide 14:劳动力流动再次走软,图中显示失业者转为就业和非劳动力人口转为就业的概率回落,而失业者继续失业的概率上升至近年较高水平。

Slide 15:劳动力市场松弛指标信号混合,图中显示职位空缺和离职率偏低,但换工作者工资增速最近重新高于留任者和总体工资增速。

Slide 16:劳动收入反弹但实际收入增长偏软,图中显示生产和非管理人员总薪资代理指标从低点回升,但实际可支配收入和实际劳动收入到2027年才更明显加速。

Slide 18:消费者信心下降但就业预期改善,图中分别展示当前状况、预期、高收入群体信心以及就业市场差值,说明情绪偏弱但劳动力预期边际修复。

Slide 19:4月支出意向反弹,图中按品类列出未来六个月相对当前的净支出意向,食品杂货和家庭必需品保持较强,消费电子、玩具和家电仍最弱。

Slide 20:零售销售名义表现强劲,表格列出2026年2月至4月各零售类别的月环比、年同比以及2024年至2026年年初至今增速,显示价格上涨抬高名义销售但真实支出仍受压。

Slide 21:一季度商品支出疲弱,图中显示商品占名义消费支出比例低于疫情前平均水平,并给出摩根士丹利对实际商品和服务消费季度增速的预测。

Slide 22:今年商品支出仍将偏弱,图中比较真实商品、商品价格和名义商品增长,以及真实服务、服务价格和名义服务增长,显示油价拖累主要落在耐用品和非耐用品。

Slide 23:财富效应的影响,图中展示企业股票和房地产财富相对2019年四季度的指数变化,以及消费相对财富模型隐含目标的偏离,说明财富积累支撑近年消费。

Slide 24:储蓄率在1月冲高后下降,图中展示个人储蓄率的长期历史区间、季度储蓄和超额储蓄存量,说明消费者正在通过降低储蓄率平滑油价冲击。

Slide 26:资产增长快于负债增长使净财富保持高位,图中展示家庭资产负债变化、存款和净财富占可支配收入比例,以及不同财富分位的现金和存款增量。
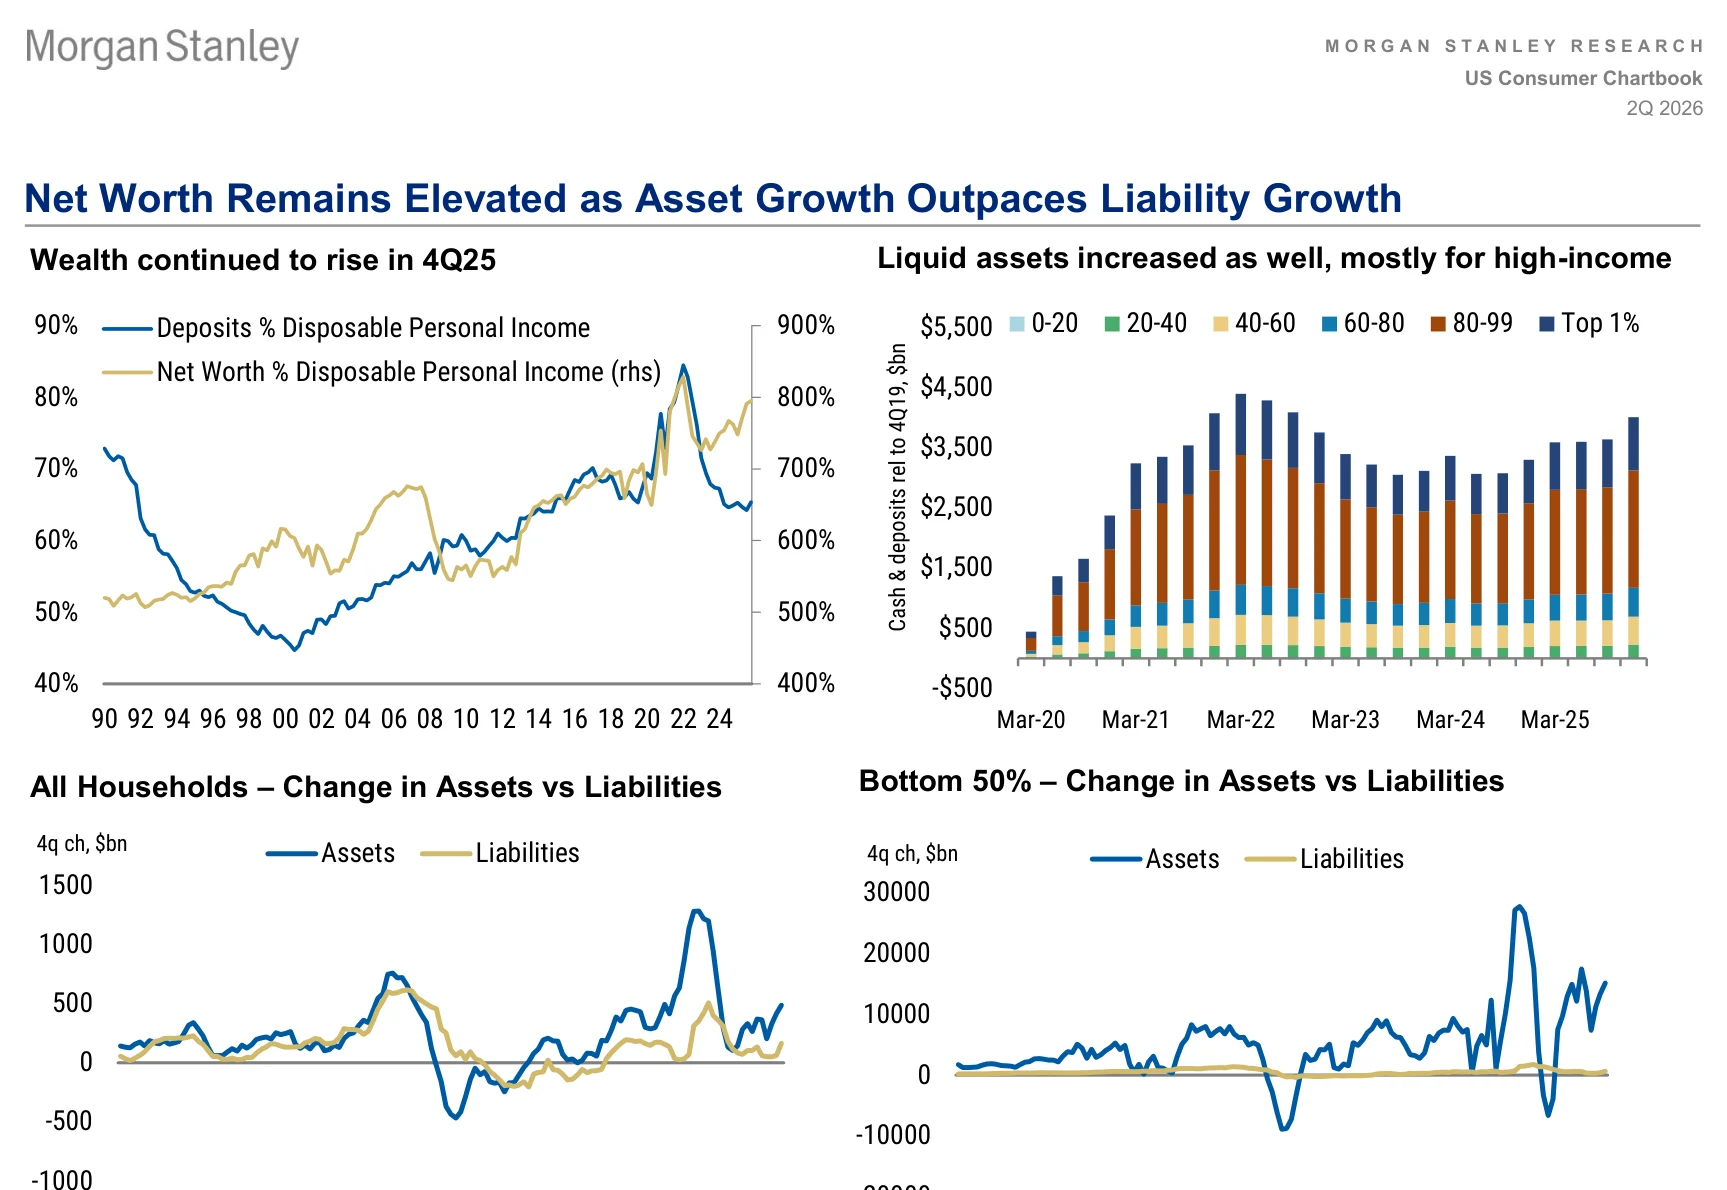
Slide 27:家庭债务水平基本不变,图中展示家庭债务余额构成、各类债务占比、债务和净财富相对可支配收入比例,以及循环信贷同比增速。

Slide 28:偿债率上升但仍处低位,图中展示家庭债务服务占可支配收入比例、抵押贷款和消费债务服务比率、新增逾期率以及汽车贷款和三十年固定抵押贷款利率。

Slide 29:贷款标准趋于稳定,图中分别展示汽车贷款和信用卡贷款标准与贷款增速,说明贷款标准不再收紧但今年也难以显著放松。

Slide 30:资产支持证券中的汽车和信用卡逾期,图中显示汽车逾期近期下降但弱于通常季节性,次级和优质汽车贷款逾期仍偏高,信用卡逾期更稳定并好于去年。

Slide 31:住房市场仍陷在低速状态,图中展示住房月供占收入比例和独户住宅库存,说明可负担性改善有限、库存虽回升但需求仍约束销售。
