李典 徐梓童 行业研究 行业定期 商社美护行业周报:布鲁可中报业绩亮眼,上美股份增持一页股权
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
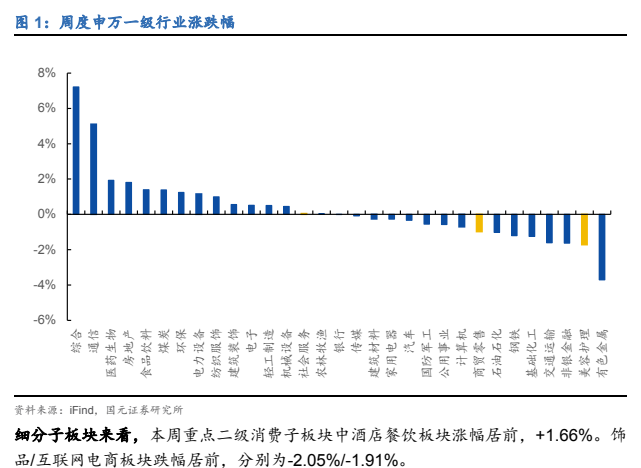
国元证券商社美护团队维持行业“推荐”评级,建议重点关注服务消费以及美护、IP衍生品、黄金珠宝等新消费板块,标的关注贝泰妮、珀莱雅、若羽臣、上海家化、毛戈平、上美股份、泡泡玛特、潮宏基、老铺黄金等。 行情方面,本周(2026.08.10-2026.08.16)商贸零售/社会服务/美容护理分别-0.97%/0.05%/-1.72%,在31个一级行业中排名第24/14/30,同期沪深300为-0.61%。 美护板块,上美股份增持一页29%股权、合计持股升至84%,丽人丽妆上半年营收约8.94亿元且归母净利扭亏,Cosmax科丝美诗26Q2营收7949亿韩元、同比+27.5%创单季历史新高。 出行链方面,第33周全国民航客运航班量近12.3万架次、同比2019年上升15.4%,IHG上半年经营利润6.65亿美元、同比+10%。 IP衍生品业绩亮眼:布鲁可H1收入17.76亿元、同比+32.7%,阅文H1收入35.3亿元、IP衍生品GMV达7.8亿元、同比增长超60%,名创优品预计H1收入114.5-115.5亿元、同比增长约22%-23%。 零售方面,京东Q2净收入3464亿元、经营利润45亿元实现显著扭亏,Shopee Q2 GMV达383亿美元、同比+28.4%。 报告提示下游需求不及预期、贸易摩擦、地缘政治及行业竞争加剧四类风险。
主要观点
- 本周(2026.08.10-2026.08.16)商贸零售/社会服务/美容护理指数分别-0.97%/0.05%/-1.72%,在31个一级行业中排名第24/14/30位,同期上证综指-0.33%、深证成指+0.30%、沪深300-0.61%;细分板块中酒店餐饮涨幅居前(+1.66%),饰品/互联网电商跌幅居前(-2.05%/-1.91%),港股上美股份周涨6.42%。
- 上美股份增持一页29%股权至合计持股84%:全资附属公司上海青道从大脚投资收购23%、从联合创始人刘明处收购6%,上海青道对上海怡页持股由51%提升至80%,叠加上海红道持有的4%,合计达到84%。
- 美护公司动态密集:丸美官宣蔡徐坤为品牌全球代言人并推出小红笔4.0 CP新品;珈凯生物登陆北交所,发行价19.26元/股、募资约1.39亿元,2025年营收2.63亿元、净利润6626.93万元;丽人丽妆H1营收约8.94亿元(+7.61%)、归母净利约2252.29万元扭亏;瑞丽医美预计H1归母净利约400万元、收益约1.15亿元(+35%)扭亏。
- 资生堂以1.995亿元受让北京丽源所持资生堂丽源35%股权,持股升至100%、全资控股欧珀莱并获得品牌完全战略自主权;但资生堂丽源2025年营收8.69亿元、净亏损4133.7万元,2026年前5个月净亏损进一步扩大至5341.5万元。
- Cosmax科丝美诗26Q2营收7949亿韩元、同比+27.5%创单季度历史新高,营业利润737亿韩元(+21.2%、利润率9.3%),净利润500亿韩元(+129.0%);其中中国市场收入1974亿韩元(+32.9%),净利润由去年同期亏损3亿韩元转为盈利63亿韩元。
- 出行链:2026年第33周全国民航执行客运航班量近12.3万架次、日均航班量17697架次,环比+1.1%、同比2025年+2.5%、同比2019年+15.4%;其中国内航班量107377架次(较2019年+21.5%),国际航线13888架次(较2019年-11.4%)。
- 洲际酒店集团IHG上半年经营利润6.65亿美元(+10%)、调整后EBITDA13.9亿美元(+11%),全球RevPAR上涨4.1%,新开业197家酒店、新增31500间客房,大中华区RevPAR实现正向增长;税前利润受成本上行影响同比下滑9%,集团计划2026年股东回报12亿美元。
- 布鲁可2026H1收入17.76亿元(+32.7%)、净利润3.87亿元(+30.5%)、净利率约21.8%;9.9元平价产品收入3.47亿元、销量7750万件、占总销量47.6%,2025年11月推出的拼搭载具类玩具上半年实现收入1.86亿元、占总收入10.4%。
- 阅文集团2026H1总收入35.3亿元(+10.7%),其中IP版权收入约16.1亿元(+41.9%);IP衍生品GMV达7.8亿元、同比增长超60%;短剧及AI漫剧收入突破4.3亿元(+230%)、占IP运营收入约27%,AI漫剧已有46部播放量破亿、367部破千万,海外WebNovel的AI翻译小说收入贡献提升至40%。
- 名创优品预计2026H1收入114.5-115.5亿元(+22%-23%)、经营利润16.2-16.6亿元(+5%-7%、利润率约14.1%-14.5%)、期内利润9.4-9.6亿元(+4%-6%);截至2025年已运营超180个国际知名IP并孵化YOYO等自有IP,自有IP毛利率显著高于授权IP。
- 零售端:京东集团2026Q2净收入3464亿元(-2.9%,受去年同期高基数影响),经营利润45亿元、较去年同期亏损9亿元实现显著扭亏,经营利润率由-0.2%提升至1.3%,京东零售经营利润135亿元、利润率由4.5%提升至4.6%;Shopee Q2订单量42亿笔(+27.5%)、GMV383亿美元(+28.4%)、总营收同比+48.2%至55.88亿美元。
- 投资建议:维持行业“推荐”评级,重点关注服务消费以及美护、IP衍生品、黄金珠宝等新消费板块;标的关注贝泰妮、珀莱雅、若羽臣、上海家化、毛戈平、上美股份、泡泡玛特、潮宏基、老铺黄金等。
论述逻辑
- 报告以周度行情回顾开篇,先定位商贸零售/社会服务/美容护理三大板块在31个一级行业中的相对表现,再下沉到二级子板块(酒店餐饮领涨、饰品/互联网电商领跌)与个股涨跌结构。
- 随后按美护、出行链、IP衍生品、零售四条产业线索,逐一梳理本周公司公告、财报与高频数据,用中报/季报数字验证各细分板块的景气度与分化。
- 在美护公司密集扭亏、IP衍生品链(布鲁可、阅文、名创优品)业绩高增的证据基础上,报告将投资主线收敛至服务消费及新消费板块,并落地为维持“推荐”评级与具体关注标的。
- 最后以下游需求、贸易摩擦、地缘政治、行业竞争四类风险作收尾,构成周报从数据到结论再到风险的完整逻辑闭环。
关键展望
- 行业层面维持可选消费“推荐”评级,后续主线聚焦服务消费以及美护、IP衍生品、黄金珠宝等新消费板块。
- 公司前瞻指引方面:Shopee管理层表示有信心实现全年调整后突破10亿美元的目标;IHG计划2026年股东回报12亿美元。
- 评级有效期为报告发布日后6个月内行业指数相对基准指数(A股为沪深300、港股为恒生指数)的表现;报告未给出个股目标价与明确时间窗口验证点。
- 风险提示:下游需求不及预期的风险、贸易摩擦的风险、地缘政治的风险、行业竞争加剧的风险。
推荐标的
- 行业评级:可选消费(商社美护)——推荐(维持)。
- 关注标的(报告未给出个股评级与目标价):贝泰妮、珀莱雅、若羽臣、上海家化、毛戈平、上美股份、泡泡玛特、潮宏基、老铺黄金等。
关键图表
图1. 周度申万一级行业涨获幅