高盛 NIFTY 连续第8 周下跌3%,触及52 周低点:估值跌至6年低点;鹰派hikes by RBI ahead:9月回撤驱动因素
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告围绕两条主线展开。 其一,NIFTY 本周短交易周下跌 3%,连续第 8 周走低并触及盘中 52 周低点,自 9 月以来累计下跌 7%,为全球最弱市场之一,而 AI 权重较高的北亚市场相对坚挺;回撤由利率敏感板块领跌,autos 与 metals 下跌 5-6%,IT 与 banks 跌幅较小(1-2%),utilities、telcos、healthcare、staples 等防御板块跑赢。 其二,MSCI India 远期 PE 降至 6 年低点 18.5x(较长期均值高 +0.3sd,相对 MXAPJ 溢价约 c.80%),债券收益率自 2025 年年中以来上行 90bps 部分压制估值倍数,股债收益率差已接近长期均值,相对当前印度 10Y 收益率估值接近“公允”。 宏观方面,高盛经济学家预计 RBI 将启动鹰派加息周期,再加息 50bps、累计至 100bp,背景是增长超预期、核心通胀扩大与 El Niño 相关食品通胀风险。 资金面上,FIIs 本周卖出 $2.5bn(年初至今 -$28bn),DIIs 买入 $3.5bn(+$69bn),9 月外资转负但内资保持强劲:8 月国内股票基金月度净流入环比增 19% 至 US$3.1bn,SIP 流入创 US$3.4bn 新高并占主动基金净流入的 90%,基金现金水平 8 月降至 $13bn。 市场广度恶化,约一半 BSE200 个股接近 52 周低点(当前 49%,此前峰值约 ~60-80%)。 共识盈利修正周环比持平,风格上 Value 因子跑赢、Growth 与 Size 因子跑输。
主要观点
- 指数表现:NIFTY 短交易周下跌 3%,连续第 8 周下跌并触及盘中 52 周低点;自 9 月以来累计下跌 7%,为全球最弱市场之一,而 AI 权重较高的北亚市场保持坚挺。
- 板块表现:回撤由利率敏感板块拖累,autos 与 metals 下跌 5-6%,IT 与 banks 跌幅相对较小(1-2%);utilities、telcos、healthcare、staples 等防御板块跑赢,IT 与 autos、materials、real estate 跑输。
- 主题层面:能源安全、AI enablers 与旅游主题领涨,consumption、defense、Make-in-India 等内需周期主题落后。
- 估值:MSCI India 远期 PE 降至 6 年低点 18.5x,较长期均值高 +0.3sd,相对 MXAPJ 溢价约 c.80%。
- 利率与估值:债券收益率自 2025 年年中以来上行 90bps,部分压制估值倍数;股债收益率差接近长期均值,相对当前印度 10Y 收益率,MSCI India 估值接近“公允”倍数。
- 宏观与政策:高盛经济学家预计 RBI 鹰派加息周期在即,将再加息 50bps、累计至 100bp,背景为增长超预期、核心通胀扩大与 El Niño 相关食品通胀风险。
- 资金流:FIIs 本周净卖出 $2.5bn(年初至今 -$28bn),DIIs 净买入 $3.5bn(+$69bn);9 月外资转负而内资流入保持强劲,市场技术面与 pro-risk beta 因子压低了风险偏好。
- 市场广度:约一半 BSE200 个股接近 52 周低点,当前比例为 49%,此前峰值约为 ~60-80%。
- 风格因子:Value 因子跑赢,Growth 与 Size 因子跑输。
- 盈利:共识盈利修正周环比持平;高盛分析师就 IT、Eternal、Indigo、Tata Tech 发布预览。
- 内资基金流:8 月国内股票基金月度净流入环比上升 19% 至 US$3.1bn;SIP 流入创 US$3.4bn 新高(环比 +1%);SMID 基金流入最强、大盘基金流出,SIP 占主动基金整体净流入的 90%。
- 内资基金现金水平:据高盛估算,8 月内资基金现金降至 $13bn(7 月为 $14bn)。
论述逻辑
- NIFTY 连续 8 周下跌、本周跌 3% 并触及盘中 52 周低点 → 报告拆解 9 月回撤的驱动因素:外资 9 月转向负值(FIIs 年初至今 -$28bn)、市场技术面与 pro-risk beta 因子压低风险偏好,广度恶化至约一半 BSE200 个股(49%)接近 52 周低点 → 利率端:债券收益率自 2025 年年中以来上行 90bps,叠加高盛经济学家预计 RBI 再加息 50bps、累计至 100bp(增长超预期、核心通胀扩大、El Niño 食品通胀风险),进一步压制估值 → 结果是 MSCI India 远期 PE 降至 6 年低点 18.5x,利率敏感板块(autos、metals、materials、real estate)领跌,防御板块(utilities、telcos、healthcare、staples)跑赢,风格上 Value 跑赢、Growth 与 Size 跑输 → 但内资流入形成对冲(DIIs 年初至今 +$69bn,8 月基金净流入 +19% 至 US$3.1bn,SIP 创 US$3.4bn 新高并占主动基金净流入 90%) → 报告结论:估值虽降至 6 年低点,但相对当前印度 10Y 收益率已接近“公允”倍数,股债收益率差接近长期均值。
关键展望
- 高盛经济学家预计印度央行(RBI)将进一步加息 50bps,使累计加息达 100bp;驱动因素为增长超预期、核心通胀扩大及 El Niño 相关食品通胀风险,这是报告明确给出的前瞻政策路径。
- 后续验证点:高盛分析师对 IT、Eternal、Indigo、Tata Tech 的业绩预览可供跟踪。
- 估值坐标:MSCI India 远期 PE 处 6 年低点 18.5x,股债收益率差接近长期均值,相对印度 10Y 收益率接近“公允”倍数;报告未给出指数目标点位或评级变动。
推荐标的
- 报告未给出评级或目标价层面的推荐标的;文中仅提及高盛分析师就 IT、Eternal、Indigo、Tata Tech 发布预览,未附评级、目标价或理由。
关键图表
图1. NIFTY盘中触及52周低点,连续第8周下跌
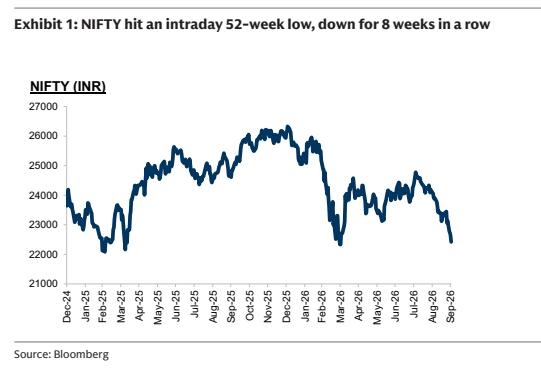
图2. 主题方面,能源安全、AI赋能板块和旅游领涨,而消费、国防、印度制造等国内周期性主题落后
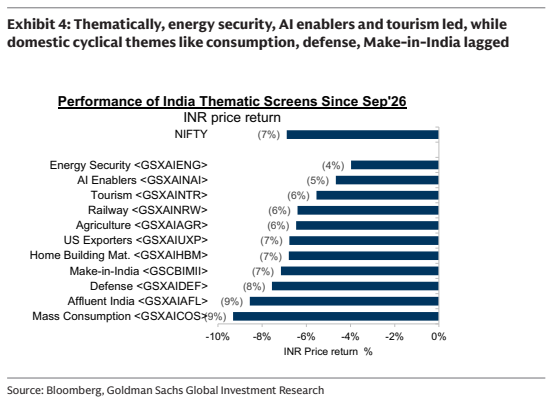
图3. BSE200中约一半个股交易于52周低点附近,而此前峰值为-60%至-80%
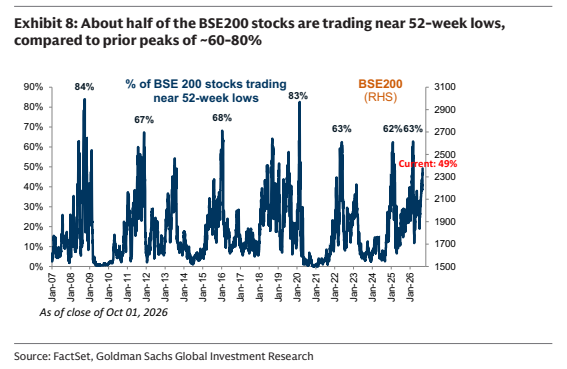
图4. NSE行业指数价格表现(%)领先与落后行业(相对NIFTY的价格表现)
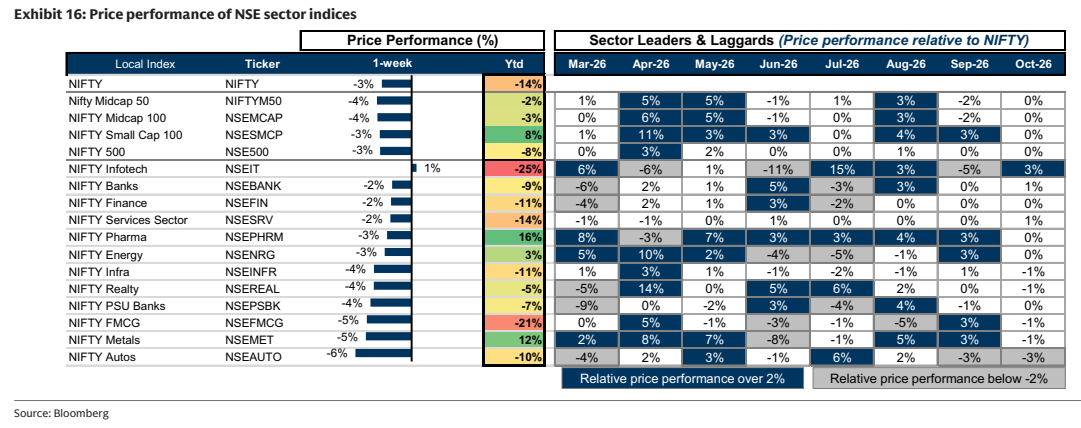
图5. 各行业盈利修正
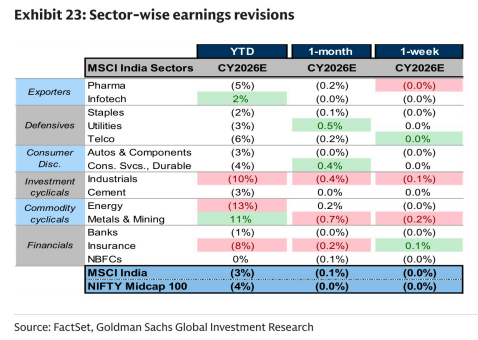
图6. MSCI印度行业层面估值
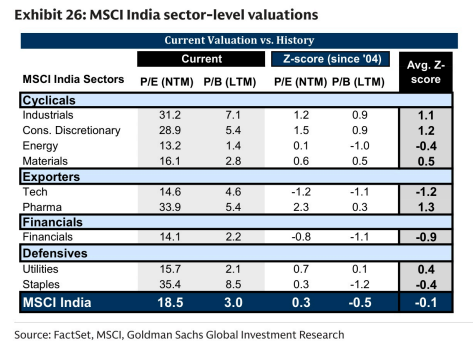
图7. 年初至今累计外资流动
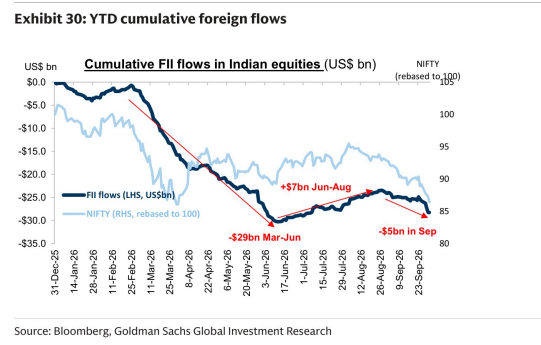
图8. 在新兴市场基金中,印度相对基准的配置增幅最大(新兴市场基金——2,200亿美元,仅主动型基金)
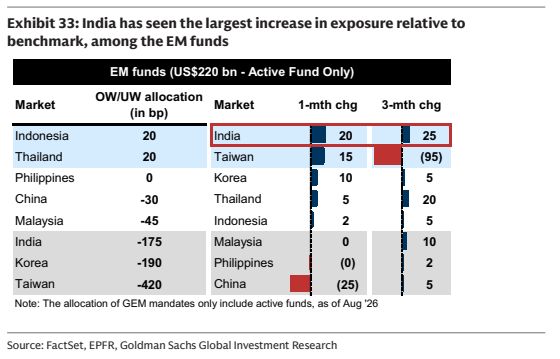
图9. BSE200个股股价高于200日均线的比例
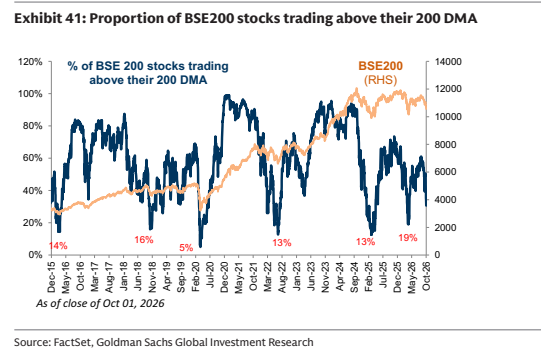
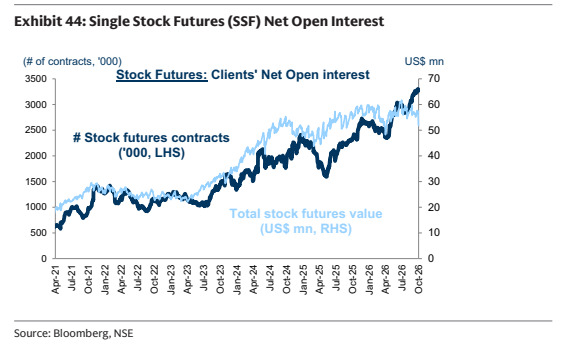
图10. 单一股票期货(SSF)净未平仓合约