汇丰 三星生物制药(207940.KP)首次覆盖给予买入评级:在担忧中攀升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰首次覆盖三星生物制药(Samsung Biologics,207940 KP)并给予“买入”评级,目标价 2,100,000 韩元,潜在涨幅达 49.0%。 2026 年初至今该股下跌 17%,大幅跑输同期上涨 59% 的 KOSPI 指数,主要受制于市场对新订单动能放缓、薪酬上涨及美国关税等问题的担忧。 汇丰认为市场反应过度,在分拆 Samsung Bioepis 后,三星生物制药已成为全球产能规模最大(2025 年达 845kL)且营业利润率最高(2025 年达 45.4%)的纯 CDMO 龙头。 随着收购美国马里兰州生产基地消除关税不确定性,汇丰预计新签订单将于 2026 年下半年反弹,全年新订单预计达 30 亿美元,2027-2028 年可达 USD6-7bn;预计 2026 年销售增速达 22%,超出公司 15-20% 的官方指引。 同时,美国《生物安全法案》推进、收购 PolyPeptide Group 以及新产能释放将成为推动业绩和估值修复的催化剂。
主要观点
- 首次覆盖给予“买入”评级,目标价 2,100,000 韩元,潜在上行空间为 49.0%。
- 股价年初至今下跌 17% 跑输大盘,市场关于订单、薪资和关税的三大担忧被过度放大。
- 分拆后成为纯粹的 CDMO 标的,以 845kL 产能位居全球第一,2025 年营业利润率达 45.4%,显著领先同行。
- 1H26 订单动能放缓是由于 1H25 洽谈减少,预计新订单将于 2H26 回暖,全年新订单预计达 30 亿美元,2027 年与 2028 年增至 USD6-7bn。
- 预计 2026 年销售增速达 22%,将超出公司 15-20% 的官方指引水平。
- 工资上涨对利润影响有限,在薪资增加 20% 的极端悲观情景下公允价值仍有 1,600,000 韩元,高于现价。
- 耗资 3.53 亿美元收购 GSK 旗下美国马里兰州 60kL 生产基地,已商业化生产并自 3Q26 确认收入,对冲美国关税风险。
- 美国《生物安全法案》推进加速全球药企供应链去中国化,公司作为拥有在美制造基地的韩国 CDMO 直接受益。
- 计划以约 2.7 万亿韩元收购多肽 CDMO 公司 PolyPeptide Group 100% 股权,估算中尚未计入该交易潜在增益。
- 宣布通过配股增资 3 万亿韩元用于 PolyPeptide 收购和韩国第二园区建设,新股计划于 2026 年 11 月 30 日上市。
论述逻辑
- 因果逻辑链:市场对关税、劳工罢工及 1H26 订单放缓过度悲观导致股价大幅跑输 → 收购美国马里兰州 60kL 生产基地规避关税壁垒并自 3Q26 产生销售贡献 → 韩国新工厂投产与全球药企避开 BCC/1260H 清单驱动 2H26 订单反弹至 30 亿美元并在 2027 年与 2028 年加速 → 规模经济、ExellenS 标准化流程与抗体聚焦组合确立 45% 以上的高营业利润率壁垒 → 2026-28e 营业利润预测较市场共识高出 3-6%,推动估值中枢向历史均值(28.2x EV/EBITDA)回归。
关键展望
- 新产能业绩贡献窗口:韩国新厂与美国 Rockville 工厂自 2H26 开始贡献销售,美国工厂收入将于 3Q26 开始确认。
- 资本运作与新股发行时间表:3 万亿韩元增资涉及发行 2,270k 股新股,计划于 2026 年 11 月 30 日挂牌交易;PolyPeptide 拟于 2026 年底前完成要约收购。
- 订单与财务预测:预计 2026e 销售额为 5,574.8 十亿韩元,营业利润 2,509.1 十亿韩元;2027e 销售额达 6,561.0 十亿韩元,营业利润 2,998.9 十亿韩元。
- 主要下行风险:韩元对美元汇率大幅走强(公司假设为 KRW1,400/USD)、新生产基地销售贡献延迟、以及新签订单动能再度放缓。
推荐标的
- Samsung Biologics(207940 KP):首次覆盖给予买入评级,目标价 2,100,000 韩元(现价 1,409,000 韩元)。核心逻辑为产能全球领先、抗体制造标准化效率高、下半年新签订单提速及美国基地投产对冲关税风险。
- Samsung Epis Holdings(0126Z0 KP):首次覆盖给予买入评级,目标价 500,000 韩元(现价 327,000 韩元)。
- Celltrion(068270 KP):维持买入评级,目标价 260,000 韩元(现价 177,200 韩元)。
- Wuxi Biologics(2269 HK):维持买入评级,目标价 64.60 港元(现价 49.94 港元)。
- Lonza(LONN SW):维持买入评级,目标价 640.00 瑞士法郎(现价 538.40 瑞士法郎)。
- Biocon(BIOS IN):维持买入评级,目标价 490.00 印度卢比(现价 374.40 印度卢比)。
- Amgen(AMGN US):维持持有评级,目标价 425.00 美元(现价 376.35 美元)。
- Eli Lilly(LLY US):维持减持评级,目标价 940.00 美元(现价 1,137.82 美元)。
- Novo Nordisk(NOVOB DC):维持持有评级,目标价 320.00 丹麦克朗(现价 272.60 丹麦克朗)。
- Roche(ROP SW):维持持有评级,目标价 380.00 瑞士法郎(现价 369.80 瑞士法郎)。
- Pfizer(PFE US):维持持有评级,目标价 30.00 美元(现价 27.46 美元)。
- AstraZeneca(AZN LN):维持持有评级,目标价 139.20 英镑(现价 121.36 英镑)。
关键图表
图1. 股价走势及重大事件
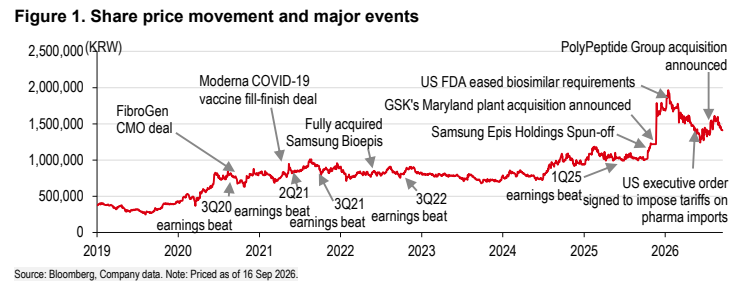
图2. 三星生物制药毛利率高于全球同行
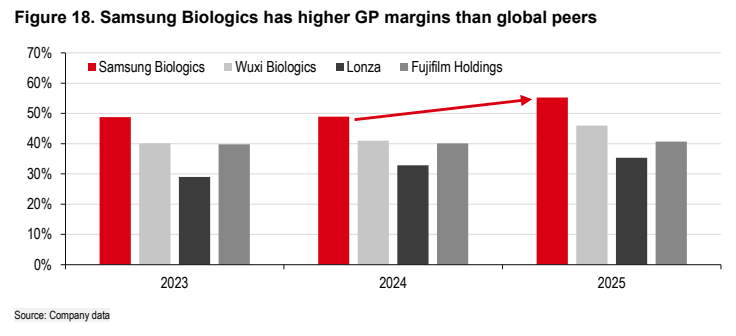
图3. 三星生物制药:年度新增CMO订单趋势及预测

图4. 三星生物制药薪酬假设情景分析
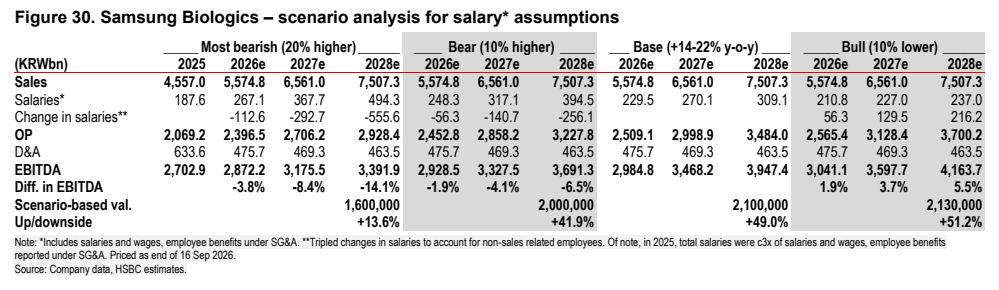
图5. 汇丰预测与市场共识对比
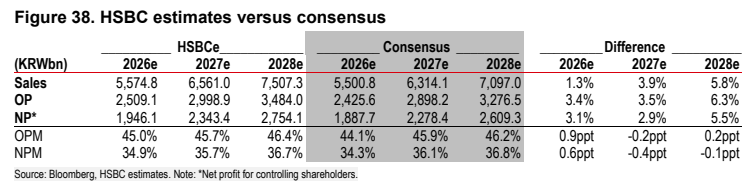
图6. 关键事件时间线
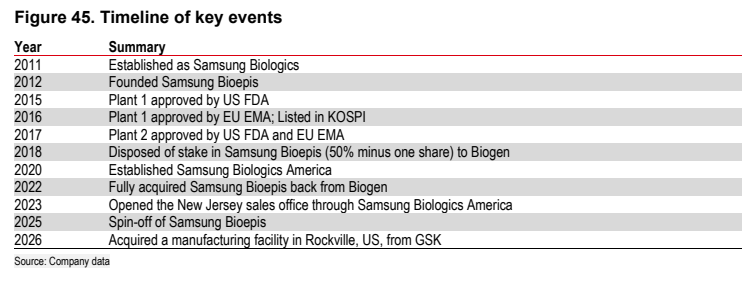
图7. 三星生物制药股价表现落后于KOSPI但跑赢
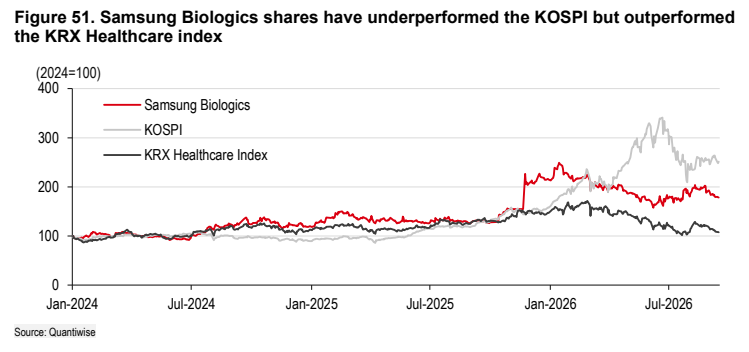
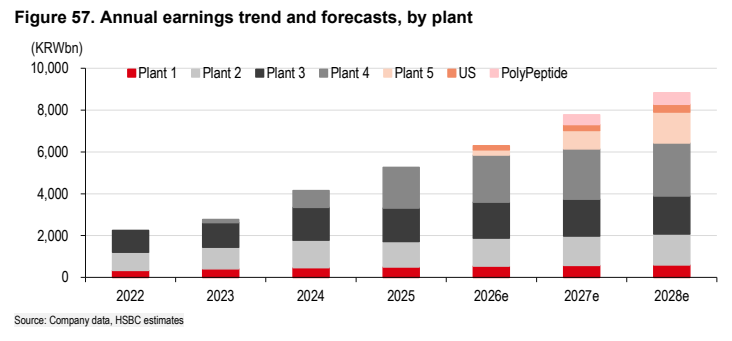
图8. 年度收益趋势及预测(按工厂划分)