国海证券 食品饮料行业白酒周期寻金深度系列:底部特征何处寻?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国海证券发布白酒周期寻金系列第四篇,聚焦白酒行业底部区间的特征判断,维持行业“推荐”评级。 2026Q2 A股酒企营收/归母净利润分别同比-18.0%/-21.4%,剔除贵州茅台后分别同比-29.0%/-54.1%,酒企报表加速出清,行业供需逐步扭转,底部区间特征明显。 报告提出三重底部特征:一是贵州茅台集中度被动抬升至历史高位,2026Q2其收入/归母净利润占比分别同比提升7.2pct/12.8pct至57.6%/82.0%,突破上轮周期2014Q4的36.1%/75.3%;二是白酒板块公募持仓降至2013年底部区间水平,2026Q2持仓占比2.1%,贵州茅台由公募前十大重仓股跌至第十三位;三是酒企主动控产、资本开支与库存收缩,现金流质量回升。 对于贵州茅台,2026H1预计销量2.8万吨,全年预计5万吨左右,H2约2.2万吨,供给偏紧,中秋节前成箱批价从1710元升至约1755元后趋稳,报告预计2026Q4批价保持平稳,市场化改革下独立α渐清晰。 报告首推贵州茅台,认为其估值有望加速上修。
主要观点
- 2026Q2白酒行业营收/归母净利润分别同比-18.0%/-21.4%,若剔除贵州茅台分别同比-29.0%/-54.1%,主因2025年场景受损延续、酒企报表主动出清去库、加大费投梳理渠道。
- 贵州茅台2026Q2收入/归母净利润同比-5.2%/-6.9%,占比分别同比提升7.2pct/12.8pct至57.6%/82.0%,龙头份额加速集中。
- 2026上半年前六大酒企仅贵州茅台实现收入同比增长1.3%,归母净利润同比微降2.0%,其余酒企收入/利润均同比大幅下滑(剔除报表调整的五粮液)。
- 底部特征一:贵州茅台集中度再破新高,2026Q2收入/归母净利润集中度提升至57.6%/82.0%,超过上轮周期2014Q4的36.1%/75.3%高点。
- 底部特征二:白酒板块公募持仓自2021Q1高点17.4%下行至2026Q2的2.1%,降至略高于2013Q3水平,贵州茅台由公募前十大重仓股跌至第十三位,后续有望承接资金再配置。
- 底部特征三:酒企主动控产,资本开支、库存及产量同步收缩;2026H1五粮液、泸州老窖中高档酒均减产超过30%以上,预示市场库存水平或高于此比例。
- 现金流为先行指标:本轮应收项目同比增速已在2026Q1附近触及低位、Q2出现边际改善,但回款同比增速仍处于低位,渠道现金流企稳改善但尚未进入全面修复区间。
- 贵州茅台2026H1预计销量2.8万吨,预计2026年整体销量5万吨左右,H2预计约2.2万吨,整体供给偏紧。
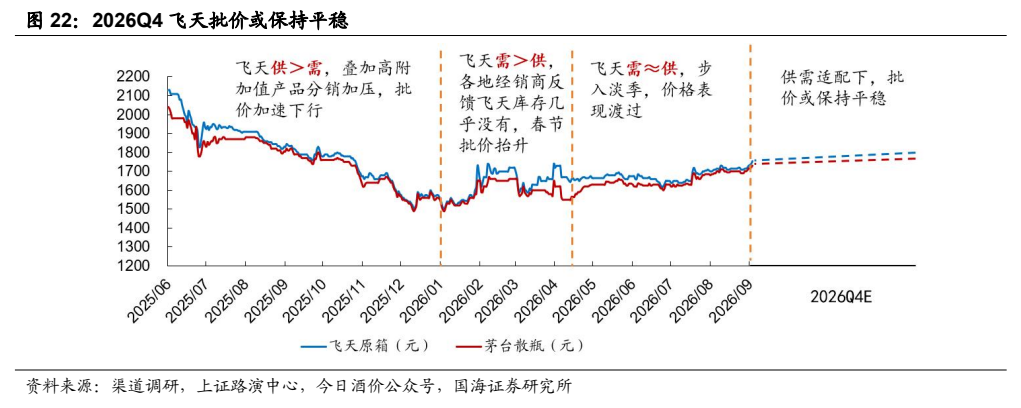
- 中秋节前飞天成箱批价从1710元抬升至高点约1755元,此后趋稳,公司遵循“随行就市、相对平稳、供需适配、量价平衡”十六字方针适度增加供给。
- 预计2026Q4茅台酒供需保持适配,批价有望保持平稳;市场化改革“四梁八柱”搭建完毕,2026H1社会渠道茅台酒流通库存每月存销比均小于1.0。
- 投资建议:业绩加速出清、底部区间渐明,首推贵州茅台,其普茅千元价格带地位稳固,份额提升逻辑下有望打开二次成长空间,估值有望加速上修,维持行业“推荐”评级。
- 风险提示包括:政策风险、消费复苏不及预期、批价波动引起市场恐慌、宏观流动性收缩、酒企改革不及预期。
论述逻辑
- 2026Q2行业营收/利润同比-18.0%/-21.4%、剔除茅台后-29.0%/-54.1%,且茅台收入/归母净利润占比升至57.6%/82.0% → 报表加速出清、龙头份额被动集中 → 对比上轮周期2014Q4的36.1%/75.3%高点,集中度再创新高意味着其他酒企出清更充分 → 叠加公募持仓降至2.1%的2013年底部水位、酒企减产(五粮液/泸州老窖中高档酒减产超30%)、资本开支与库存收缩 → 应收项目2026Q1触底、Q2边际改善但回款仍低位,现金流企稳但未全面修复 → 三重底部特征预示周期拐点渐近,行业由筑底到回升将先动销修复估值、后报表兑现业绩 → 茅台2026H2供给约2.2万吨偏紧、批价1710元至1755元后趋稳、存销比小于1.0,改革卸下历史包袱 → 首推贵州茅台,维持行业“推荐”评级。
关键展望
- 报告预计2026年茅台酒整体销量5万吨左右,H2销量约2.2万吨,供给偏紧;假设2029年7.6万吨基酒全部投产、可供销量为当年基酒的87%,未来4年整体可供基酒销量增长有限。
- 预计2026Q4茅台酒供需保持适配,批价有望保持平稳,温和修复上涨或保持相对平稳。
- 若后续景气板块持仓过度集中缓解、前期拥挤交易逐步消化,白酒有望成为资金再配置的重要承接方向。
- 风险提示:政策风险、消费复苏不及预期、批价波动引起市场恐慌、宏观流动性收缩、酒企改革不及预期。
推荐标的
- 首推贵州茅台:规模优先、经营确定性强、品牌价值靠前,普茅千元价格带地位稳固,价格随行就市下动销向好,份额提升逻辑下有望打开二次成长空间,估值有望加速上修。
- 行业层面维持“推荐”评级:业绩加速出清,底部区间渐明,首选经营确定性较强的优质龙头。
关键图表
图1. 2026Q2 白酒报表加速出清
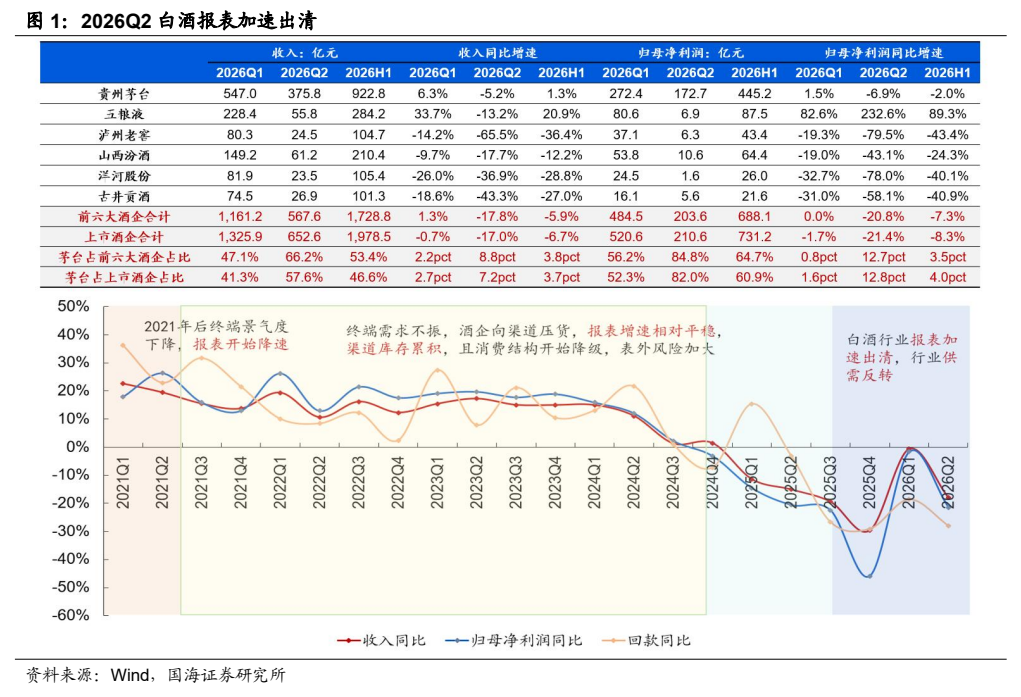
图2. 2014 年白酒板块指数处于底部区间
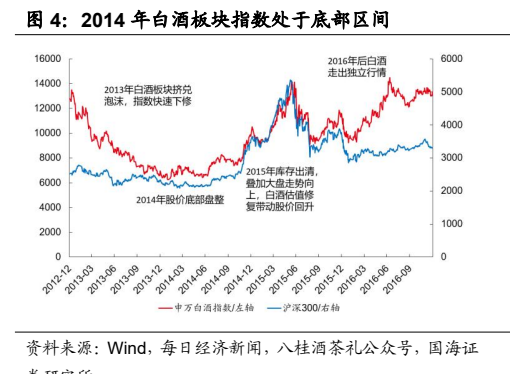
图3. 贵州茅台未进公募前十大持仓
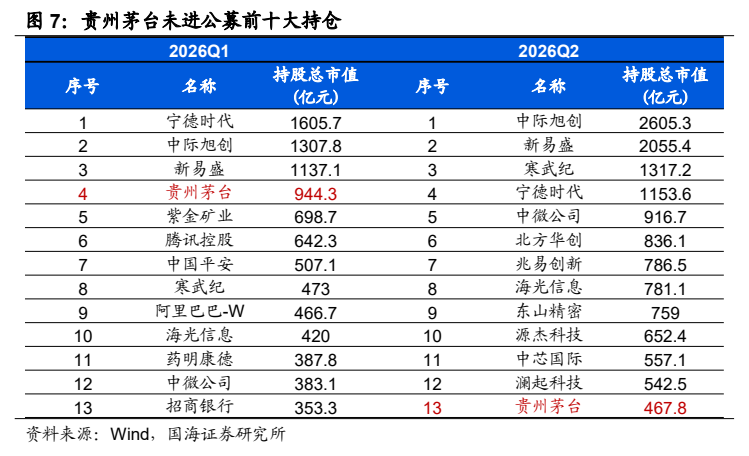
图4. 酒企减少资本性开支
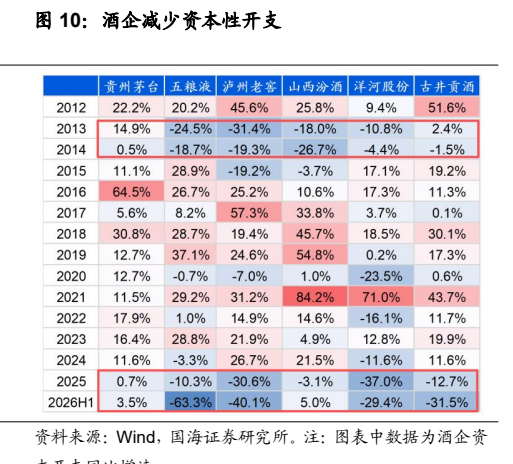
图5. 白酒需求修复逻辑传导
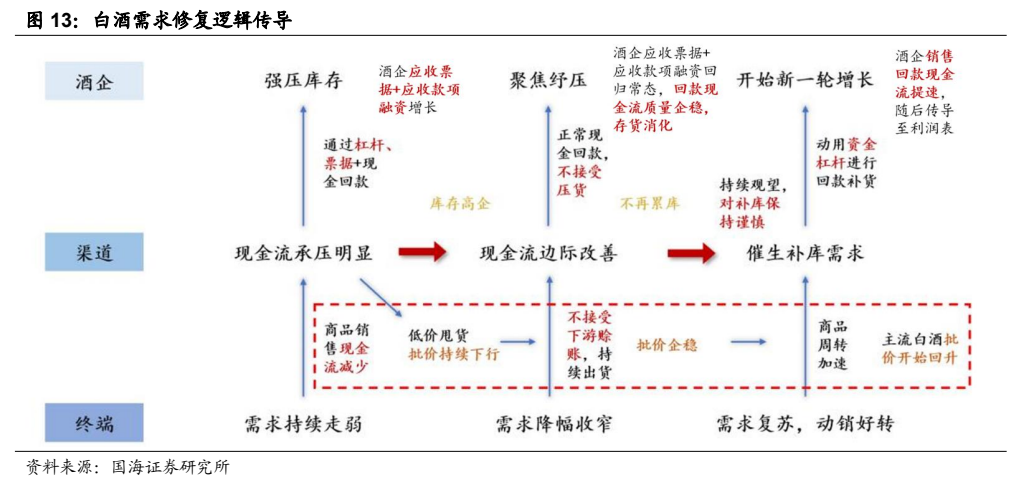
图6. 飞天批价传导逻辑
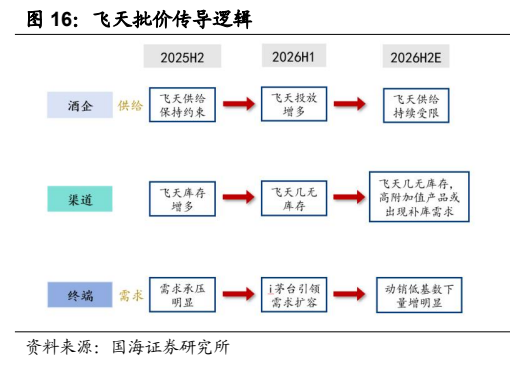
图7. 2026 年精品茅台批价保持平稳
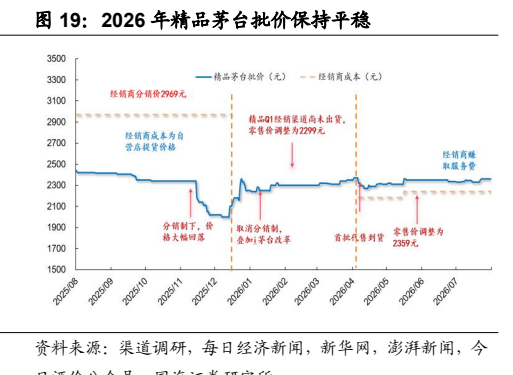
图8. 2026Q4 飞天批价或保持平稳