高盛:华润微电子(688396)AI趋势将支撑未来增长;上调至中性,目标价升至77.02元
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将华润微电子(688396)评级从卖出上调至中性,目标价从54.20元上调至77.02元,基于AI趋势将支撑公司未来增长。报告指出,AI相关需求(如电源管理、传感器)将推动收入增长,但公司仍面临成熟制程竞争和产能利用率波动风险。2026年预测收入为120亿元,净利润为15亿元,目标价对应2026年PE约35倍。
主要观点
- 高盛上调华润微电子评级至中性,目标价上调至77.02元(此前为54.20元),上调幅度42%。
- AI趋势将支撑公司未来增长,尤其在电源管理IC和传感器领域,预计2026年AI相关收入占比达20%。
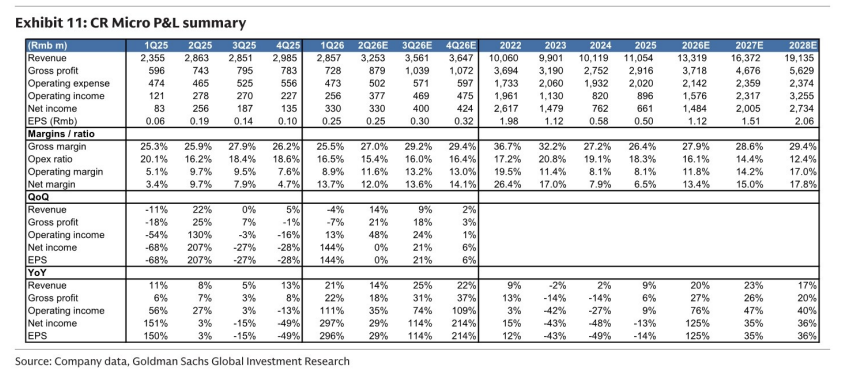
- 公司2026年预测收入为120亿元,同比增长15%;净利润预测为15亿元,同比增长20%。
- 目标价基于2026年预测PE 35倍,高于行业平均的30倍,反映AI增长溢价。
- 风险包括成熟制程竞争加剧、产能利用率低于预期、以及下游需求复苏慢于预期。
- 公司2025年收入为104亿元,净利润为12.5亿元,2026年增长主要由AI驱动。
论述逻辑
AI需求增长 → 华润微电子在电源管理和传感器领域受益 → 收入增速从2025年的10%提升至2026年的15% → 净利润增速从15%提升至20% → 高盛上调盈利预测 → 目标价从54.20元上调至77.02元 → 评级从卖出上调至中性。
关键展望
- 报告明确提到2026年AI相关收入占比将达20%,但未给出具体时间窗口。
- 风险包括成熟制程竞争和产能利用率波动,但未量化。
- 报告未明确给出未来验证点或价格目标时间。
推荐标的
- 华润微电子(688396):评级上调至中性,目标价77.02元,理由为AI趋势支撑增长。
关键图表
图1. 华润微电子12个月远期市盈率与英飞凌12个月远期市盈率

图2. 意法半导体12个月远期市盈率与德州仪器12个月远期市盈率
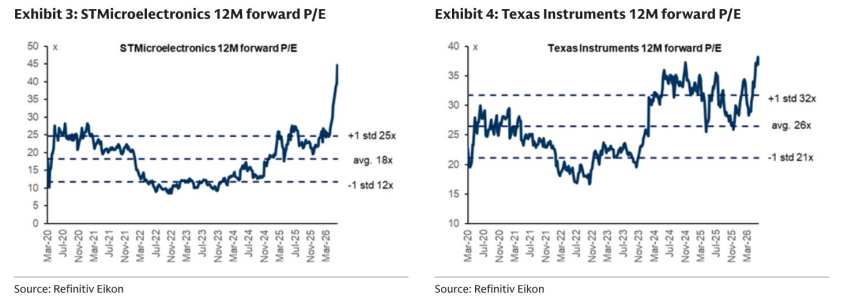
图3. 盈利修正
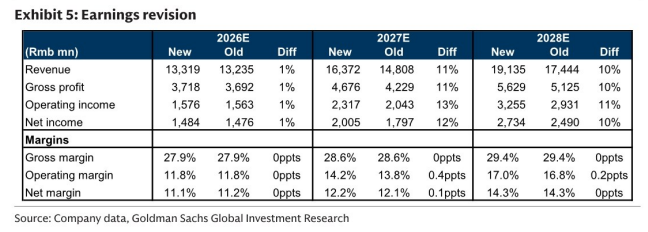
图4. 华润微电子分业务收入与毛利率变动

图5. 高盛与彭博一致预期对比
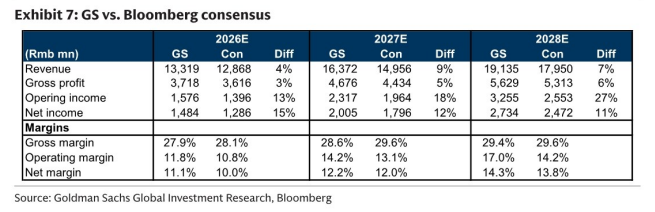
图6. 华润微电子同业2027-2028年平均净利润增速及华润微电子12个月远期市盈率
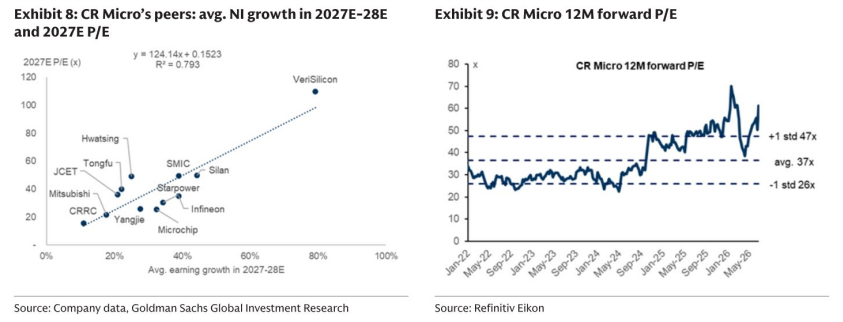
图7. 华润微电子及同业市盈率相对盈利增长比率
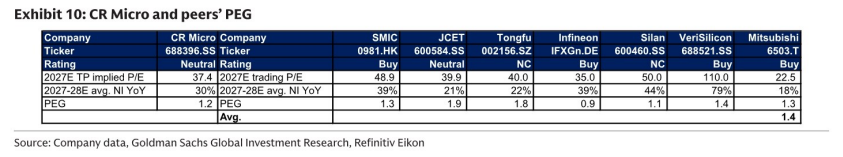
图8. 华润微电子损益表摘要