摩根大通 大金重工 H+A首次覆盖评级为增持–契合欧洲基础紧缺与高价值服务拓展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖全球领先的海上风电基础供应商大金重工(H股/A股),均给予“超配”(OW)评级,设定2027年12月目标价分别为43港元与47元人民币,对应潜在上涨空间为36%与18%。 欧洲海上风电正步入强劲装机周期,预测2026-2030年新增装机量将较2021-2025年增长约160%,带动欧洲风电基础市场复合年均增长率达约30%。 得益于高准入门槛及欧洲本土短期产能受限,大金重工在欧洲基础市场的份额已从2024年的约20%提升至2025年上半年的约30%。 尽管受发货延迟及人民币升值汇兑损失影响,公司股价自2026年中期以来经历大幅调整,但随着外汇与物流逆风消退、自有船队投运及欧洲新订单加速,预计2027年盈利将强劲复苏。 目前大金重工H/A股对应2028财年预测市盈率分别为9倍与13倍,相比其2026-2028年约26%的盈利复合年均增长率具备估值吸引力。
主要观点
- 大金重工H股与A股首次覆盖获给予超配评级,2027年12月目标价分别为43港元与47元人民币,隐含36%与18%的上涨空间。
- 欧洲海上风电迎来扩容周期,预计2026-2030年新增装机较2021-2025年大增约160%,推动风电基础市场CAGR达到约30%。
- 大金重工欧洲市场份额持续提升,从2024年的约20%攀升至2025年上半年的约30%,并在制造产能上名列第一。
- 欧洲本土竞争对手扩产受阻,SIF鹿特丹新超大单桩工厂全面达产推迟至2026年上半年,SeAH Wind取消了Hornsea 3单桩生产。
- 大金重工将港口物流与风电母港运营列为未来三大支柱之一,提供集中存储、现场组装及重型吊装运输协调等高附加值服务。
- 深远海漂浮式风电将进一步拓宽市场空间,全球近80%的海上风电资源位于水深大于50米的海域,基础结构更庞大且技术门槛更高。
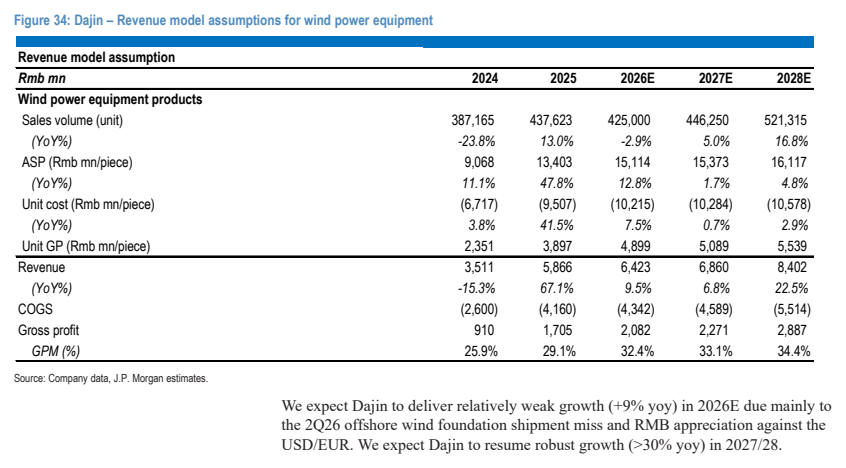
- 公司盈利预计在2027年加速反弹,营业收入由2026年预测的69.32亿元增至85.50亿元并在2028年达127.45亿元,归母净利润由2026年12.01亿元升至2028年22.06亿元。
- 大金重工H/A股目前交易于2028财年预测市盈率9倍/13倍,相比2026-2028年26%的盈利复合年均增速,估值具备吸引力。
论述逻辑
- 欧洲海风装机2026-2030年预期增长约160%且本土供给面临6-10年扩产瓶颈 -> 欧洲主要竞对扩产延迟与订单流失创造供给缺口 -> 大金重工凭借领先产能、交付与港口航运一体化服务优势加速获取份额 -> 2026年中期由于汇兑与发货逆风导致的估值回调已出清 -> 2027年订单重启与盈利恢复带动估值修复。
关键展望
- 未来催化剂包括预计2026年下半年公布的英国AR8竞标积极结果、德国差价合约(CfD)政策优化以及延期最终投资决定(FID)的重新解锁。
- 盈利改善可见度延伸至2027/28年,预计2027年及2028年净负债对权益比率将保持在-17%和-15%的稳健净现金状态。
- 主要下行风险包括欧洲实际装机不及预期、成本通胀及电网并网节点影响项目可行性、2027年订单承接疲软以及地缘与贸易政策不确定性。
推荐标的
- 大金重工-H(1081.HK):首次覆盖给予超配(OW)评级,目标价43.00港元,现价31.62港元(2026年9月21日),对应2028财年目标P/E为13倍,潜在上涨空间36%。
- 大金重工-A(002487.SZ):首次覆盖给予超配(OW)评级,目标价47.00元人民币,对应2028财年目标P/E为16倍,潜在上涨空间18%。
关键图表
图1. 2026-30年欧洲新增海上风电装机容量预计较2021-25年增长160%

图2. 大金重工-H与恒生中国企业指数走势对比:2026年6月至2026年9月以100为基准
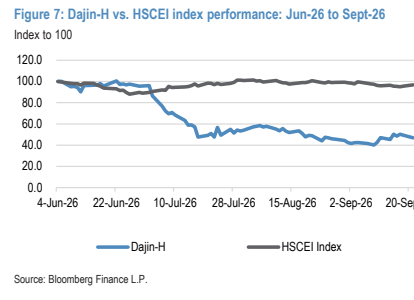
图3. 2026-30年欧洲新增海上风电装机容量预计较2021-25年增长160%
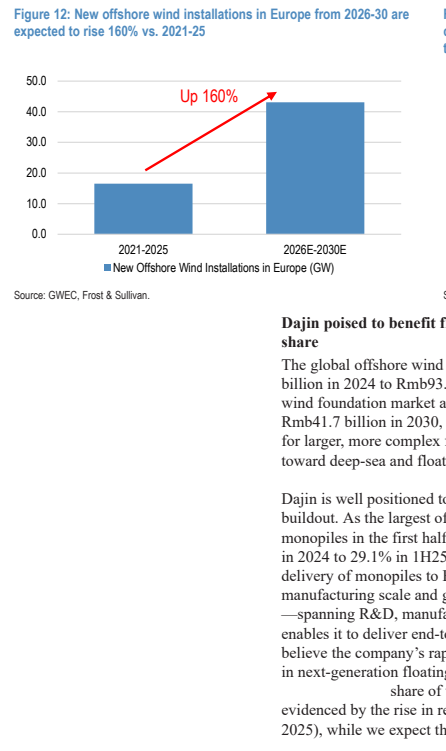
图4. 分业务毛利率细分

图5. 主要海上风电设备产品对比
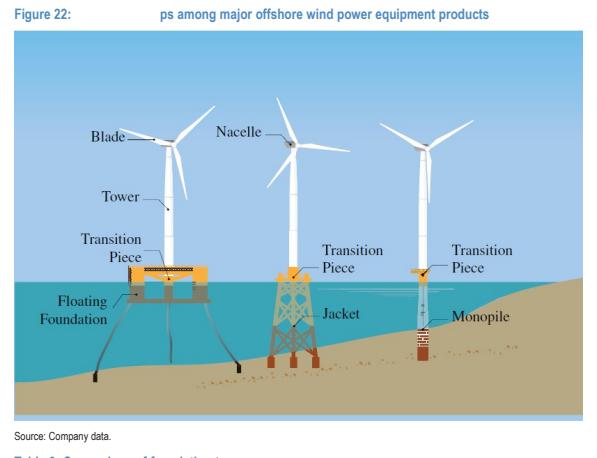
图6. 大金重工(A股)- 市盈率区间图(未来一年)
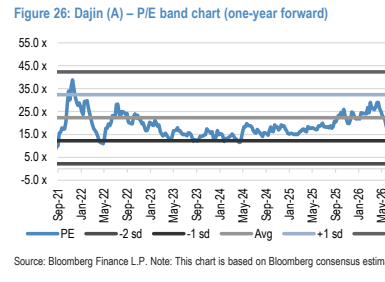
图7. 大金重工 - 毛利结构
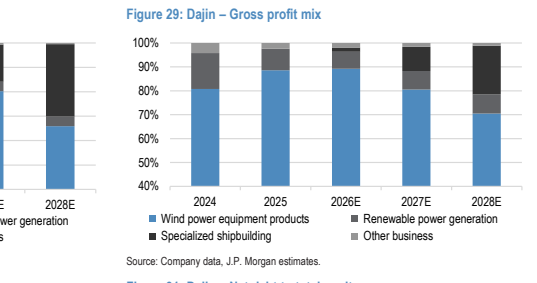
图8. 大金重工 - 风电设备收入模型假设