光大证券 铜行业周报(20260921 20260925):COMEX铜库存创历史新高,中国铜社库创2024年2月以来新低
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
光大证券有色金属周报维持行业“增持(维持)”评级,继续看好2026年铜价上行。 价格端,截至9月24日SHFE铜收盘价110700元/吨、环比9月18日+2.03%,截至9月25日LME铜收盘价14632美元/吨、环比+0.48%,COMEX-LME价差313.12美元/吨、环比+69.99美元/吨。 库存端中外分化显著:截至9月25日COMEX铜库存77.1万吨、环比+0.4%创历史新高,截至9月24日SMM中国电解铜社会库存7.3万吨、环比-18.5%(较年内高点-50.6万吨)创2024年2月以来新低,LME全球库存25.2万吨、环比-1.7%。 供给端持续收紧:TC现货价-224.73美元/吨处2007年9月以来低位,国内主流港口铜精矿库存69.8万吨、环比-13.9%,8月国内废铜产量同比-7.8%,8月电解铜进口同比-20.5%、出口同比+37.0%。 需求端边际改善:线缆企业当周开工率69.77%、环比+2.31pct,据产业在线2026年10-12月家用空调排产同比+1.5%、+12.7%、+5.1%,但黄铜棒开工率42.63%仍处近6年同期低位,显示建筑地产用铜较弱。 宏观方面美联储9月加息25bp落地,截至9月26日市场预计10月加息概率64.2%、12月加息概率92.6%。 报告推荐紫金矿业、洛阳钼业、金诚信、西部矿业(均维持“增持”),关注铜陵有色。
主要观点
- 本周铜价上涨但铜股跌多涨少:SHFE铜收盘价110700元/吨环比+2.03%,LME铜收盘价14632美元/吨环比+0.48%,COMEX-LME价差313.12美元/吨环比+69.99美元/吨;紫金矿业、楚江新材、金田股份本周分别下跌4.5%、4.6%、10.7%
- 库存中外分化:COMEX铜库存77.1万吨环比+0.4%创历史新高且增幅已开始放缓,SMM中国铜社会库存7.3万吨环比-18.5%、较年内高点-50.6万吨,创2024年2月以来新低;LME全球库存25.2万吨环比-1.7%
- 产业链库存同降:截至8月底国内冶炼企业电解铜月度库存62526吨环比-19.7%,消费商库存125794吨环比-1.9%(近6年同期低位),二者合计18.8万吨环比-8.7%
- 期货持仓分化:COMEX铜非商业净多头持仓9.1万手环比+20.5%、处1990年以来98.7%分位数;SHFE铜活跃合约持仓11.1万手环比-26.9%、处1995年至今19%分位数
- 宏观加息预期偏高:美联储9月加息25bp落地,截至9月26日市场预计10月加息概率64.2%、12月加息概率92.6%;美国8月CPI同比3.4%、新增非农+16.2万人,美元指数101.03环比+0.82%
- 矿端紧张:国内主流港口铜精矿库存69.8万吨环比-13.9%(处2022年5月有统计以来23%分位数),7月全球铜精矿产量195.3万吨同比+1.3%、环比-0.5%,7月中国铜精矿产量13.8万吨环比-12.0%
- 废铜原料趋紧:8月国内废铜产量16.9万金属吨同比-7.8%,精废价差4526元/吨较9月18日+1590元/吨(2013-2023年均值1194元/吨),报告认为铜价前期新高背景下旧废铜产量未创新高,2026年废铜同比或难以维持高增长
- 冶炼环节承压:TC现货价-224.73美元/吨处2007年9月以来低位,8月现货冶炼盈利-2091.57元/吨(2011年3月以来低位);8月中国电解铜产量114.7万吨同比-2.1%,进口21.0万吨同比-20.5%、出口5.0万吨同比+37.0%,COMEX-LME价差再度为正、海外电解铜部分流向美国
- 电力需求改善:线缆企业当周开工率69.77%环比+2.31pct(约占国内铜需求31%),电力行业用铜杆加工费(华东)1750元/吨环比+560元/吨、远高于2019-2023年均值727元/吨
- 家电排产支撑需求:据产业在线9月26日更新,2026年10-12月家用空调排产同比+1.5%、+12.7%、+5.1%,冰箱排产同比+1.7%、-2.6%、-2.9%,此次更新的10月空调、冰箱排产增速高于前次预计;空调用铜约占国内铜需求13%
- 建筑地产用铜仍弱:黄铜棒8月开工率42.63%环比-1.63pct、同比-1.24pct,处近6年同期低位(对应约4.2%国内铜需求);截至9月18日宁波黄铜棒与电解铜价差4805元/吨环比+1.15%
- 投资建议与风险:2026年铜供给紧张状态不变,随供给收紧和需求改善铜价有望继续上行,推荐紫金矿业、洛阳钼业、金诚信、西部矿业,关注铜陵有色;风险为经济不及预期、铜价上涨抑制下游需求、供给释放超预期
论述逻辑
- 本周铜价上涨但库存剧烈分化:COMEX铜库存77.1万吨创历史新高(增幅已开始放缓)、中国社库7.3万吨环比-18.5%创2024年2月以来新低,反映美国铜关税预期下的贸易流向变化与国内低库存并存
- 供给端持续收紧:TC现货价-224.73美元/吨处2007年9月以来低位、港口铜精矿库存环比-13.9%、8月国内废铜产量同比-7.8%、8月电解铜进口同比-20.5%,叠加自由港削减铜矿产量指引、中东冲突导致海外硫磺短缺增加湿法炼铜扰动
- 需求端边际改善:线缆开工率环比+2.31pct、电力用铜杆加工费升至1750元/吨、10-12月空调排产同比正增长,仅建筑地产用铜仍处低位
- 宏观加息预期(12月加息概率92.6%)构成阶段性压制,但报告判断2026年供需偏紧的矛盾依然未变,得出继续看好铜价上行的结论,并落地为推荐铜矿标的
关键展望
- 关注美国铜关税政策落地对全球铜贸易流向的影响,近期COMEX铜库存增幅已开始放缓
- 美联储加息路径为关键宏观变量:截至9月26日市场预计10月加息概率64.2%、12月加息概率92.6%,加息预期回升对铜价有所压制
- 家电需求验证点:产业在线更新2026年10-12月家用空调排产同比+1.5%、+12.7%、+5.1%,冰箱排产同比+1.7%、-2.6%、-2.9%
- 铜价判断:报告预计后续随供给收紧和需求改善,铜价有望继续上行
- 风险提示:国内外经济不及预期、铜价上涨过快抑制下游需求、铜精矿与废铜供给释放超预期
推荐标的
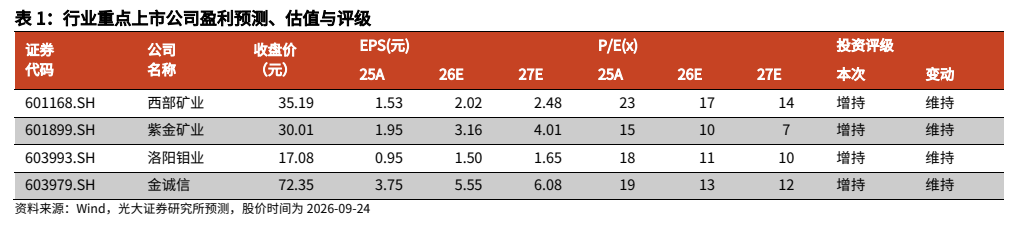
- 紫金矿业(601899.SH):增持(维持),股价30.01元(2026-09-24),25A/26E/27E EPS 1.95/3.16/4.01元,对应PE 15/10/7倍
- 洛阳钼业(603993.SH):增持(维持),股价17.08元,25A/26E/27E EPS 0.95/1.50/1.65元,对应PE 18/11/10倍
- 金诚信(603979.SH):增持(维持),股价72.35元,25A/26E/27E EPS 3.75/5.55/6.08元,对应PE 19/13/12倍
- 西部矿业(601168.SH):增持(维持),股价35.19元,25A/26E/27E EPS 1.53/2.02/2.48元,对应PE 23/17/14倍
- 铜陵有色:报告建议关注,未给出盈利预测与投资评级
关键图表
图1. 铜行业上市公司股票本周涨跌幅(%)
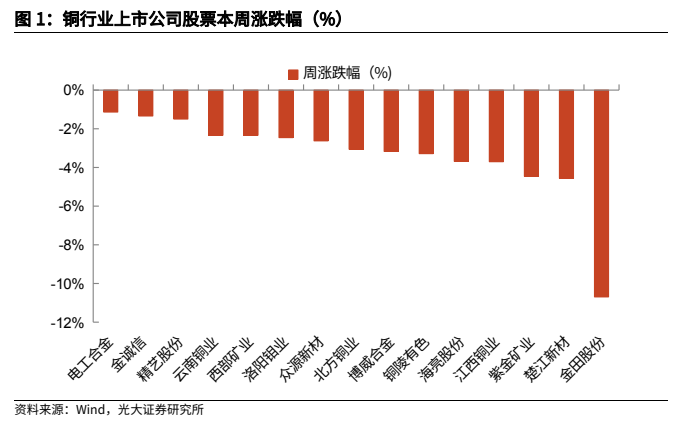
图2. SHFE 铜/SHFE 铝价比值
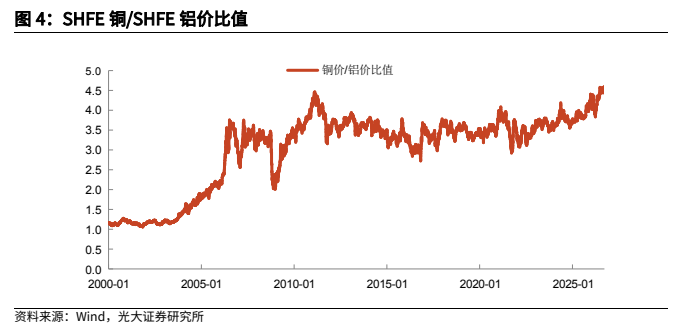
图3. 中国消费商铜月度库存(万吨)
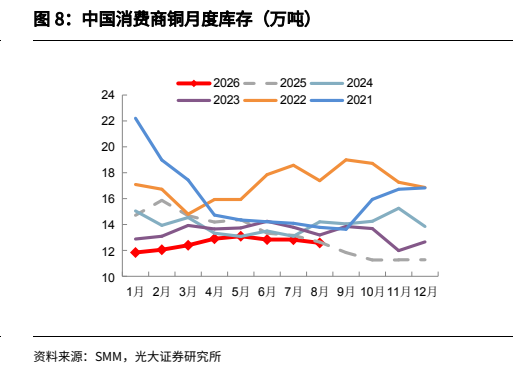
图4. 铜价和美元指数走势对比
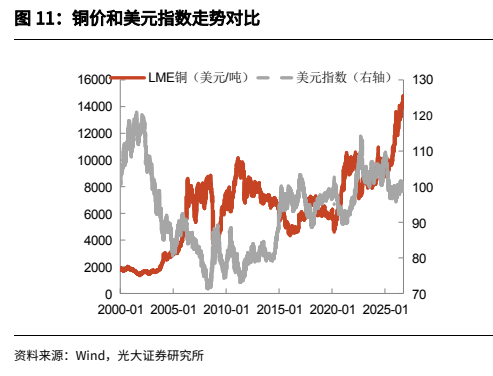
图5. 国内铜精矿月度产量(万吨)
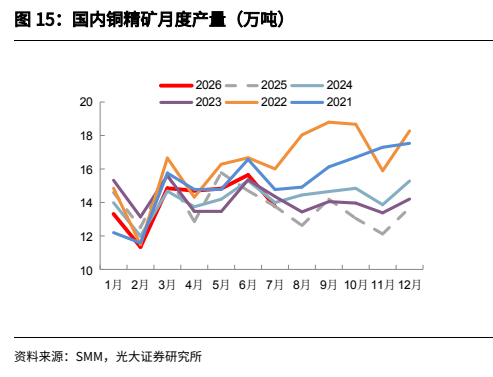
图6. 国内旧废铜月度产量 (万金属吨)
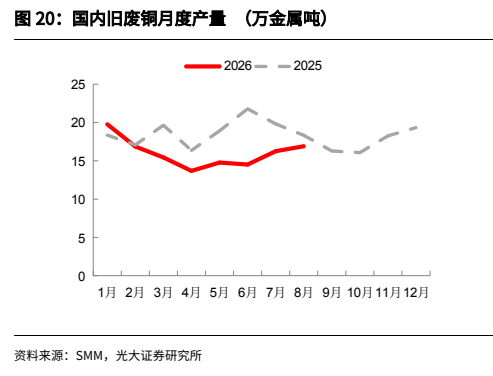
图7. 中国电解铜月度产量(万吨)
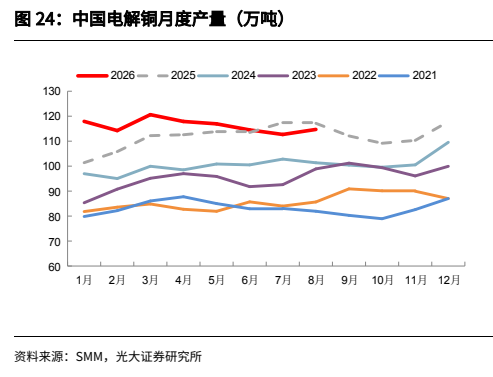
图8. 中国电解铜月度出口量(万吨)
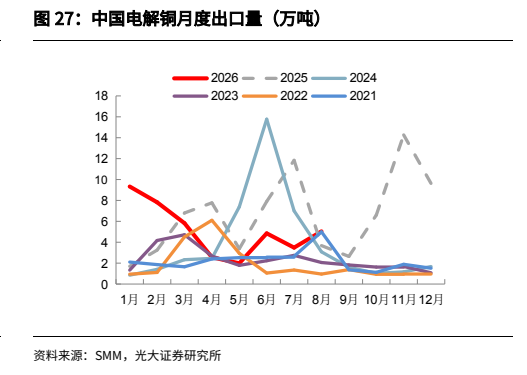
图9. 中国电源投资月度投资额(亿元)

图10. 国内变压器月度产量(亿千伏安)
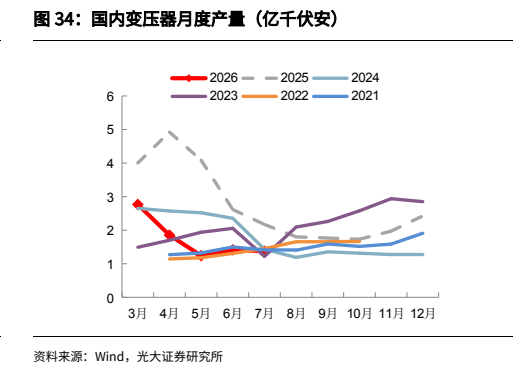
图11. 国内铜管月度产量(万吨)
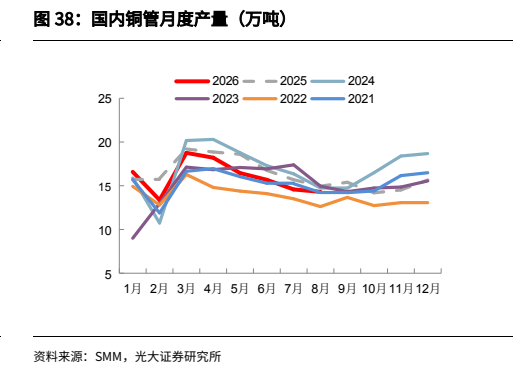
图12. 表 1: 行业重点上市公司盈利预测、估值与评级