美国银行:美银 顺其自然:追求更高收益
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
但报告在信用与"无风险"资产之间更偏好政府债券基金:年内政府债基金流入达AUM的6%,是IG基金1.9%的3倍。 周度层面(截至8月19日当周),IG基金连续第四周净流入、过去17周仅一周流出,中期IG基金连续19周流入领跑,IG ETF流入已连涨20周。 HY基金连续第五周流入、过去19周仅两周流出,HY ETF连涨三周;欧洲注册HY基金中欧元焦点基金流入显著强于同业(本周欧元焦点$148mn,全球焦点$90mn、美国焦点$74mn)。 4周均值看,IG周度流入均值$1.3bn、HY $0.4bn、固收整体$4.7bn、股票为-$0.2bn。
主要观点
- 5年期德国国债收益率接近3%,为18年来未见、也是全球金融危机以来首次出现的水平
- 策略上偏好政府债券基金等"无风险"资产胜过信用债:年内政府债基金流入强度是IG基金的3倍(AUM的6%对1.9%)
- IG基金连续第四周净流入,过去17周仅一周流出;中期IG基金领跑并已连续19周流入,短期基金亦流入、长期基金流出
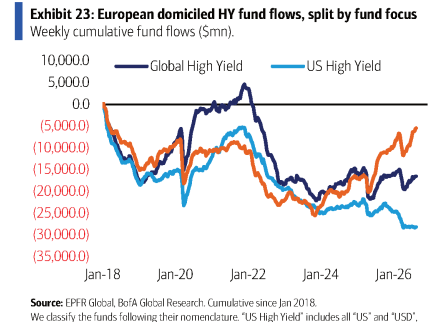
- 欧洲注册HY基金中,欧元焦点基金流入显著强于同业:本周全球焦点、美国焦点、欧元焦点基金分别流入$90mn、$74mn、$148mn,欧元焦点基金已连续10周流入
- 4周均值:IG周度流入$1.3bn、HY $0.4bn、固收整体$4.7bn、股票-$0.2bn、IG ETF $0.6bn、股票ETF $1.1bn;月度口径下7月26日的季度均值:IG $9bn、HY $2.3bn、固收$25.2bn、股票-$7.1bn
论述逻辑
- 起点:5年期Bund收益率接近3%的高收益环境,为2008年金融危机以来首次,驱动资金追逐收益率
- 由此推论:高收益率叠加低波动,背景对固定收益基金和信用市场"尤为有利"
- 资金流数据验证追收益行为:政府债基金年内流入达AUM的6%(IG为1.9%,3倍差距),IG/HY/固收基金连周净流入且流出周极少
- 最终结论:追逐更高收益的趋势延续,但在信用与"无风险"资产之间,报告更偏好政府债券基金
关键展望
- 关键监测指标:若SMOVEU3M利率波动率升破90-100点区间,信用基金可能出现流出
- 趋势观察点:中期IG基金资金流近期开始强于短期基金,期限偏好正在变化
- 结构性方向:ETF在信用债市场中占比仍有增长空间
- 报告未给出明确的评级、目标价或具体时间窗口,仅以周度资金流和波动率阈值为持续跟踪框架
推荐标的
- 报告未覆盖个股或给出评级/目标价;策略偏好为持有政府债券基金等"无风险"资产,优于信用债基金
关键图表
图2. 周度资金流向(按AUM百分比计)

图3. 高收益债周度资金流入/流出
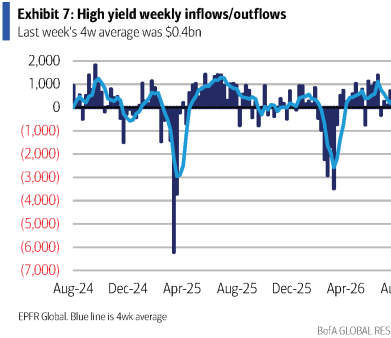
图4. 股票月度资金流入/流出

图6. ETF在信用债领域仍有增长空间
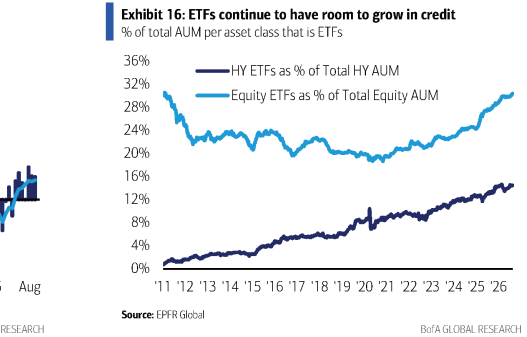
图7. 累计AUM增减(高等级债)
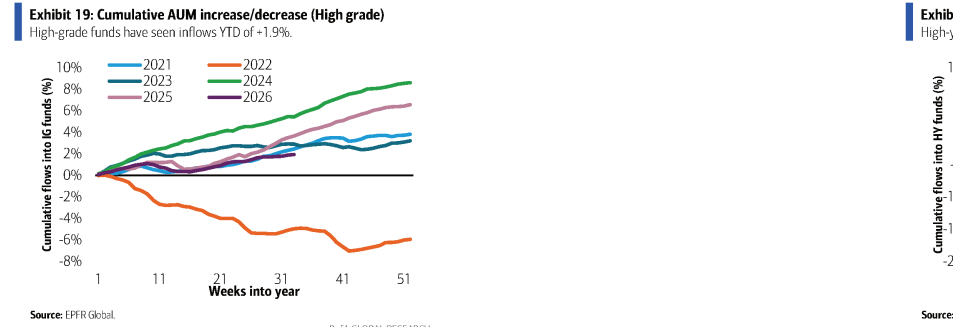
图8. 欧洲注册高收益债基金资金流向(按基金投资侧重划分)