西南证券 AI大模型投研应用系列:Codex赋能投资研究,从自然语言需求到可复现策略的完整实践 2026082523页
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告探讨了OpenAI代码生成工具Codex在量化投研中的落地路径与全流程应用,指出大模型智能体技术正在推动量化投研从“代码实现阻碍逻辑”转向“自然语言即策略”。 在实际投研场景中,研究员仅通过自然语言指令即可驱动Codex完成行业轮动ETF策略构建、多格式数据清洗与对齐、复杂回测统计指标计算,以及深度学习高频量价因子的端到端工程实践。 在端到端因子构建实测中,针对全市场近10年10个量价日频字段,Codex通过滚动训练4层MLP模型预测月度收益,在AutoDL云端GPU(RTX 4080 SUPER)上实现了样本外月均Rank IC达0.0823。 基于该因子构建的Top 100等权多头组合在扣除双边10 bps交易成本后,2019年至2026年8月累计收益率达655.22%,年化收益率30.44%,夏普比率1.182,最大回撤-34.49%,大幅跑赢中证全指。 此外,报告还详细拆解了Codex在ChatGPT桌面端、CLI命令行、IDE插件及云端的部署配置方法,并给出了排队受限、网络重连、CPU占用过高等典型工程问题的应对方案。
主要观点
- 大模型智能体推动量化投研范式转变,Codex能够显著缩短从策略构想到可复现代码的研发周期。
- 在行业轮动策略开发中,Codex可根据文字规则直接生成ETF轮动代码并完成全流程回测与调仓逻辑输出。
- 数据处理场景下,Codex能够处理Excel、CSV等多源表格数据,准确识别交易日并自动完成因子预处理与历史持仓对齐。
- Codex能基于自然语言直接输出包含累计收益、年化收益、波动率、夏普比率、最大回撤、Alpha及Beta等全套策略评估指标。
- 基于AutoDL云端GPU对全市场近10年日频量价数据进行4层MLP滚动训练,2019-2026年样本外月均Rank IC达0.0823。
- Top 100等权组合在扣除双边10 bps成本后累计收益达655.22%,相较基准中证全指(71.98%)超额收益显著。
- Codex支持ChatGPT桌面端、CLI终端、VS Code插件以及Codex Cloud四种交互模式,跨macOS、Windows及Linux平台运行。
- 针对排队上限、网络断连、Node.js进程导致CPU高占用等落地痛点,报告提供了配置代理环境、强杀孤儿进程等具体解决方案。
论述逻辑
- 报告从量化投研痛点(构想到代码实现门槛高、耗时长)切入,提出利用Codex大模型代码智能体打通全流程。
- 接着通过三个具体投研任务(ETF轮动策略、数据清洗对齐、回测指标计算)验证Codex的基础代码生成与投研落地能力。
- 随后进阶到复杂的深度学习端到端量价因子构建,从特征工程、滚动训练到AutoDL GPU环境调度,产出具备统计显著性的高IC因子。
- 最后通过严格的回测实验(扣除费率、Top 100持仓对比基准)验证策略实盘可行性,并系统性梳理多终端部署指南与工程避坑手册。
关键展望
- 报告指出以Codex为代表的代码生成大模型正在推动量化投研向自动化、平民化演进,核心壁垒由代码实现能力转向投研逻辑与提示词工程质量。
- 需持续关注AI落地投研中的幻觉风险、策略过拟合、数据泄露及本地运行环境中的资源泄露与安全隔离问题。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. Codex完成数据核验并拆解训练任务
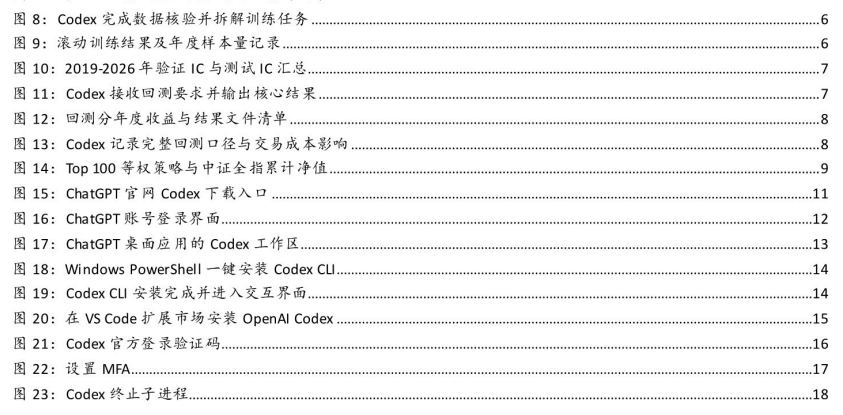
图2. 使用Codex完成行业ETF轮动策略
图3. 策略回测结果
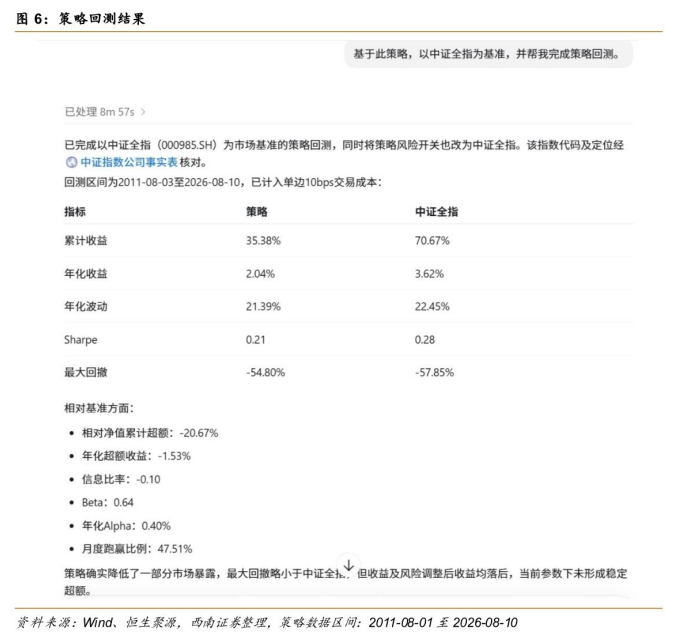
图4. 滚动训练结果及年度样本量记录
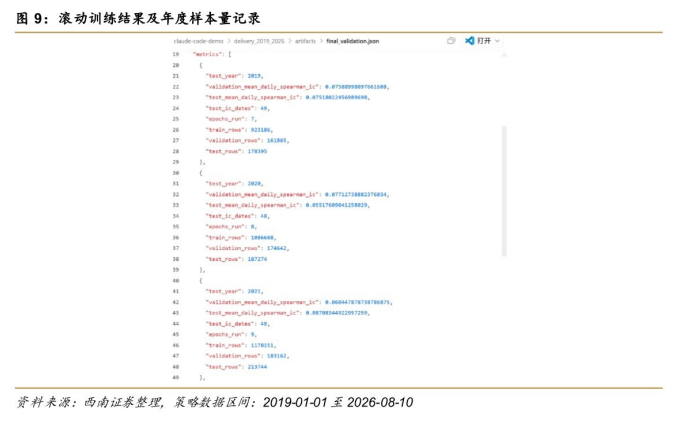
图5. 回测分年度收益与结果文件清单
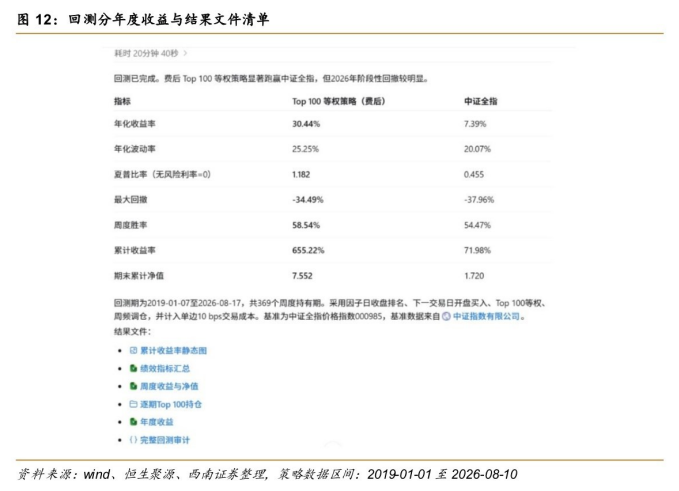
图6. 表2. Codex接入方式与量化投研使用场景
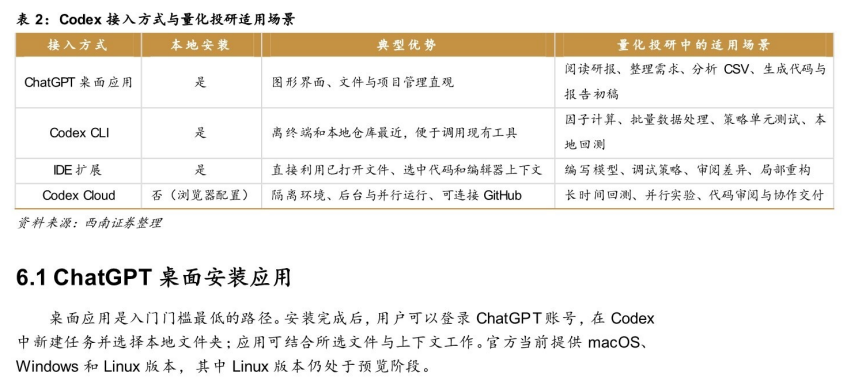
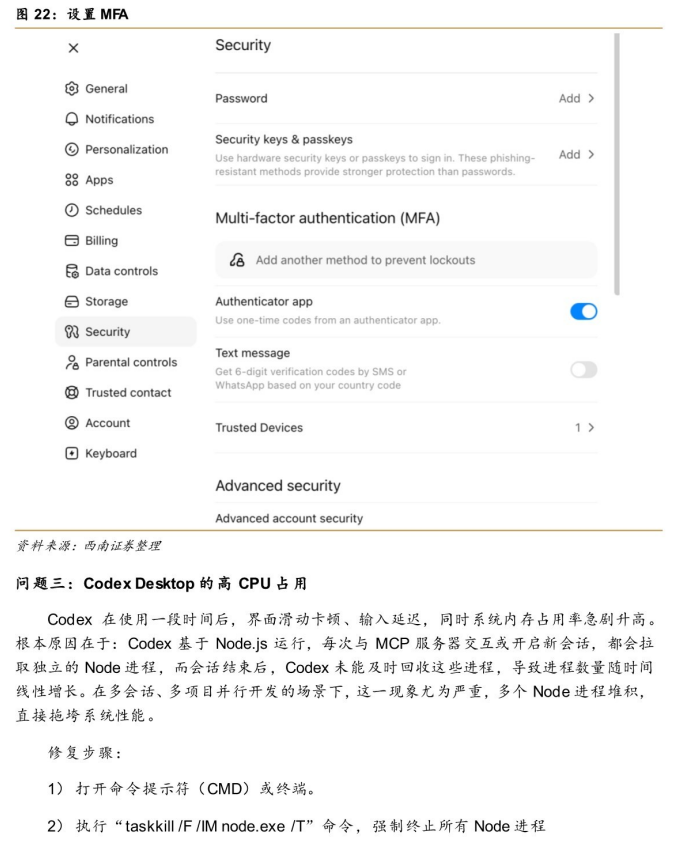
图7. 设置MFA