伯恩斯坦 全球酒店与休闲在线旅游:AI代理已来;现在谁能赢?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出 AI 代理已从旅行灵感与研究阶段跨入预订与支付环节:Instinct、Meta Muse 与 Google AI mode 均可代用户完成酒店预订,且目前以零成本执行、无需跳转至酒店或 OTA 网站。 这给 OTA 商业模式带来三重挑战:代理直连供应商导致的去中介化、与低成本渠道竞争带来的 take rate 压力,以及代理挖掘低价供应商尾部所引发的价格竞争。 但在当前功能下 OTA 基本被隔离于风险之外:聊天式代理难以胜任位置、设施与价格筛选等复杂搜索,而 Booking 与 Expedia 提供代理可快速低成本调用的一站式库存,测试中 Instinct 的结果往往全部来自这两家 OTA。 报告测算(Exhibit 5),2026 年 Booking 与 Expedia 品牌在美国仅约 15% 的时间提供最低价格,小型 OTA 尾部 77% 的时间给出最优价格,AI 代理可能解锁这一尾部并迫使 OTA 加大价格投入。 风险的严重程度取决于代理收入模式:用户付费模式威胁最大,代理端广告对 OTA 最有利,交易收费居中——OpenAI 的广告试点(万豪参与)6 周内收入爬坡至 $100m,而 Zuckerberg 表示 Muse 将对用户免费、靠交易小额收费。 随着 UI 优化和 MCP 服务器等供应商直连技术降低接入库存的成本,OTA 的保护将减弱,而 Booking 与 Expedia 缓解选项有限:拒绝代理接入会失去预订量、独家供应安排又难成立,Expedia 已在 Muse 上线两周内宣布合作;相对而言 Airbnb 处境更好,房东重视其工具、消费者重视其独特供给,且保留预订后消费者触点可供变现。 报告覆盖 Airbnb(跑赢大市,目标价 $217)、TripAdvisor(跑赢大市,$20)、Booking Holdings(与大市一致,$188)与 Expedia(与大市一致,$310,估值含 AI 颠覆风险情景 DCF),结论是经 OTA 的酒店预订风险最大、Airbnb 敞口较小。
主要观点
- AI 代理已能代用户完成预订与支付,且(目前)以零成本完成预订,不再跳转至酒店/OTA 网站。
- 代理给 OTA 商业模式带来三大挑战:去中介化、take rate 压力和价格竞争。
- 在当前代理功能下 OTA 基本被隔离于风险之外:聊天式代理不适合基础旅行搜索之外的任务,位置偏好、设施筛选与价格区间更适合视觉/交互式功能完成。
- 当前一代代理反而偏向 OTA:Instinct 在未被用户指定搜索渠道时,结果往往全部来自 Booking 和/或 Expedia,建议顺序与 OTA 站内等价搜索结果一致。
- 2026 年 Booking 与 Expedia 品牌在美国仅约 15% 的时间提供最低价格,小型 OTA 尾部 77% 的时间给出最优价格,AI 代理可能解锁这一低价尾部。
- 用户付费代理对 OTA 威胁最大;代理端广告是最有利情景,OTA 可继续吸收转化风险并相应收费;预计最终结果是多种模式混合并交叉补贴。
- OpenAI 最积极拥抱广告,其广告试点(万豪参与)6 周内收入爬坡至 $100m;Zuckerberg 希望 Muse 对用户免费、以交易小额收费作为广告与用户付费之间的中间路线。
- 库存接入由广度、详情与成本三要素决定:品牌酒店仅占全球客房供应不到 10%,代理必须接入独立酒店库存,DirectBooker、Lighthouse 的 TheHotelsNetwork 等正以极具竞争力的佣金促成直连。
- 在计算与时间成本高企时代理倾向使用大型 OTA 这一理想的一站式库存源;但随着成本下降、代理经 MCP 服务器等与供应商技术集成,OTA 的保护将减弱。
- 预计 Booking 与 Expedia 不会限制代理访问其库存:与代理合作并保留预订后能力是维持品牌可见度的最佳方式,Expedia 在 Muse 上线两周内即宣布了合作。
- Booking 与 Expedia 的缓解选项有限:拒绝通过代理出售库存可能排除重要预订量来源,而用户希望代理比较多种选项,独家供应安排不太可能成立。
- 经 OTA 的酒店预订风险最大,Airbnb 敞口较小:房东重视平台工具、消费者重视独特供给,预订后触点(如房东消息)可对代理保留并随产品扩展变现。
论述逻辑
- AI 代理跨越灵感/研究阶段、实现代订与支付(目前零成本)→ 对 OTA 形成去中介化、take rate 压力、价格竞争三重挑战 → 但当前聊天式 UI 不胜任复杂搜索、代理读取库存存在计算与时间成本,因而偏爱 OTA 一站式库存,OTA 暂时受保护 → 随着 UI/UX 为搜索筛选优化、MCP 服务器等供应商直连技术成熟、代理解锁小型 OTA 低价尾部(2026 年美国 Booking/Expedia 品牌最低价占比仅约 15%,小型 OTA 尾部 77%),风险将逐步兑现 → 风险严重程度取决于代理收入模式(用户付费威胁最大、广告最有利、交易收费居中)及库存接入的广度/详情/成本 → OTA 缓解手段有限(合作、保留预订后消费者关系、不愿限制代理接入),结论:经 OTA 的酒店预订风险最大,Airbnb 凭独特供给与预订后触点相对占优。
关键展望
- 代理 UI/UX 将持续改善:AI 将根据搜索查询与用户上下文(搜索/入住历史)自动决定显示哪些筛选选项、是否显示地图,提升代理端的体验与转化,使其对消费者搜索预订和供应商上架都更具吸引力。
- 代理收入模式仍不明朗,预计最终是混合模式并跨用户群交叉补贴;总体结果取决于消费者为代理付费的意愿,以及他们希望结果免于赞助与广告的程度。
- 供应商正开发将库存直接接入 AI 平台的技术方案,降低代理解析库存的计算与时间成本,使代理减少对 OTA 的依赖;哪家 AI 代理胜出及其选择的收入模式将是最终风险的关键因素。
- 报告未给出各项风险兑现的明确时间表;Expedia 的估值中已纳入 AI 颠覆风险情景 DCF,Booking 上行风险包括旅行需求增长快于预期。
推荐标的
- Airbnb(ABNB):跑赢大市(Outperform,09/30/2026 评级史最新目标价 O:$217.00,08/24/2026),目标价 $217,按 16x NTM+1 EV/EBITDA 与 29x NTM+1 P/E 估值;报告认为其受代理冲击敞口较小、处境更好。
- TripAdvisor(TRIP):跑赢大市(Outperform,评级史最新目标价 O:$20.00,05/22/2025),目标价 $20,按 9.1x NTM+1 EV/EBITDA 与 7.6x NTM+1 P/E 估值。
- Booking Holdings(BKNG):与大市一致(Market-Perform,评级史最新目标价 M:$188.00,03/11/2026),目标价 $188,按 14.1X NTM+1 EV/EBITDA 与 17.4x NTM+1 P/E 估值;报告认为其应对 AI 代理冲击的缓解选项有限。
- Expedia Group(EXPE):与大市一致(Market-Perform,评级史最新目标价 M:$310.00,08/06/2026),目标价 $310,按 7.4x NTM+1 EV/EBITDA 与 11.9x NTM+1 P/E 均值并辅以 AI 颠覆风险情景 DCF 估值;已在 Muse 上线两周内宣布合作以争取代理流量。
关键图表
图1. 我们发现最同质化的预订平台相比品牌OTA只能获得低得多的经济收益份额

图2. Preferred和Preferred Plus计划使Booking标准佣金率提高约130个基点,相当于约10%的收入提升

图3. 我们认为用户付费的AI代理对OTA构成最大风险,而广告模式将有利于愿意付费并承担转化风险的OTA

图4. 当我们要求Instinct进行通用酒店搜索时,它在约2分钟内生成回复,并使用了Booking.com和Expedia

图5. 当我们要求它寻找最优价格时,花了10分钟才生成回复,并在访问部分预订网站时遇到困难

图6. 在Booking上进行酒店搜索会打开一张地图,侧边预载价格筛选滑块和常用二元筛选器,远优于当前AI代理基于聊天的界面

图7. 谷歌AI模式查询指定新奥尔良法国区附近的一家酒店,AI模式显示一张地图,标注了入围酒店和法国区

图8. Expedia在该代理推出两周内宣布与Muse达成合作;Meta首席AI官Alexandr Wang为Muse董事会成员

图9. 我们估计Airbnb约70%的房源为平台独家
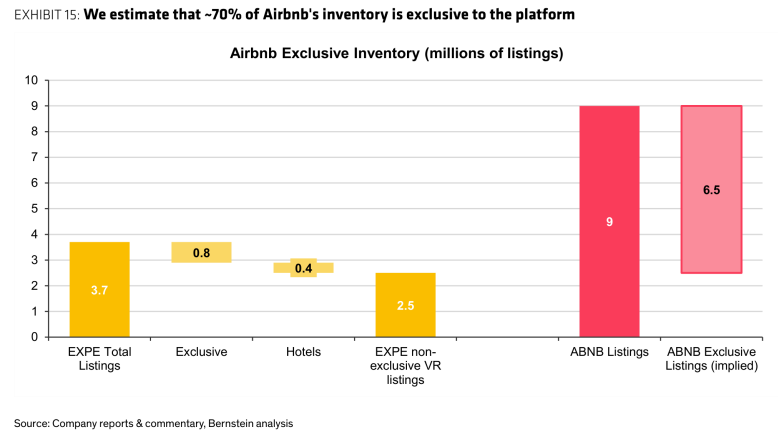
图10. Airbnb对付费搜索的依赖最低,付费搜索是受AI代理威胁最大的流量获取渠道,Airbnb凭借强大品牌受益于强劲的直接流量和自然搜索流量
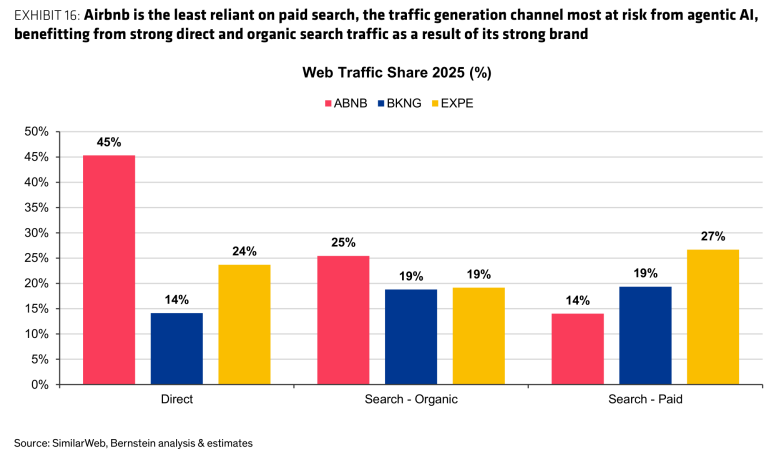
图11. 收盘价(相对)
