瑞银:潮州三环(300408)MLCC与SOFC业务超预期,上调盈利预测与目标价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为潮州三环的MLCC和SOFC业务表现超出预期,因此上调了2026-2028年盈利预测和目标价。报告指出,MLCC产能扩张和SOFC订单增长是主要驱动力,同时公司整体毛利率有望改善。新目标价较此前上调约15%,维持买入评级。
主要观点
- MLCC业务收入2026年预计同比增长30%,高于此前预期的20%。
- SOFC业务2026年订单量达到50MW,超出此前40MW的预期。
- 2026年整体毛利率预计提升至42%,较2025年提高2个百分点。
- 2026-2028年EPS预测分别上调8%、10%和12%。
- 目标价从40元上调至46元,基于2027年30倍PE。
- 维持买入评级,认为公司技术壁垒和客户拓展是核心优势。
论述逻辑
报告首先指出MLCC和SOFC业务的实际数据高于公司此前指引,然后基于产能利用率提升和规模效应,推导出毛利率改善和盈利上调。最后,结合行业需求增长和公司市场份额扩大,得出目标价上调的结论。
关键展望
报告未明确给出未来验证点或时间窗口,但强调需关注MLCC价格走势和SOFC新订单落地情况。
推荐标的
- 潮州三环(300408):买入,目标价46元(基于2027年30倍PE),理由为MLCC和SOFC业务超预期。
关键图表
图1. 三环集团MLCC收入增长预测(按下游划分)

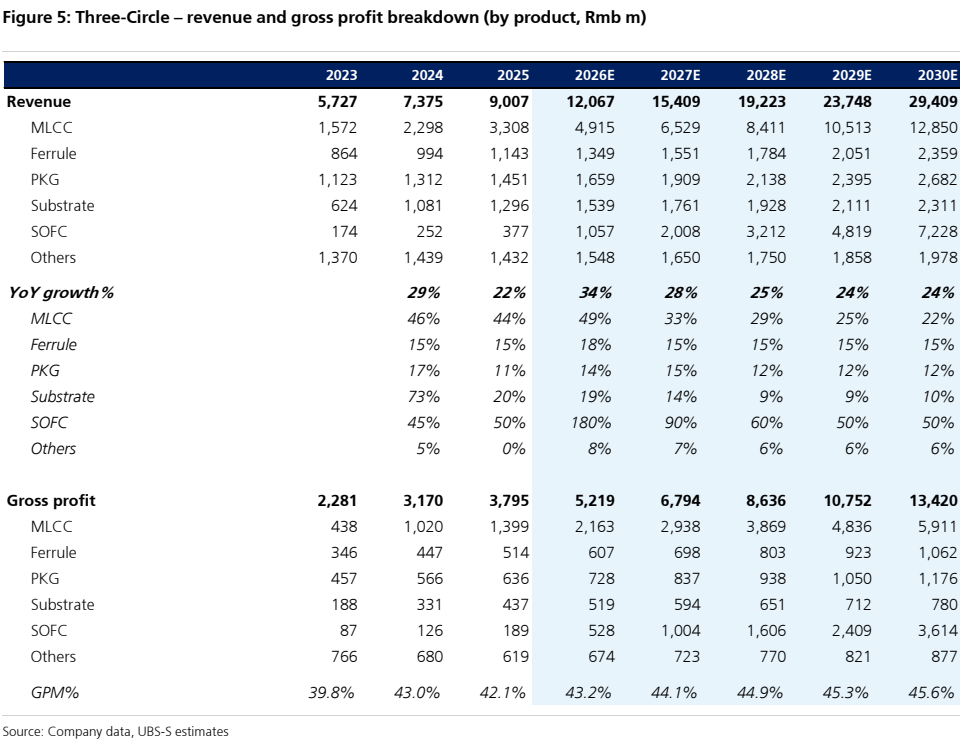
图2. 三环集团-收入和毛利润明细(按产品划分,人民币百万元)