国海证券 基础化工行业周报:草铵膦、乙二醇价格上涨,看好全球化工反内卷大周期+AI需求大周期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国海证券发布基础化工行业周报指出,2026年9月17日国海化工景气指数达到119.82,较9月10日上涨1.36。 随着中国正式进入双碳考核及推行反内卷,化工行业产能扩张大幅放缓,行业有望从重资本开支走向充沛自由现金流并提升潜在分红率;同时欧洲部分装置有望加速退出。 另一方面,AI大模型算力大幅提升与数据中心建设正强力拉动相关新材料需求,预计到2028年铬盐供需缺口将达到34.09万吨(缺口比例32%),到2027年全球MLCC市场规模预计达到1180亿元。 本周重点化工品中,草铵膦原药价格上涨至55000元/吨(周涨幅6.80%),华东MEG价格达7120元/吨(周涨幅5.40%),二乙二醇与丁二烯等则出现高位回调。 在需求回升与旺季到来的边际支撑下,维持基础化工行业“推荐”评级。
主要观点
- 国海化工景气指数环比上行,双碳考核约束推动供给端反内卷扩张放缓。
- “十五五”双碳考核明确约束指标,化工资本开支放缓有望显著提升企业自由现金流与潜在股息率。
- AI算力与电力需求驱动燃气轮机与SOFC发展,预计2028年铬盐供需缺口达34.09万吨。
- 液冷技术因算力散热需求成为必然趋势,直接带动含氟制冷剂、合成油及氟化液等材料需求。
- AI服务器推动MLCC粉体需求激增,预计2027年全球MLCC市场规模将达到1180亿元。
- 草铵膦现货供应偏紧且原料涨价,单周价格上涨6.80%至55000元/吨。
- 华东乙二醇港口持续去库叠加油价支撑,周内上涨5.40%至7120元/吨。
- 部分化工品出现回调,上海石化二乙二醇周跌12.37%,华东丁二烯周跌8.05%。
- 原油与能源期货维持高位震荡,2026年9月18日布伦特期货收于103.37美元/桶,WTI收于99.53美元/桶。
- 欧洲落后装置面临加速退出,结合国内反内卷与旺季需求共振,化工行业维持“推荐”评级。
论述逻辑
- 政策与行业供给侧重构:顶层《碳达峰碳中和综合评价考核办法》出台确立硬约束,倒逼化工行业“反内卷”并放缓产能扩张 -> 资本开支大幅收缩叠加原本充沛的经营现金流,使行业由“吞金兽”转为“摇钱树”,推动企业自由现金流与潜在股息率提升 -> 与此同时,欧洲高成本装置加速退出改善了全球供给格局。
- AI革命引发材料结构性景气上行:算力大幅提升引爆高散热与电力设备需求 -> 液冷材料(氟化液、制冷剂)、铬盐(燃机与SOFC关键材料)、半导体材料、高频高速PCB材料以及MLCC粉体迎来需求激增与国产替代机遇,重估化工高成长赛道。
- 周期与短期价格共振:化工传统旺季到来叠加部分关键品类供给检修与原料推动(草铵膦周涨6.80%、华东MEG周涨5.40%),国海化工景气指数上行至119.82,验证行业进入击球区。
关键展望
- 铬盐供需缺口预测:预计到2028年铬盐供需缺口将达到34.09万吨,缺口比例达到32%。
- MLCC市场规模预测:预计到2027年全球MLCC市场规模将达到1180亿元(2024-2027年CAGR为5.46%),全球MLCC需求量达到58,312亿只(CAGR为3.36%)。
- 2026年产能与供给演变展望:欧洲部分高能耗高成本装置有望加速退出,国内行业推行供给反内卷,推动化工进入景气上行周期。
- 核心风险提示:宏观经济变化;油价震荡变化;环保趋严;产品价格大幅波动;重点关注公司业绩不达预期;中美财政政策不及预期;化工产品去库低于预期;AI数据中心建设和航空航天材料需求不及预期;反内卷政策不及预期风险;关税贸易政策不确定性等。
推荐标的
- 华鲁恒升(600426.SH):评级为买入,2026年9月18日股价19.47元,预计2026年EPS为2.26元、2027年EPS为2.69元;低成本煤气化平台与多联产协同优势显著。
- 万华化学(600309.SH):评级为买入,2026年9月18日股价71.15元,预计2026年EPS为5.98元、2027年EPS为6.53元;聚氨酯龙头受益于供给格局优化与需求回升。
- 振华股份(603067.SH):评级为买入,2026年9月18日股价35.14元,预计2026年EPS为1.40元、2027年EPS为1.83元;受益于海外“两机”需求、AI电力燃气轮机及SOFC驱动下的铬盐重估。
- 卫星化学(002648.SZ):评级为买入,2026年9月18日股价26.61元,预计2026年EPS为2.84元、2027年EPS为3.30元;轻烃产业链一体化优势显著,布局液冷合成油等新兴材料。
- 巨化股份(600160.SH):评级为买入,2026年9月18日股价34.74元,预计2026年EPS为2.29元、2027年EPS为3.04元;氟化工及制冷剂配额龙头,深度受益于制冷剂景气与液冷氟化液需求。
- 利尔化学(002258.SZ):评级为买入,2026年9月18日股价14.69元,预计2026年EPS为0.71元、2027年EPS为0.92元;掌握草铵膦与精草铵膦大规模化合成关键技术,直接受益于产品涨价。
- 国瓷材料(300285.SZ):评级为买入,2026年9月18日股价67.16元,预计2026年EPS为0.89元、2027年EPS为1.16元;掌握水热法核心技术,MLCC陶瓷粉受益于AI算力及服务器需求激增。
- 恒力石化(600346.SH):评级为买入,2026年9月18日股价16.42元,预计2026年EPS为2.06元、2027年EPS为2.35元;大炼化高效加工抵消折旧劣势,涤纶长丝与PTA迎来价格回升。
- 荣盛石化(002493.SZ):评级为买入,2026年9月18日股价12.85元,预计2026年EPS为0.93元、2027年EPS为1.00元;全产业链布局稳步推进,依托丰富原料库持续拓展化工新材料。
- 扬农化工(600486.SH):评级为买入,2026年9月18日股价52.40元,预计2026年EPS为4.00元、2027年EPS为4.98元;菊酯行业寡头,受益于全产业链协同与规模壁垒。
关键图表
图1. 国海化工景气指数:119.82(2026.9.17)
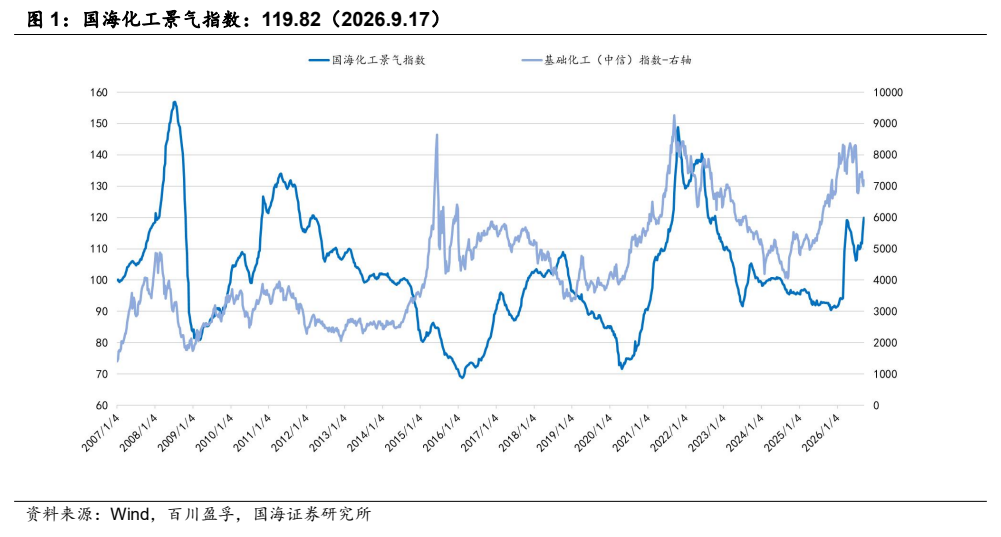
图2. 原油价格及库存曲线
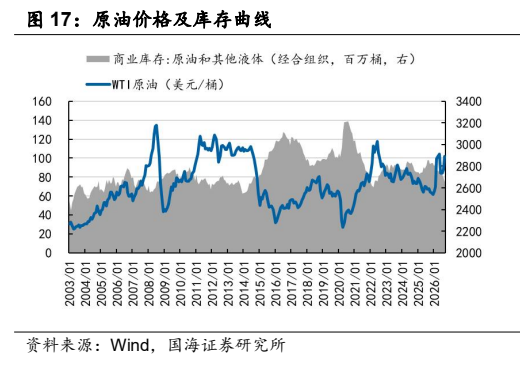
图3. 烧碱价格及库存曲线
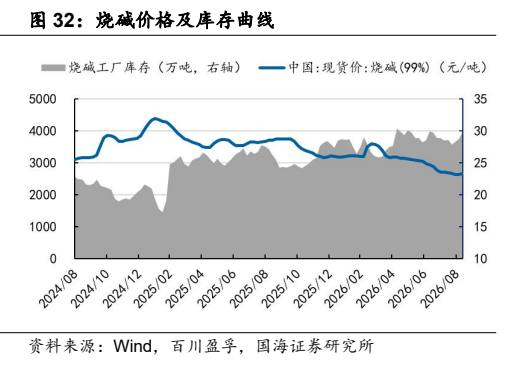
图4. 草甘膦价格价差曲线
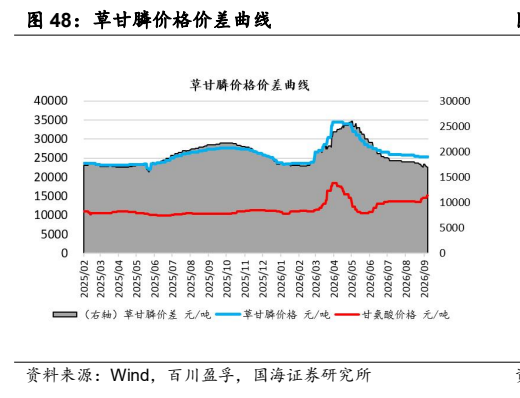
图5. 涤纶长丝库存天数(天)
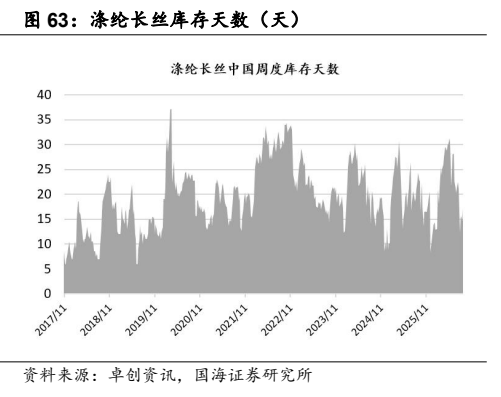
图6. 中国纯碱周度企业库存(万吨)
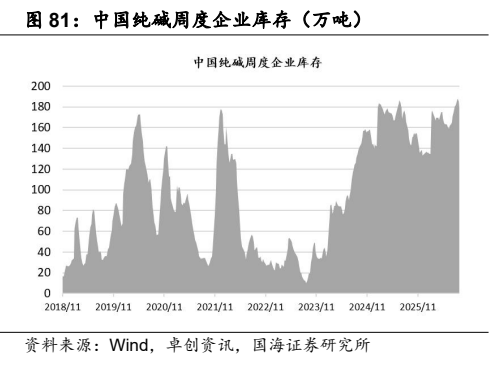
图7. 表 4: 重点产品动态分析
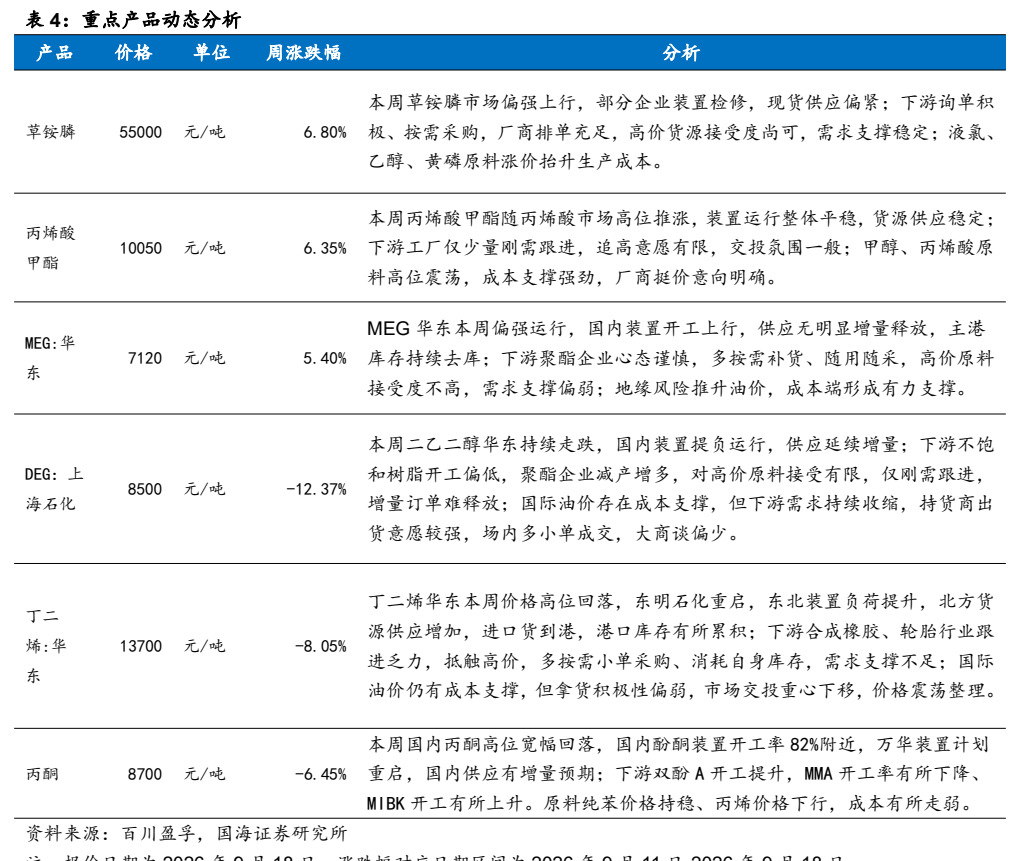
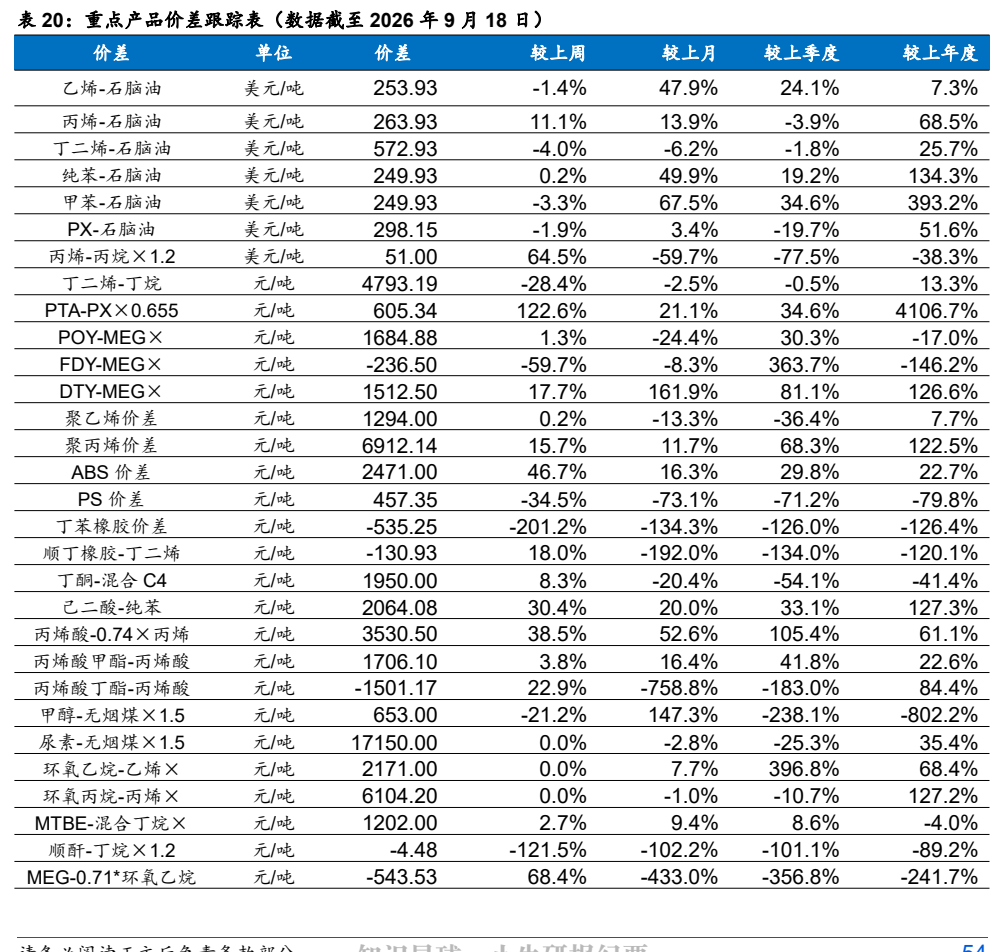
图8. 表 20: 重点产品价差跟踪表(数据截至 2026 年 9 月 18 日)