摩根士丹利:大摩 日本海上运输:二季度业绩落地,可考虑获利了结
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利维持对日本海上运输行业的“谨慎”(Cautious)行业评级,并对三大航运公司(日本邮船、商船三井、川崎汽船)全部维持“减持”(Underweight)评级。 短期来看,预计三大航运公司 2Q F3/27 合并利润达 4,592 亿日元,同比大增 74%,大幅超出公司指引(2,185 亿日元)和 IFIS 预测(2,458 亿日元),主要受 ONE 净利润预测推动,但强劲业绩、全财年指引上调及股东回报增强等利好已被股价充分消化(三大航运股目前基于调整后 F3/27 BPS 的 P/B 已达 0.9x)。 长期来看,2Q 业绩公布后将迎来获利了结机会,市场尚未充分计入 F3/28 起集装箱航运供需恶化致使业务陷入亏损的风险,且三大航运公司 ROE 预计将持续低于股权资本成本,P/B 难以持续维持在 1x 以上。 虽然因上调 ONE 净利润及不定期船/专业船业务经常利润预测而小幅调高了目标价,但下行空间仍然显著。
主要观点
- 短期 2Q 业绩将大幅超预期并推动上调全财年指引,但利好基本已被市场充分计入。
- 三大航运公司股价对应 F3/27 BPS 预测的市净率已达 0.9x,估值已显充分。
- 2Q 业绩落地后是获利了结的潜在契机,利好出尽叠加 F3/28 起经常利润下滑风险。
- 市场尚未充分反映集装箱航运在 F3/28 陷入亏损的供需恶化风险,北美航线即期运价节后或迎回调。
- 上调三大航运公司目标价,但维持对所有三家公司的“减持”(Underweight)评级不变。
- 三大公司未来 ROE 预计将低于股权资本成本(COE),P/B 难以长久维持在 1x 水平。
- 集装箱业务预计从 F3/28 起转入赤字,与市场普遍仍预期盈利的共识存在分歧。
- 从股息率和自由现金流收益率角度看,当前航运股并不具备特别的吸引力。
论述逻辑
- 近期即期运价上涨驱动 2Q 业绩大增(预计 4,592 亿日元,同比+74%)并带来全财年指引上调与分红增加预期 → 股价走高使得 P/B 修复至 0.9x,短期利好基本充分计价 → 国庆后北美运价预计季节性走弱,且 F3/28 起集装箱运力供需严重恶化导致集运业务陷入赤字 → 利润和 ROE 步入下行通道(ROE 预计低于股权资本成本),一致预期面临下调 → 估值承压,2Q 业绩公布后应考虑逢高获利了结,维持“减持”评级。
关键展望
- 关键催化剂包括:每周集装箱即期运价变动、季度财报、F3/28 起市场一致预期下调风险以及中东局势进展。
- 中国国庆节后北美航线集装箱即期运价预计将进入回调阶段,反映出季节性疲软需求。
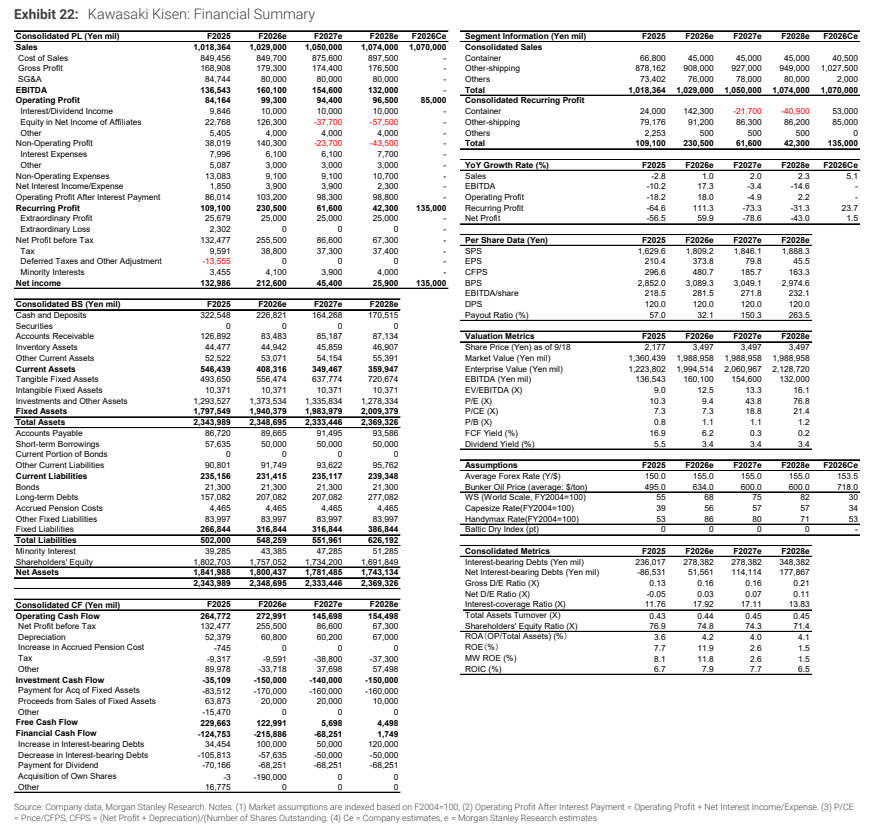
- 在 F3/28 基准情景下,预计日本邮船经常利润为 1,551 亿日元,商船三井为 1,629 亿日元,川崎汽船为 616 亿日元;而在悲观情景下,日本邮船与川崎汽船经常利润将转负至 -433 亿日元与 -855 亿日元。
推荐标的
- 日本邮船 (9101.T):维持减持评级;目标价从 3,470 日元上调至 3,810 日元(较 9 月 18 日收盘价 7,490 日元有 -49.1% 下行空间)。估值基于 F3/28e P/B 0.45x,对应 ROE 4.2% 与资本成本 9.3% 的相关性。
- 商船三井 (9104.T):维持减持评级;目标价从 3,890 日元上调至 4,120 日元(较 9 月 18 日收盘价 7,240 日元有 -43.1% 下行空间)。估值基于 F3/28e P/B 0.45x,对应 ROE 4.5% 与资本成本 10.0% 的相关性。
- 川崎汽船 (9107.T):维持减持评级;目标价从 1,340 日元上调至 1,370 日元(较 9 月 18 日收盘价 3,497 日元有 -60.8% 下行空间)。
关键图表
图1. 三大航运公司:F3/27合并RP预测——二季度业绩可能超预期,F3/27 RP指引上调幅度可能显著超越市场一致预期
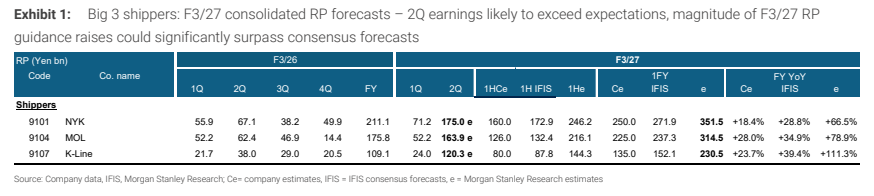
图2. 北美航线集装箱现货运价好于预期;中国国庆假期后可能季节性回调
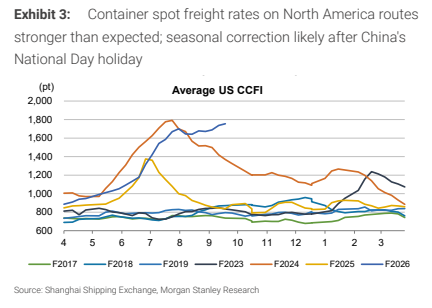
图3. 上调三大航运公司目标价,主要反映行业观点上调后更高的BPS预测
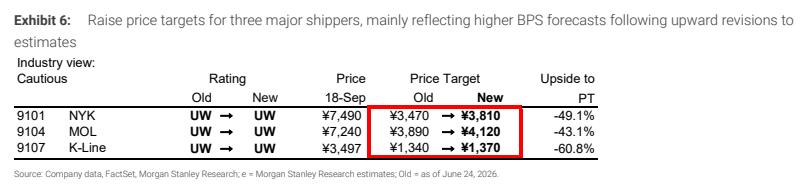
图4. ROE forecasts for the three major shipping companies: P/B multiple unchanged at 0.45x oldNew ROE estimates 一 和 ro
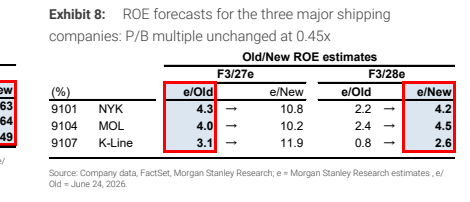
图4. 全球集装箱航运市场供需展望
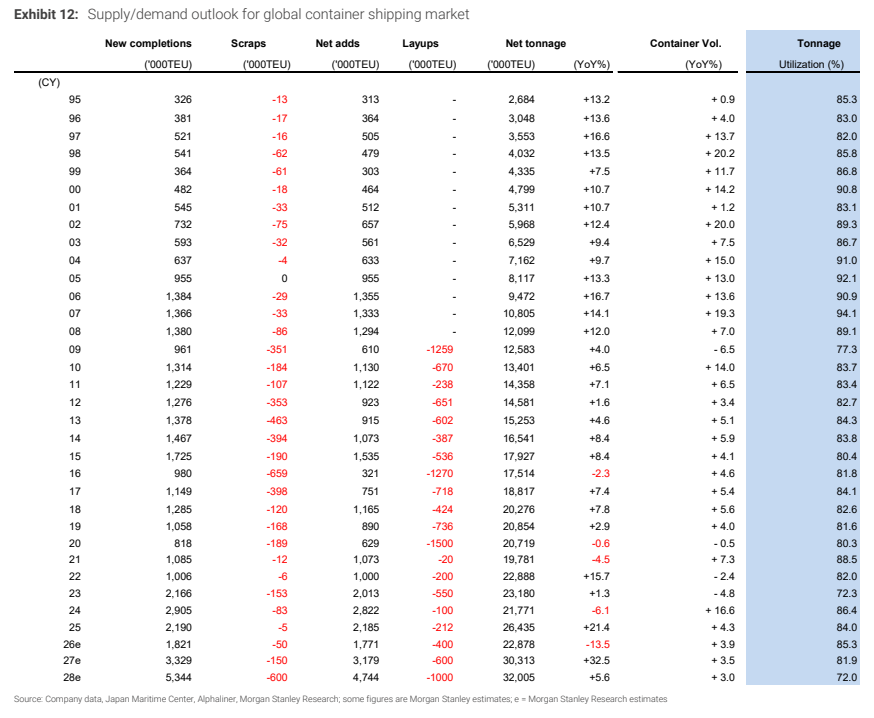
图5. 三大航运公司FCF收益率:相对吸引力
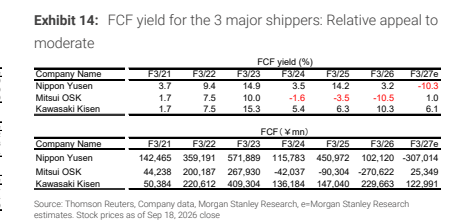
图6. 三大航运公司集装箱业务RP
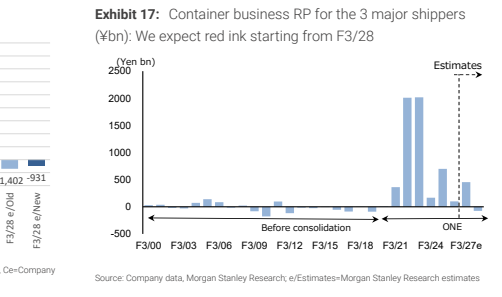
图7. 川崎汽船:财务摘要、损益表及分部信息