UBS:Warsh就任将终结前瞻指引,利率波动加剧
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要:
UBS预计Kevin Warsh将在6月FOMC会议前就任美联储主席,其政策理念与伯南克时代截然不同。Warsh主张回归以政策利率为核心工具的"旧工具箱"模式,减少渐进主义,反对前瞻指引,并希望缩小美联储资产负债表规模。这一"制度变革"将带来反通胀脉冲,并对美国收益率曲线产生平坦化压力。UBS已于2025年9月平仓美国5s30s陡峭化交易,预计5s30s曲线将持续承压走平。自特朗普1月底提名Warsh以来,黄金价格已下跌约14%。此外,UBS预计2027-2028年美联储将逐步增加国债购买量。
主要观点:
1. Warsh的政策理念与伯南克截然不同:伯南克将前瞻指引和量化宽松视为2008年后美联储工具箱的关键要素,而Warsh明确表示要回归以政策利率为核心工具、减少渐进主义的体制。Warsh不相信"前瞻指引",认为前瞻指引是美联储在2021-22年犯错后"雪上加霜"的原因之一,因为美联储向全世界公布了点阵图和利率预测。他明确表示美联储应"在会议室内做决策"(make decisions in the room)。
1. 政策利率预期和/或期限溢价上升将产生反通胀效应:在伯南克任期内,中长期政策利率预期保持稳定,这与其渐进主义方针一致。伯南克认为渐进主义"可能增强美联储影响长期利率、进而影响经济行为的能力"。与此相对,伯南克所描述的"冷火鸡策略"(cold turkey strategy)则是FOMC在每次会议上对政策利率做出最佳判断并一步到位调整。UBS认为,如果美国收益率曲线中的政策利率预期和/或期限溢价上升,在其他条件不变的情况下,将对美国经济产生反通胀脉冲。
1. 黄金价格已反映政策转向预期:自特朗普在1月底提名Kevin Warsh为美联储主席以来,黄金价格已下跌约14%。
1. 美国5s30s曲线将持续承压走平:UBS在2025年9月已平仓美国5s30s陡峭化交易,预计平坦化压力将持续。陡峭化交易在鸽派美联储逐步降息的环境中表现良好,但未来的路径可能并非如此。美国30年期利率在4.95%的水平上,UBS预计价格敏感型买家将重新入场。对于看好美国经济增长的投资者,需注意美国收益率曲线历史上在正面增长和通胀意外面前会出现熊市平坦化(bear flattening)。
1. Warsh在听证会上未提供太多利率指引:Warsh拒绝提供太多利率指引,并表示美联储需要在评估AI生产力浪潮方面做大量工作。UBS原预期Warsh在政策展望上会略偏鸽派,但实际上被止损出局了SOFR Sep 26-27-28蝶式交易(该交易押注2027年更多宽松)。
1. 确认听证会可作为长期政策方向的指引:伯南克在2005年确认听证会上支持提高对公众和市场的透明度,并承诺不会在量化长期价格稳定定义方面采取"仓促步骤"——但经历了全球金融危机后,FOMC于2012年1月首次向公众宣布2%的明确通胀目标。耶伦在2013年强烈支持美联储对公开和透明的制度承诺。耶伦2021年作为美国财长提名人在历史低利率下传递了"大规模行动"(act big)的信号。
1. UBS预计2027-28年国债购买量将增加:美联储在充裕准备金框架(ample reserves regime)下实施货币政策,因此任何缩表都需要时间。如果美联储决定比银行期望的更快速度缩表,货币市场压力将上升,银行间贷款将下降。目前UBS预计年底前每月250亿美元的准备金管理购买,2027年提升至约400亿美元/月,2028年提升至约500亿美元/月。Governor Miran强调,监管变革决定后可能需要一年多才能实施,这与此前美国监管改革的时间线一致。
1. FOMC会议纪要透明度的历史影响:伯南克在《行动的勇气》一书中提到,1994年FOMC同意在5年后公开完整会议纪要(应众议院金融服务委员会的要求)后,FOMC讨论的"质量和自发性"受到了损害。
论述逻辑:
Warsh就任美联储主席 → 放弃前瞻指引和渐进主义 → 回归以政策利率为核心的"旧工具箱" → 政策利率预期和期限溢价上升 → 美国经济面临反通胀脉冲 → 收益率曲线平坦化压力(5s30s走平)→ 陡峭化交易不再适用 → 利率波动性加大
关键展望:
- 美联储领导层更替:UBS预计Kevin Warsh将在6月FOMC会议前就任美联储主席,但对短期内能有多大实质变化持怀疑态度
- 政策框架根本性转型:Warsh推动"制度变革",更加聚焦利率工具,缩小资产负债表,放弃前瞻指引和点阵图
- 利率波动性加大:在缺少前瞻指引的环境下,市场对政策利率的预期波动性将上升,"在会议室内做决策"的模式将增加政策不确定性
- 收益率曲线平坦化:美国5s30s曲线预计将持续承受平坦化压力
- 美国30年期国债:30年期利率在4.95%水平预计将吸引价格敏感型买家重新入场
- 国债购买展望:UBS预计准备金管理购买将从当前250亿美元/月逐步提升至2027年约400亿美元/月和2028年约500亿美元/月
- 缩表进程缓慢:由于充裕准备金框架的约束,资产负债表缩减将需要较长时间;监管变革从决策到实施可能超过一年
- AI生产力评估:Warsh认为美联储需要在评估AI生产力浪潮方面做大量工作,这可能影响未来货币政策决策的时机和方向
推荐标的:
- 做平美国5s30s收益率曲线:UBS继续预期美国5s30s曲线将承受平坦化压力,已于2025年9月平仓此前的陡峭化交易,当前策略偏向做平
- 美国30年期国债:在4.95%的利率水平,UBS预计价格敏感型买家将重新出现,暗示该水平可能具有配置价值
- 谨慎对待2027年宽松预期交易:UBS在SOFR Sep 26-27-28蝶式交易中被止损出局,说明押注2027年大幅宽松的交易面临风险
关键图表:
Figure 1: 美联储历任主席与通胀指标(Fed chairs and inflation measures)

Figure 2: 美联储历任主席、美国利率与股市(Fed chairs, US rates and equities)
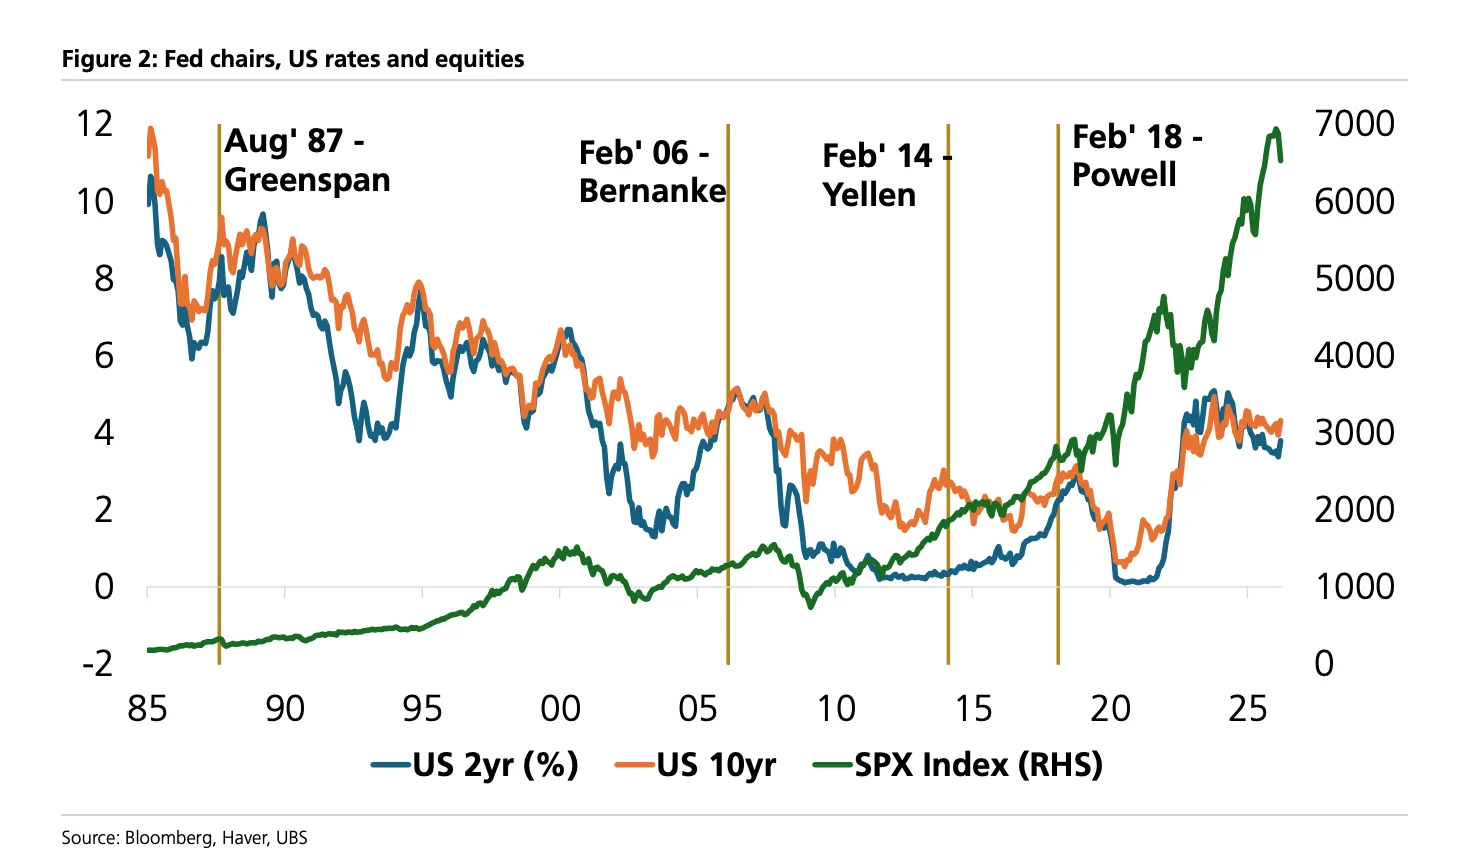
Figure 3: 美国2年期国债收益率分解(预期利率与期限溢价)、标普500及美联储主席任期起始(Decomposition of US 2yr, S&P 500 and term start of Fed chairs)

Figure 4: 美国10年期国债收益率分解(预期利率与期限溢价)、标普500及美联储主席任期起始

图表 5

图表 6

图表 7

图表 8

关键图表(补图)
Figure 1:美联储历任主席与通胀指标(Fed chairs and inflation measures)
Figure 2:美联储历任主席、美国利率与股市(Fed chairs, US rates and equities)
Figure 3:美国2年期国债收益率分解(预期利率与期限溢价)、标普500及美联储主席任期起始(Decomposition of US 2yr, S&P 500 and term start of Fed chairs)
Figure 4:美国10年期国债收益率分解(预期利率与期限溢价)、标普500及美联储主席任期起始