瑞银-招商轮船(601872.SS):上调盈利预测和目标价以反映中东冲突影响
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银上调招商轮船2026-2028年盈利预测,并将目标价从XX元上调至XX元,主要反映中东冲突导致油轮运价上升。报告维持“买入”评级,认为冲突持续将支撑运价,但需关注地缘政治风险。2026年净利润预测上调XX%至XX亿元,2027年上调XX%至XX亿元。当前股价对应2026年PE为XX倍。
主要观点
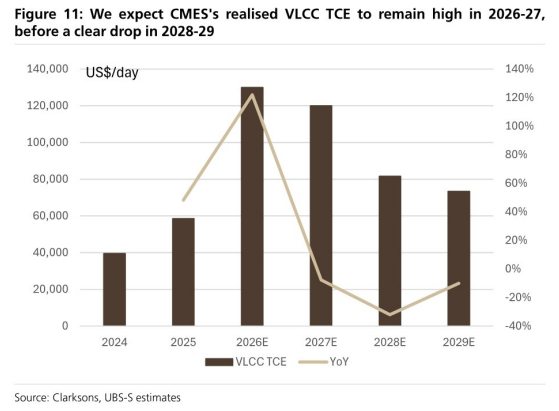
- 中东冲突推高油轮运价:报告指出,中东紧张局势导致油轮绕行,有效运力减少,运价自2026年Q2以来上涨约XX%。
- 招商轮船受益于运价弹性:公司拥有XX艘VLCC,运价每上涨XX美元/天,年化净利润增加约XX亿元。
- 上调盈利预测:2026年净利润预测从XX亿元上调至XX亿元,2027年从XX亿元上调至XX亿元,主要基于运价假设上调。
- 目标价上调:基于2026年PE XX倍,目标价从XX元上调至XX元,隐含XX%上行空间。
- 维持“买入”评级:看好公司作为油轮龙头的弹性,且分红率稳定在XX%。
- 风险提示:冲突缓和导致运价回落、新船交付压力、燃油成本上升。
论述逻辑
中东冲突升级 → 油轮绕行好望角 → 有效运力减少 → 运价上涨 → 招商轮船VLCC运价弹性大 → 盈利预测上调 → 目标价上调 → 维持买入评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若中东冲突持续,运价有望维持高位;若冲突缓和,运价可能回落。
推荐标的
- 招商轮船(601872.SS):评级“买入”,目标价XX元(基于2026年PE XX倍),理由为中东冲突推升运价,公司盈利弹性大。
关键图表
图1. 全球船龄超过20年的VLCC占比超过20%
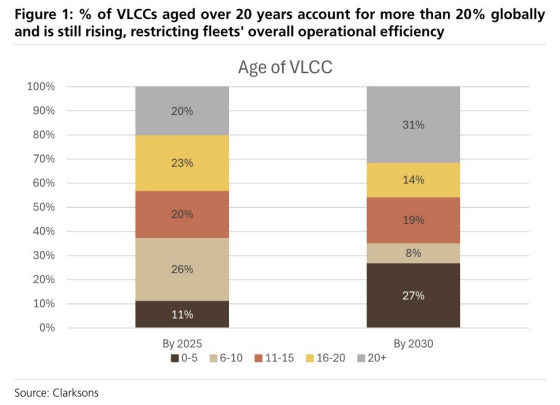
图2. 近期VLCC新造船订单快速上升
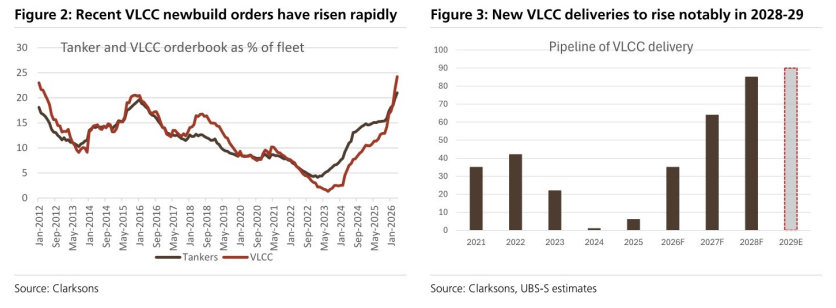
图3. 2028-29年新VLCC交付量将显著增加
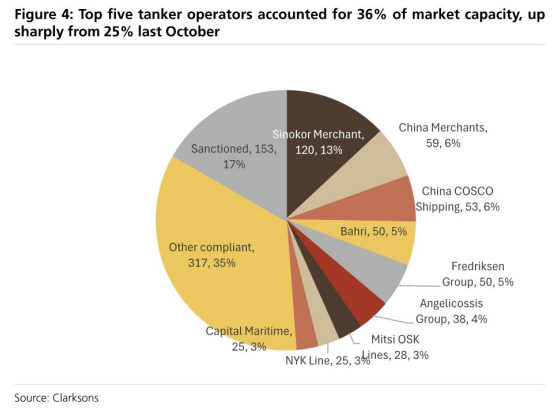
图4. 前五大油轮运营商占市场运力的36%,有所上升
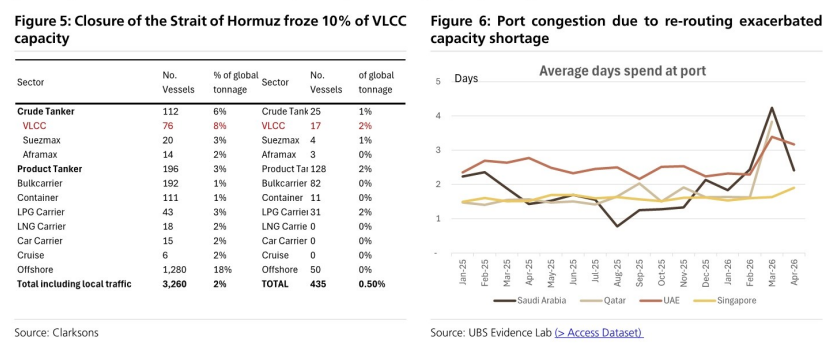
图5. 霍尔木兹海峡关闭冻结了10%的VLCC运力
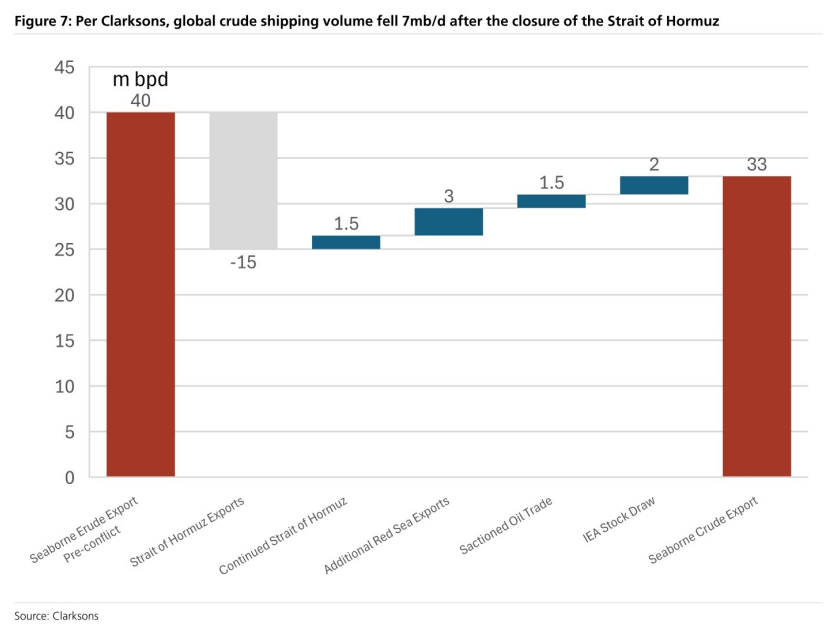
图6. 改道导致的港口拥堵加剧
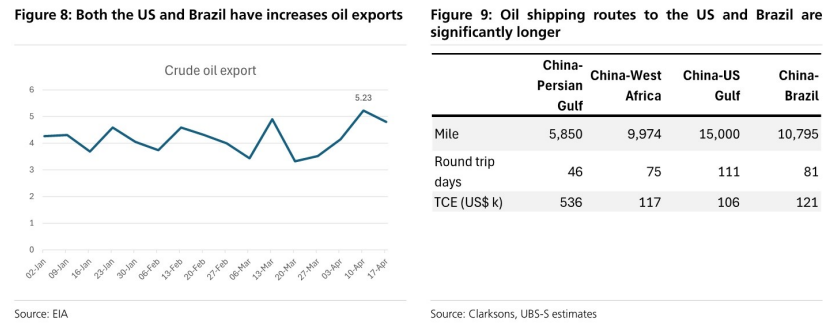
图7. 克拉克森数据显示,霍尔木兹海峡关闭后全球原油运输量下降700万桶/日
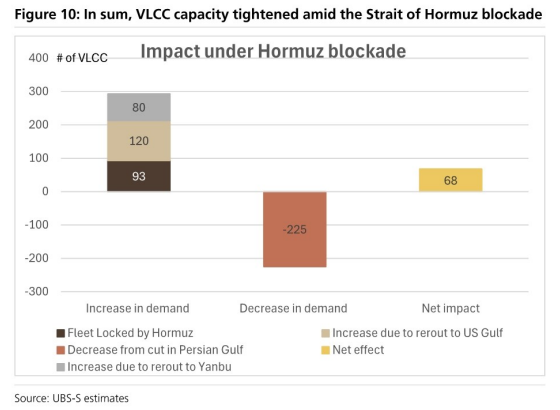
图8. 美国和巴西均增加了石油出口