广发证券 互联网传媒行业:8月国内游戏实际销售收入同环比双增,智谱发布GLM 5.3 FlashX
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
广发证券维持互联网传媒行业“买入”评级,建议在近期市场波动背景下聚焦AI发展与业绩性价比资产。 2026年8月中国国内游戏市场实际销售收入达316.27亿元,环比增长1.7%,同比增长8.08%,其中移动游戏实际销售收入达233.95亿元,自主研发游戏海外收入达20.30亿美元实现同环比双增。 大模型与AI生态密集迭代,智谱推出推理速度最高200 tokens/s的GLM-5.3-FlashX,阿里发布全模态模型Qwen3.8-Omni-Flash,腾讯WorkBuddy 5.5.6上线全栈网页应用生成能力。 互联网板块中看好腾讯、哔哩哔哩广告增速领跑,看好阿里云收入高增与利润率提升,快手可灵投后估值达180亿美金。 传媒板块持续推荐具备长线能力的游戏标的如世纪华通、网易、巨人网络等,并看好程序化广告龙头汇量科技及高股息出版资产中南传媒。
主要观点
- 传媒板块单周小幅跑输大盘,建议核心聚焦AI发展演进与业绩性价比标的。
- 8月国内游戏市场延续稳健增长,移动端与跨端头部产品驱动整体收入同环比双增。
- 8月出海与细分品类表现强劲,自研游戏海外收入超20亿美元,移动端同比增长8.6%。
- 影视院线单周票房环比回落,《欢迎来龙餐馆》与《空枪》位列票房前两位。
- 智谱上线高推理速度模型GLM-5.3-FlashX,国产芯片推理算力与Infra优化持续强化。
- 阿里发布Qwen3.8-Omni-Flash全模态模型,推动AI从单纯理解迈向音视频生产力Agent应用。
- 腾讯与B站持续卡位Agent与AI赋能工具,快手可灵外部融资估值达180亿美金。
- 出版板块受教辅政策趋严承压但分红价值凸显,潮玩龙头海外回归常态化且核心IP稳固。
论述逻辑
- 行业数据端验证景气延续:8月中国游戏国内实际销售收入达316.27亿元(同增8.08%),出海自研收入同增20.87%达20.30亿美元,奠定游戏板块业绩韧性基础。
- 产业催化端驱动估值修复:智谱推出GLM-5.3-FlashX、阿里发布Qwen3.8-Omni-Flash、腾讯WorkBuddy全栈应用生成上线,国内模型进入大参数与落地加速阶段,高端推理算力需求同步攀升。
- 最终导出投资主线:在市场波动下聚焦云与AI生态整合龙头(腾讯、阿里),配置长线产品稳固的游戏龙头及具备系统升级弹性的程序化广告标的(汇量科技),并兼顾高股息防御资产。
关键展望
- 关注阿里云在云栖大会的应用层、模型层及算力层全栈发布与效率优化进展。
- 跟踪汇量科技2026年四季度新系统上线带来的业绩弹性验证与回购效果。
- 关注影视院线国庆档后续定档节奏及AI中剧集上线带来的供给红利。
- 警惕传媒板块系统性消费放缓、监管政策超预期收紧及游戏产品延期上线等风险。
推荐标的
- 腾讯控股(00700.HK):评级“买入”,合理价值667.51港元/股,估值性价比显著,办公Agent突破及微信AI智能体探索落地。
- 世纪华通(002602.SZ):评级“买入”,合理价值19.64元/股,长线产品能力突出且业绩增长具备持续性。
- 巨人网络(002558.SZ):评级“买入”,合理价值37.87元/股,游戏长线运营能力强,2026年半年度拟每10股派发8.00元红利。
- 恺英网络(002517.SZ):评级“买入”,合理价值23.49元/股,具备产品长线能力与业绩增长持续性。
- 网易-S(09999.HK / NTES.O):评级“买入”,港股合理价值221.59港元/股,美股合理价值141.26美元/股,产品长线能力卓越。
- 三七互娱(002555.SZ):评级“买入”,合理价值21.62元/股,新游储备丰富,产品上线有望带动业绩提升。
- 完美世界(002624.SZ):评级“买入”,合理价值13.33元/股,储备产品上线有望推动业绩改善。
- 吉比特(603444.SH):评级“买入”,合理价值474.82元/股,研发实力突出的优质游戏企业。
- 神州泰岳(300002.SZ):评级“买入”,合理价值17.09元/股,研发与海外运营实力突出。
- 分众传媒(002027.SZ):评级“买入”,合理价值7.91元/股,全年分红预期稳定,性价比与股息率可观。
- 中南传媒(601098.SH):评级“买入”,合理价值13.38元/股,主业质地优异,防御性与股息率较高。
- 阿里巴巴-W(09988.HK / BABA.N):评级“买入”,港股合理价值180.96港元/股,美股合理价值175.57美元/股,看好阿里云高增与全栈AI整合能力。
- 美团-W(03690.HK):评级“买入”,合理价值119.52港元/股,运营效率与高质量客户黏性持续深化,长期趋势稳固。
- 泡泡玛特(09992.HK):评级“买入”,合理价值186.91港元/股,国内基本盘强劲,头部IP稳固且新业务拓展长期空间。
- 哔哩哔哩-W(09626.HK / BILI.O):评级“买入”,港股合理价值193.71港元/股,美股合理价值24.71美元/股,广告增速跑赢大盘并获updream AI工具赋能。
- 芒果超媒(300413.SZ):评级“买入”,合理价值22.77元/股,发布灵创剧场厂牌,积极探索AI制作中剧集的供给红利。
- 汇量科技(未评级标的):2026年四季度新系统即将上线,股权及治理结构改善,持续回购增厚弹性。
关键图表
图1. 2025 和 2026 年各周的周票房(万元,左)和观影人次(万人,右)
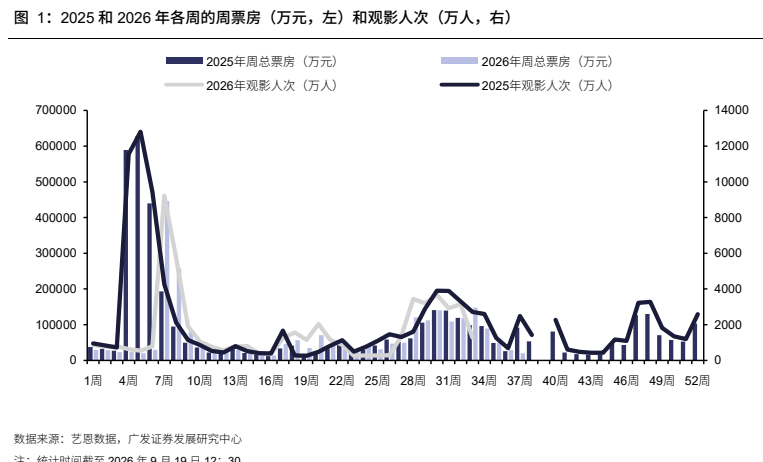
图2. 2026 年 9 月 19 日统计最近 7 日电影票房(万元)TOP10
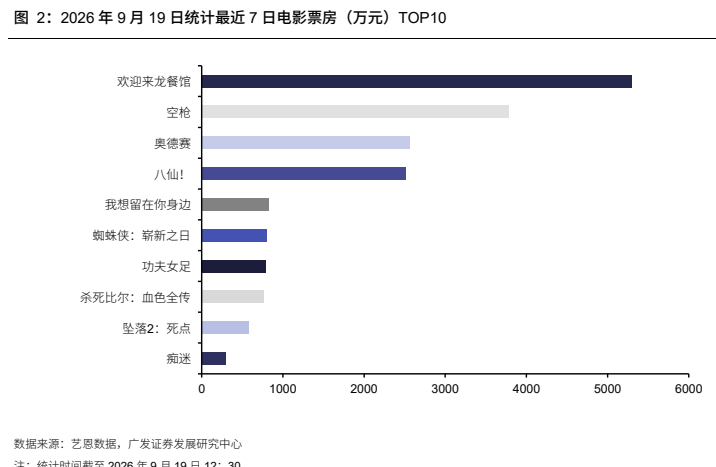
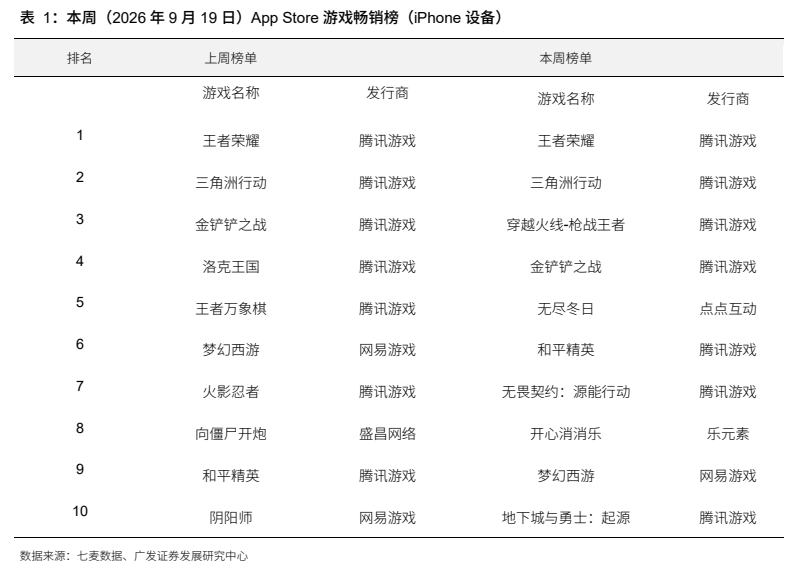
图3. 表 1: 本周(2026 年 9 月 19 日)App Store 游戏畅销榜(iPhone 设备)