摩根大通:招商证券(H股)——长鑫存储投资重估驱动股价上涨
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通报告指出,招商证券H股(6099.HK)于2026年5月19日上涨6.5%,远超H股券商平均涨幅(+1.2%),主要受长鑫存储(CXMT)招股说明书更新驱动。CXMT在1Q26实现净利润330亿元(人民币),而2025年全年净利润仅71亿元。招商证券通过子公司持有CXMT 0.54%的上市前股权,初始投资成本约3亿元。报告建立简化框架评估潜在回报,在5-30倍PE情景下,投资回报可达23-157亿元,相当于招商证券H股市值的2.2%-15.0%。报告维持招商证券H股“增持”评级,目标价17.20港元(基于2026年12月)。
主要观点
- 招商证券H股5月19日上涨6.5%,跑赢H股券商平均涨幅(+1.2%),主因CXMT招股说明书更新。
- CXMT于5月17日更新招股说明书,披露1Q26净利润330亿元,而2025年全年净利润仅71亿元,1Q26同比暴增1268%。
- 招商证券通过全资子公司于2023年投资CXMT,持有0.54%上市前股权,初始投资成本约3亿元。
- 报告建立简化估值框架:基于1Q26年化净利润990亿元,在5-30倍PE下,CXMT估值4950-29710亿元,招商证券持股价值27-160亿元。
- 对应投资回报为23-157亿元,占招商证券5月18日市值的2.2%-15.0%。
- CXMT是中国最大、最先进的DRAM厂商,2025年4季度全球DRAM收入份额升至7.67%,按出货量和收入排名中国第一、全球第四。
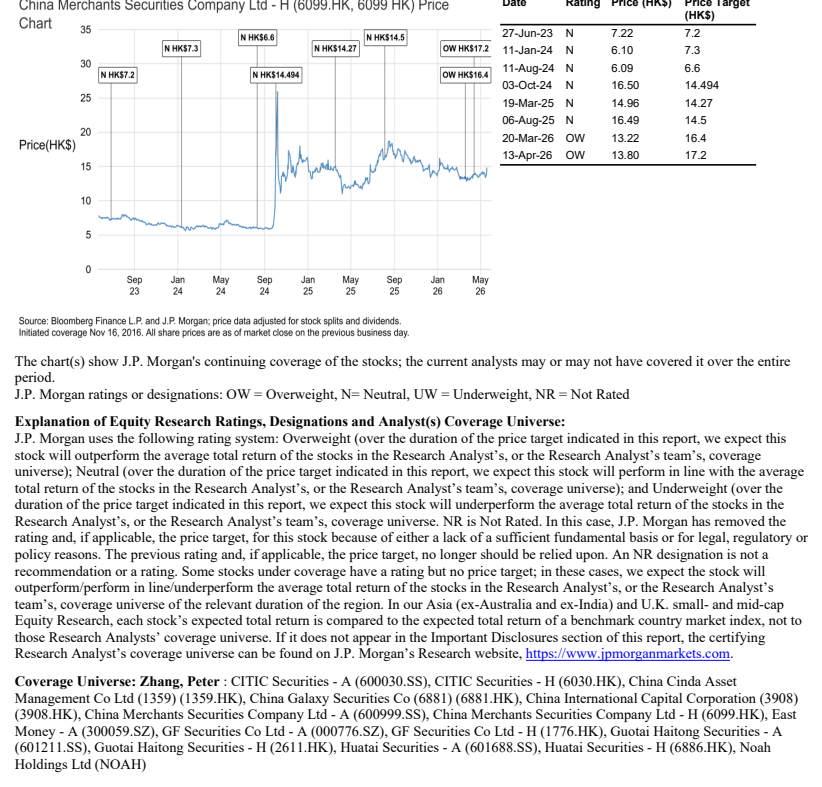
- 报告维持招商证券H股“增持”评级,目标价17.20港元,基于DDM估值,假设无风险利率1.8%、股权风险溢价8.0%、贝塔1.2倍、长期增长率4.5%。
- 估值模型得出当前公允价值13.9元人民币,2026年12月公允价值15.0元人民币,按汇率1.15折算为17.2港元。
- 报告认为招商证券在经纪业务中获取市场份额,并受益于共同基金业务增长,1H26业绩有望超预期。
- 下行风险包括:政府稳定基金出资、对冲禁令、资产管理监管收紧、佣金率长期压力。
- 上行风险包括:佣金收入超预期、新业务收入超预期、日均成交额改善。
论述逻辑
CXMT招股说明书更新 → 1Q26净利润330亿元(远超2025年全年71亿元)→ 市场重新评估招商证券持有的0.54%股权价值 → 初始投资成本仅3亿元 → 在5-30倍PE下潜在回报23-157亿元 → 推动股价单日上涨6.5%。报告同时维持原有投资逻辑:招商证券经纪业务市场份额提升、共同基金业务增长、1H26低基数下业绩有望超预期,支撑“增持”评级和17.20港元目标价。
关键展望
报告未明确给出未来验证点或时间窗口,但指出1H26业绩有望超预期(基于高日均成交额和1H25低基数)。目标价17.20港元对应2026年12月31日。风险因素包括监管变化、佣金率压力等。
推荐标的
- 招商证券H股(6099.HK):评级“增持”(Overweight),目标价17.20港元(2026年12月31日),当前价格14.78港元(2026年5月19日)。理由:CXMT投资重估提供上行空间,经纪业务市场份额提升,共同基金业务增长,1H26业绩有望超预期。
关键图表
图1. 图表