摩根大通 北美:金属和矿业:周日早盘金属:钢铁和贱金属业绩前瞻;第三季度业绩前瞻网络会议10 13
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告为摩根大通针对北美金属与矿业板块的周度前瞻,重点涵盖钢铁与贱金属的第三季度业绩预期及行业动态。 分析师指出,钢铁行业受益于供应驱动的价格支撑,预计2027财年热轧卷(HRC)价格为1,100美元/吨,较此前预测上调6%。 贱金属方面,铝市场供应过剩,铜市场则面临S232关税政策带来的二元结果。 此外,报告提及黄金ETF在第三季度创下310亿美元的流入纪录,并对Sigma Lithium的重启许可及Nucor的产能扩张进行了点评。
主要观点
- 钢铁行业供应驱动的价格支撑将持续,HRC交货期已排至2027年第一季度。
- 预测2027财年HRC价格为1,100美元/吨,较此前预测上调6%,2028财年将回落至1,000美元/吨。
- 铝市场因预期供应过剩而保持现货溢价(backwardation),投资者情绪减弱。
- 铜市场不存在全球短缺,但面临S232关税驱动的重大错位风险。
- 黄金ETF在9月流入100亿美元,推动第三季度流入额达到创纪录的310亿美元。
- Sigma Lithium获得重启许可,公司确认无需增加额外产能即可满足2027年330ktpa SC5的生产指引。
- Nucor将投资1.05亿美元扩建印第安纳州Crawfordsville的塔架与结构设施。
论述逻辑
- 钢铁行业:供应受限(季节性停产、库存低)-> 价格支撑持续 -> 上调FY27价格预测 -> 推荐NUE和CMC。
- 贱金属:铝供应过剩导致现货溢价;铜受S232关税政策不确定性影响 -> 推荐FCX作为首选标的。
关键展望
- 预计2027财年HRC价格为1,100美元/吨,2028财年回落至1,000美元/吨。
- 铝行业面临4季度成本压力,特别是烧碱价格波动带来的影响。
推荐标的
- NUE (Nucor): Overweight (OW)
- CMC (Commercial Metals Company): Overweight (OW)
- FCX (Freeport-McMoRan): Overweight (OW)
- RS (Reliance): Neutral (N)
- AA (Alcoa): Neutral (N)
关键图表
图1. 每月热镀锌板进口量
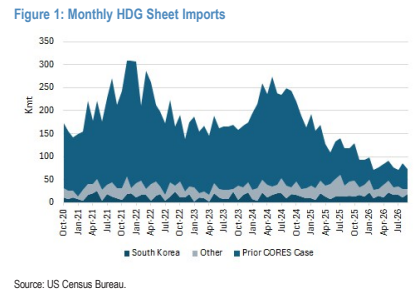
图2. 按选定国家划分的累计ETF资金流向
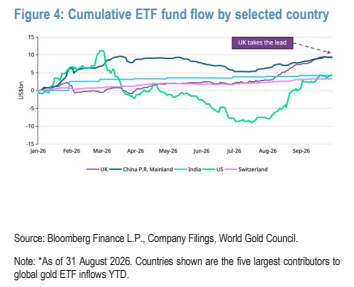
图5. 按行业划分的年初至今股票变动
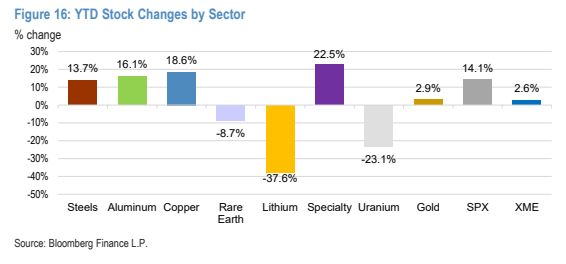
图6. 年初至今股价变动
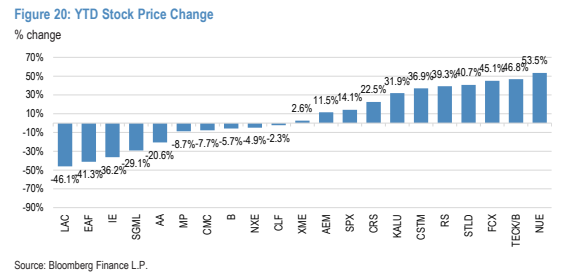
图7. 美国螺纹钢价格
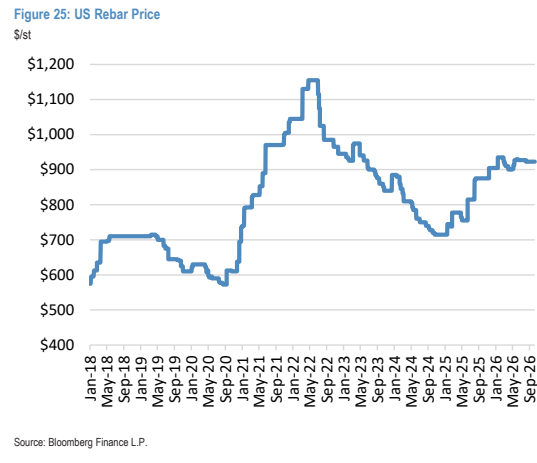
图8. 中厚板库存天数与中厚板价格对比
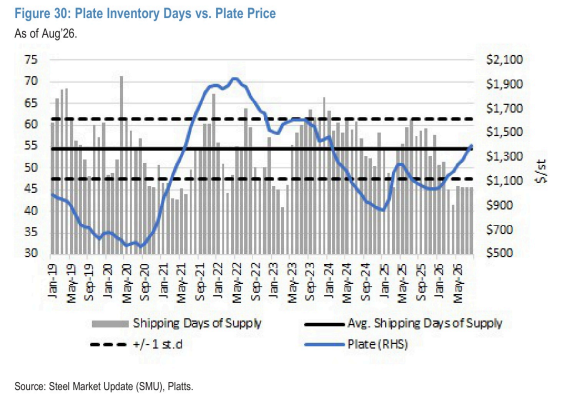
图9. 铜价与美元指数倒数对比
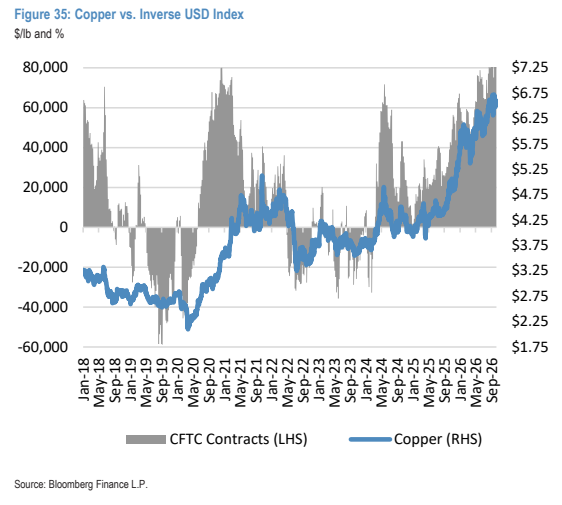
图10. 钕和镨氧化物价格
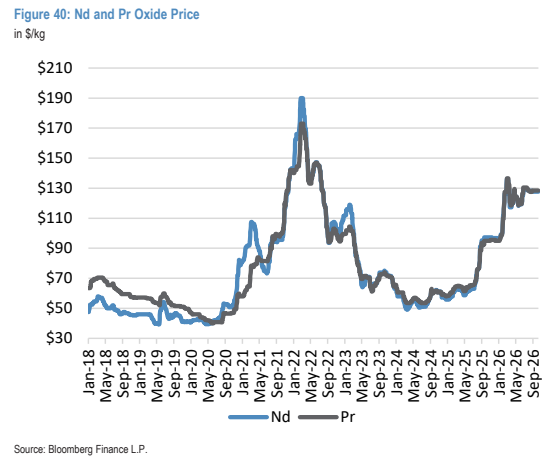
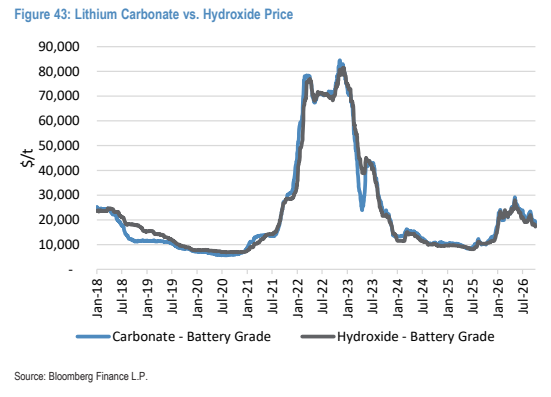
图11. 碳酸锂与氢氧化锂价格对比