摩根大通 股票策略:科技股在多个领域取得进展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
科技/AI 生态自 6 月起停滞 3 个月,摩根大通认为该板块仓位已更干净、多数领域估值回调非常显著,而 capex 上行大概率保持完好、盈利强势延续、变现案例不断积累,支持重新参与。 报告维持下半年科技/AI 不会一枝独秀、不回到过去极端水平的立场,同时重申 7 月底提出的看多半导体观点:6 月以来 Semis 远期盈利上移 30%,而 Software 几乎没有盈利提升,价格与盈利缺口显著,建议重新入场 Semis vs Software 配对交易;Mag-7 则已回调至 10 年来最便宜。 Hyperscalers capex 预测延伸至 2030 年,2027-30 年 CAGR 为 +28%,但 AI 资本开支激增令其自由现金流转负,2026 年合计 10.6(单位 $bn)、2027 年为 -96.4(单位 $bn),债务与股票发行随之上升。 大盘层面,市场目前定价年底前美联储再加 38 bp,油价受美伊紧张升级推升,S&P500 与 Stoxx600 已距高点回落 1-3%;一旦油价与利率波动缓和、9 月差季节性过去,市场有望在 10 月开始的 Q3 财报季(SPX 盈利增长预期 14.9%、SXXP 14.4%,IT 分别为 30.8% 和 35.2%)带动下恢复上涨。 科技在美国、EM、日本、欧洲指数中的权重分别为 39%、44%、19%、9%,科技表现好转将助益大盘,并有利于韩国、间接利好 EM。
主要观点
- 科技/AI 生态过去 3 个月(6 月至上周)停滞,但仓位更干净、多数领域估值回调非常显著、capex 上行大概率完好、盈利强势延续、变现案例积累,支持重新参与该板块。
- 报告维持夏季提出的判断:下半年科技/AI 不太可能一枝独秀、不回到过去极端的成功水平,但 AI complex 内仍有大量机会。
- 两周前 Software 相对 Semis 因前沿模型放缓消息出现罕见挤压;团队质疑最终放缓幅度,认为竞赛仍是赢家通吃的存亡之战,并重申 7 月底提出的重回看多 Semis。
- 6 月以来 Semis 远期盈利继续上移 30%,而 Software 几乎没有盈利提升,价格与盈利缺口显著,应有助于韩国及间接利好 EM。
- Software 因大幅回调不是好的裸空标的,但 Semis vs Software 配对交易应重新入场;年初谨慎的 AI 取代风险板块(Software、Business Services、Media)估值已创纪录便宜、交易面改善,但盈利能力仍将被质疑,预计跑输 AI 生态其他部分。
- Mag-7 也已回调至 10 年来最便宜;商业模式转向更高杠杆、自由现金流下降确实要求估值压缩,但相当一部分已经发生,hyperscalers 表现将获盈利强势支撑。
- Hyperscalers capex 预测延伸至 2030 年,2027-30 年 CAGR 为 +28%;AI 经济学仍支持购买算力,未来两年 capex 增长可通过经营现金流增长、发债与股票融资实现。
- 公司评论显示需求仍在加速:Arm 云/AI 授权组合同比增长 2 倍、3nm AGI CPU 按计划于 2027 年 3 月季度初步爬坡;AMAT 获最大客户八季度需求预测;Broadcom 客户明年或走向约 50/50 的 XPU/GPU 组合。
- 随着 AI capex 激增,hyperscalers 自由现金流正转负:2025 年合计 175.0($bn),2026 年 10.6($bn),2027 年 -96.4($bn);债务与股票发行上升以弥补资金缺口,信用团队相信市场能吸收增量供给、对公司利差影响有限。
- 市场常引用的担忧还包括变现能力及基础模型护城河不足,LLM token 价格过去数月已大幅下跌。
- 宏观扰动与季节性:市场目前定价年底前再加 38 bp;油价因美伊紧张升级上涨、柴油受出口禁令消息拖累;S&P500 与 Stoxx600 距高点回落 1-3%;一旦油价利率波动缓和、9 月差季节性过去,市场将重新聚焦 10 月 Q3 财报(SPX 14.9%、SXXP 14.4%,IT 分别 30.8% 和 35.2%)。
- 科技权重高(美国 39%、EM 44%、日本 19%、欧洲 9%),科技表现好转将帮助大盘恢复上涨;且大盘上行并不必须依赖 AI 跑赢——6-7 月动能退潮期间 Kospi、SOX 大跌,但整体股市坚挺并于 8 月创新高。
论述逻辑
- 报告的因果链:科技/AI 生态 6 月起停滞 3 个月 → 极端仓位出清、多数领域估值大幅回调(Mag-7 十年最便宜,相对 PE 低于均值一个标准差以上被认为过度)→ 而基本面未坏:capex 上行完好(2027-30 年 +28% CAGR)、盈利持续上修(6 月以来 Semis 远期盈利 +30% vs Software 几乎为零)、公司评论显示需求仍在加速 → 因此前沿模型放缓消息引发的 Software/Semis 挤压被质疑,重申看多 Semis、重进 Semis vs Software 配对交易 → 溢出效应利好韩国与 EM(科技权重 44%)→ 大盘层面:美伊紧张推高油价、市场定价年底前 38 bp 加息、9 月差季节性令 S&P/Stoxx 距高点回落 1-3% → 待波动缓和后,10 月 Q3 财报(SPX 14.9%、SXXP 14.4%)接棒,市场有望恢复上涨,且不必依赖 AI 跑赢也能上行。
关键展望
- 10 月开始的 Q3'26 财报季预计又是一季强劲盈利:市场整体 SPX 14.9%、SXXP 14.4%,IT 分别为 30.8% 和 35.2%。
- 利率路径:市场定价年底前再加 38 bp;JPM 官方利率预测为美联储 12 月加息 25bp 至 4.25、欧元区存款利率 12 月加 25bp 至 2.75、英国 11 月加 25bp 至 4.00、日本 12 月加 25bp 至 1.50。
- Hyperscalers capex 增长窗口:AI 经济学仍支持购买算力,未来两年仍有强劲 capex 增长空间,预测延伸至 2030 年,2027-30 年 CAGR +28%。
- Hyperscalers 自由现金流预计进一步转负:2026 年合计 10.6($bn)、2027 年 -96.4($bn),其中 2027 年 Amazon -29.8、Microsoft 29.1、Alphabet -32.0、Meta -29.2、Oracle -34.5。
- 公司层面验证点:Arm 3nm AGI CPU 按计划 2027 年 3 月季度初步爬坡;Broadcom 客户明年或走向约 50/50 的 XPU/GPU 组合。
- 债券收益率与汇率预测(Dec 26,截至 9 月 18 日):美国 10Y 5.05、欧元区 3.15、英国 5.10、日本 3.05;EUR 1.13、GBP 1.28、JPY 164、DXY 102.5。
- 经济增长预测(JPM 经济研究,截至 9 月 23 日):美国 2026E/2027E 实际 GDP 2.2%/2.2%,欧元区 1.0%/1.5%,全球 2.7%/2.7%。
推荐标的
- 美国 CPU 生态篮(JPCPUECO Index)覆盖标的以 OW 为主:NVDA(224.6)、AVGO(350.4)、MU(1080.5)、AMAT(474.3)、LRCX(307.2)、KLAC(187.1)、ASML(1722.5)、ARM(306.3)、MRVL(259.0)、DELL(536.0)、HPE(63.5)、AAPL(335.9)、CDNS(322.0)、SNPS(424.9)、AMKR(52.7)均为 OW;INTC(127.4)为 UW;AMD(629.3)、SMCI(41.5)、QCOM(194.3)、NXPI(230.2)为 N;TSM(451.2)、ENTG(148.6)为 NC。
- 半导体:维持看多立场,盈利持续上修叠加仓位更干净,近期回调被视为健康。
- 配对交易:重新入场 Semis vs Software;Software 不建议裸空,但预计继续跑输 AI 生态其他部分。
- 美国 AI 敏感篮(JPAIVUL Index,成分含 Cloudflare、Fox Corp、Accenture、Adobe 等,成分总市值 1242.1、YTD 中位数 -11.1%):年初持谨慎观点,估值创纪录低点后交易面改善,但基本面盈利能力仍将被质疑。
- 欧洲策略 Top picks 名单(Table 22,价格与估值截至 2026 年 9 月 23 日 COB,共 38 只标的):涵盖 ASML、AstraZeneca、Siemens、Siemens Energy、Shell、UBS、Standard Chartered、Barclays、RWE、Prudential、BMW、Danone、Inditex、Nokia、Orange、Unilever 等。
关键图表
图1. MSCI全球IT指数相对表现
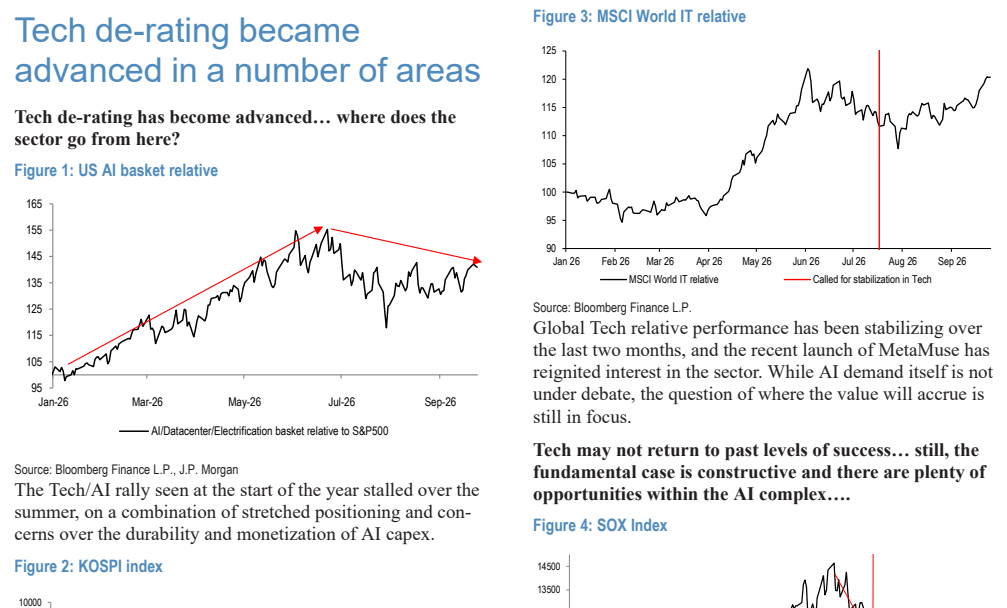
图2. Meta自2019年以来的股价走势
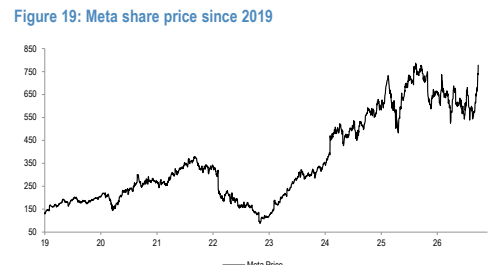
图3. ARM、AMD和英特尔加权价格(重设为100)
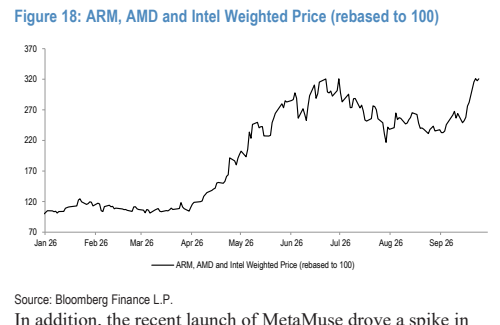
图4. Mag7年初至今表现
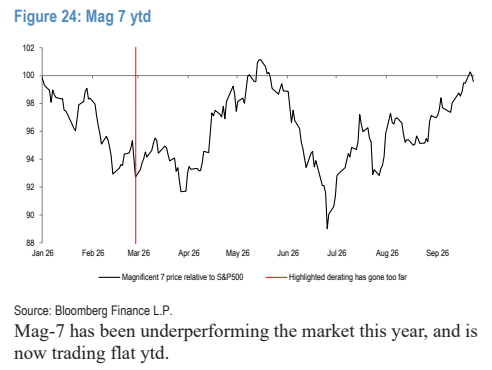
图5. 布伦特原油与柴油价格年初至今;表6. 标普500与斯托克600指数2026年三季度预期盈利增长
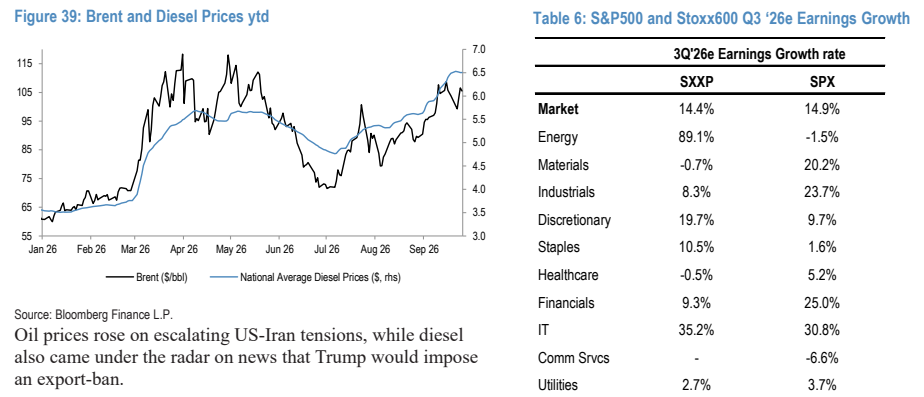
图6. 摩根大通美国CPU生态系统股票篮子相对表现
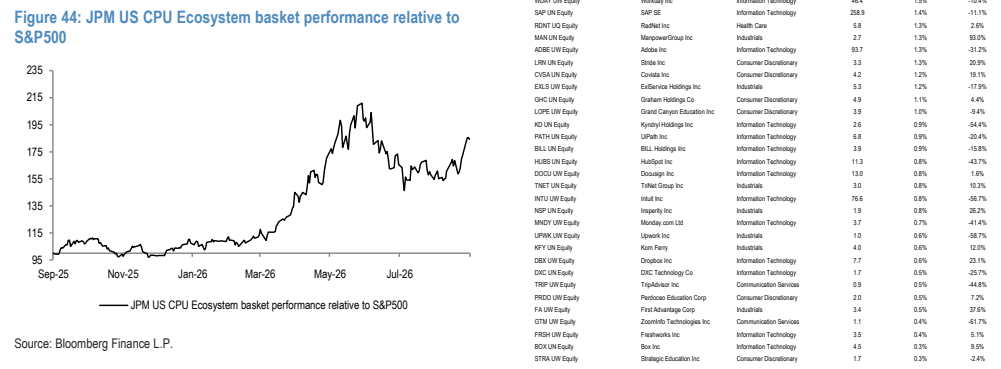
图7. 区域基金累计资金流入占比
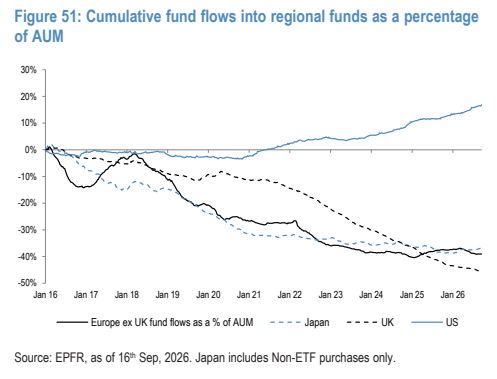
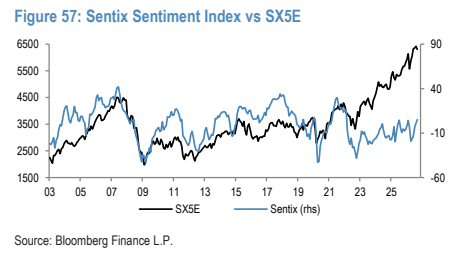
图8. Sentix情绪指数与SX5E对比