高盛 SAP(SAPG.DE)26年第三季度前瞻:S 4 HANA 产品周期势头保持韧性;维持买入评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在SAP于10月21日公布3Q26业绩前发布前瞻,维持买入评级,12个月目标价€230.00(现价€183.92,上行空间25.1%),ADR目标价$262.00(现价$208.57,上行空间25.6%)。 报告预计CCB继续增长、S/4 HANA产品周期动能保持强劲,CCB在H2小幅减速、4Q退出增速为22% yoy ex-fx。 基于在Communacopia + Technology Conference 2026与CEO交流后的反馈,预计宏观环境大体不变,中东不再被预期对云收入构成实质性拖累,FY26 CCB指引已大体去风险,本次仅因汇率更新数字、核心假设不变。 现金流方面,FY26 FCF预计约c.EUR10bn、与指引基本一致,迁移抵扣FY26/27各为€400/200mn,FY27-30E FCF增速c.+17%。 估值上,SAP按CY27E交易于EV/Recurring Revenue约c.5x、P/E约21x、EV/FCF约18x,对应FY26-28E经常性收入/EPS/FCF CAGR约15%/23%/16%,PEG 0.9x,与软件同业大体一致;反向DCF隐含当前股价仅定价未来十年c.7%收入增长。 高盛将核心倍数自c.22x上调至c.23x以反映同业重估,SAP仍是其欧洲软件覆盖的首选标的;AI采用与货币化有待Joule Work及Autonomous Enterprise Suite预计秋季推出后的进一步验证。
主要观点
- SAP定于10月21日(周一)公布3Q26业绩,高盛预计CCB将继续增长,S/4 HANA产品周期动能保持强劲。
- 基于在Communacopia + Technology Conference 2026接待SAP CEO后的反馈,预计宏观环境大体不变,中东不再被预期对云收入构成实质性拖累。
- 高盛认为FY26 CCB指引已大体去风险,因其已计入Q4 CCB因中东相关业务和大单波动可能出现的摆动。
- 本次仅因汇率更新数字、底层假设保持不变,预计CCB在下半年小幅减速、4Q退出增速为22% yoy ex-fx。
- S/4 HANA迁移基础仍有60%尚未迁移,中长期通过迁移及交叉/增销仍有显著扩张空间,AI路线图提供额外期权;尽管承认更高opex和收购摊薄对经营利润的压力,高盛认为公司向AI消费模式转型中有望释放结构性成本效率。
- FY26 FCF预计约c.EUR10bn、与指引基本一致;迁移抵扣假设不变,FY26/27分别为€400/200mn,FY27-30E FCF增速c.+17%。
- 高盛对CCB的预测仍小幅低于共识:9/26E CCB为22,665,低于共识23,401约3%;云收入与共识基本持平(GS略高),2026E总收入40,450 vs 40,276(0%);但2026E PF EPS 8.47高于共识7.94(+7%),2027E为10.04 vs 9.31(+8%)。
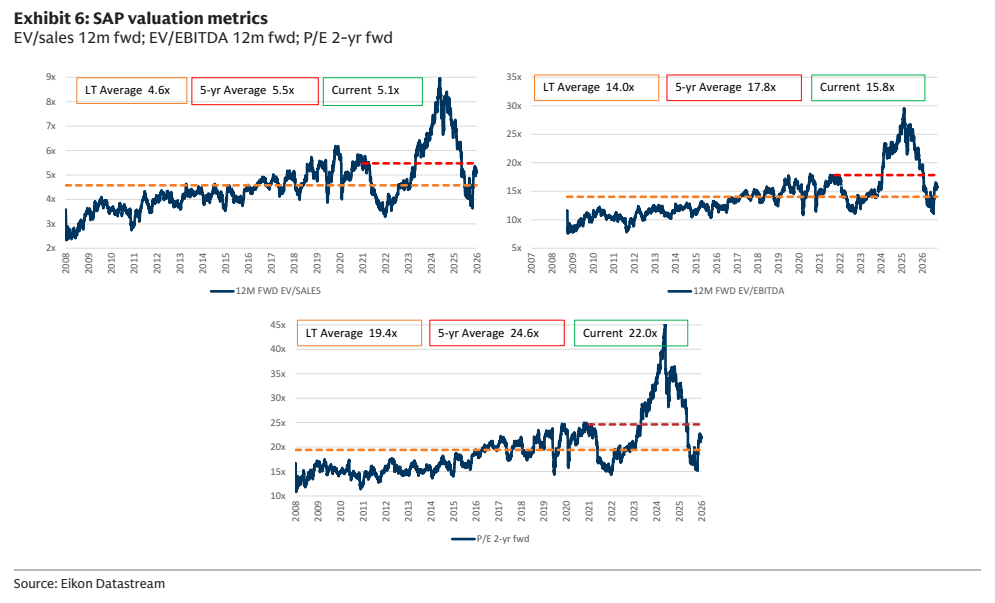
- 估值端:SAP按CY27E交易于EV/Recurring Revenue约c.5x、P/E约21x、EV/FCF约18x,对应FY26-28E经常性收入/EPS/FCF CAGR约15%/23%/16%,PEG为0.9x;EV/Recurring revenue约c.4x低于历史水平。
- 对比软件同业(MSFT、ADBE、WDAY、CRM、NOW),SAP CY27E P/E 20.8x、26-28 EPS CAGR 23.3%、PEG 0.9x、EV/FCF 17.9x,增长调整后倍数与同业大体一致(除SAP外同业平均P/E 17.7x、PEG 0.9x)。
- 反向DCF显示当前股价仅隐含未来十年c.7%的收入增长(假设EBIT利润率到2030E扩张至c.35%、其他条件不变),高盛认为该要求并不苛刻。
- 12个月目标价€230(ADR US$262)基于c.23x 3Q27-2Q28E PF EPS incl. SBC,核心倍数自c.22x上调至c.23x以反映更广同业群体的重估;SAP仍是高盛欧洲软件覆盖的首选标的。
- 主要风险包括五类:跨地域宏观风险、转型期客户流失等云与订阅风险、S/4 HANA/云推广不畅及交叉销售协同受限、opex上升对利润率的更强压制、管理层进一步变动。
论述逻辑
- 事件起点:SAP将于10月21日公布3Q26业绩,报告以业绩前瞻为框架评估CCB与云收入走向。
- 定性输入:Communacopia会议上与CEO交流的反馈支持宏观大体不变、中东拖累消退,从而支撑S/4 HANA产品周期动能延续、CCB继续增长。
- 指引解读:FY26 CCB指引已计入Q4中东相关业务与大单波动、被视为大体去风险,因此高盛仅因汇率更新预测、收入与EBIT估计大体不变。
- 中期增长推导:60%安装基础尚未迁移带来迁移+交叉/增销空间,叠加AI路线图期权与向AI消费模式转型中的成本效率释放,支撑多年复合增长。
- 估值收口:PEG 0.9x与软件同业大体一致、反向DCF仅定价c.7%十年收入增长,据此将核心倍数升至c.23x,得出€230/US$262目标价并维持买入、欧洲软件首选。
关键展望
- 近期验证点为10月21日的3Q26业绩;高盛预计CCB继续增长,H2小幅减速、4Q ex-fx退出增速22%。
- AI验证点:待Joule Work与Autonomous Enterprise Suite预计秋季推出后,等待AI采用与货币化的进一步证据以支撑渐进重估。
- 现金流路径:FY26 FCF约c.EUR10bn与指引一致,迁移抵扣FY26/27为€400/200mn,FY27-30E FCF增速c.+17%。
- 量化预测:高盛对9/26E的预测包括CCB 22,665、总收入10,196(EUR mn)、PF EPS 2.14。
- 目标价与评级风险:宏观暴露、转型期客户流失、S/4 HANA/云推广与交叉销售协同不畅、opex上升、管理层进一步变动。
推荐标的
- SAP(SAPG.DE):买入(BUY),12个月目标价€230.00,现价€183.92,上行空间25.1%;自2011年1月28日以来维持买入评级。理由:S/4 HANA产品周期韧性、60%未迁移基础、AI路线图期权,估值与同业大体一致。
- SAP(SAP ADR):买入(BUY),12个月目标价$262.00,现价$208.57,上行空间25.6%;目标价基于c.23x 3Q27-2Q28E PF EPS incl. SBC(此前€215/US$245基于c.22x)。
- 评级相对覆盖宇宙(欧洲软件):Adyen NV、Capgemini、Dassault Systemes、Indra、Nemetschek、Nexi、Ovh Groupe、SAP、SECO、Sage Group、Sinch AB、TeamViewer、Temenos、TietoEVRY、Wise Group、Worldline。
关键图表
图1. 旧预估与新预估对比
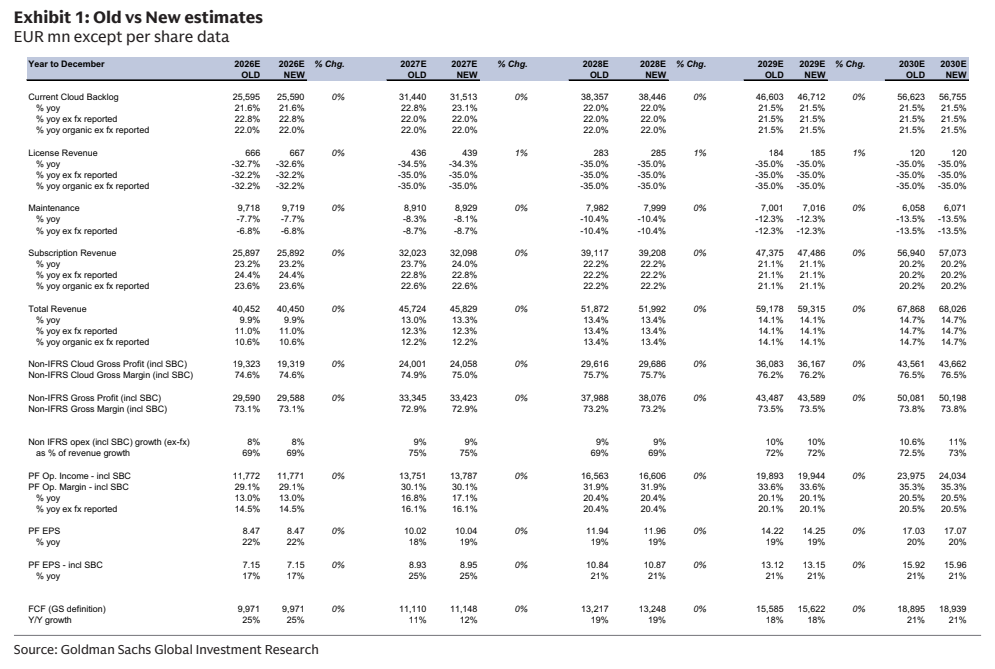
图2. 高盛预估与市场一致预期对比
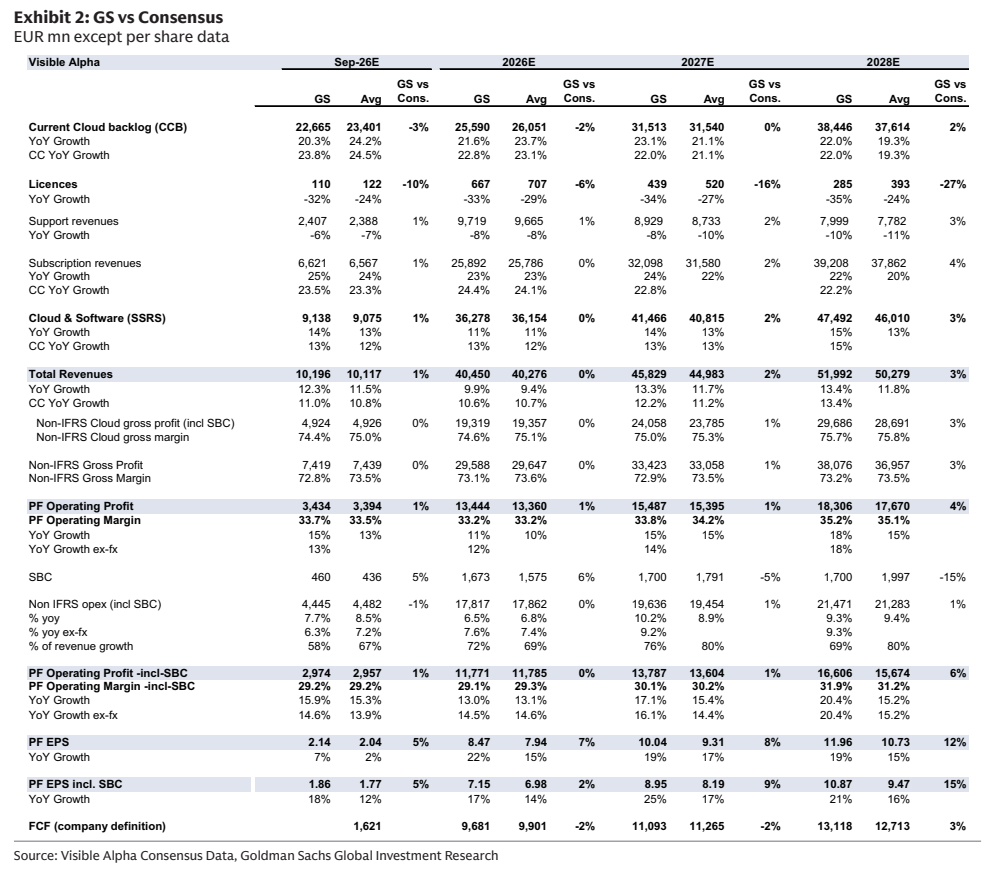
图3. SAP经增长调整后的估值倍数与更广泛的软件同业基本一致
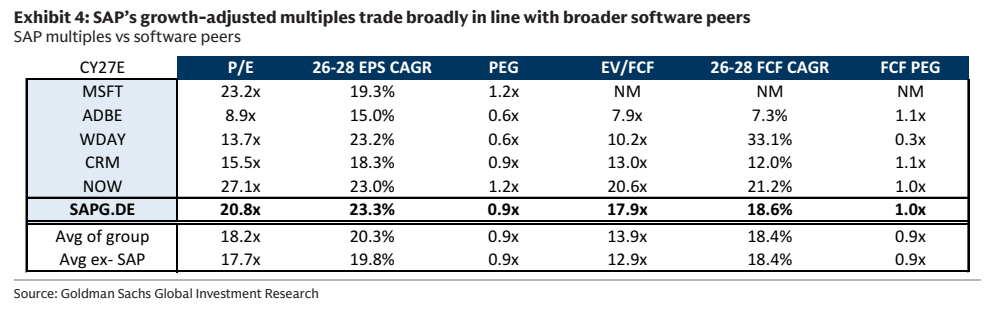
图4. 假设2030财年利润率稳定在约35%,我们认为市场当前隐含约7%的净收入增长
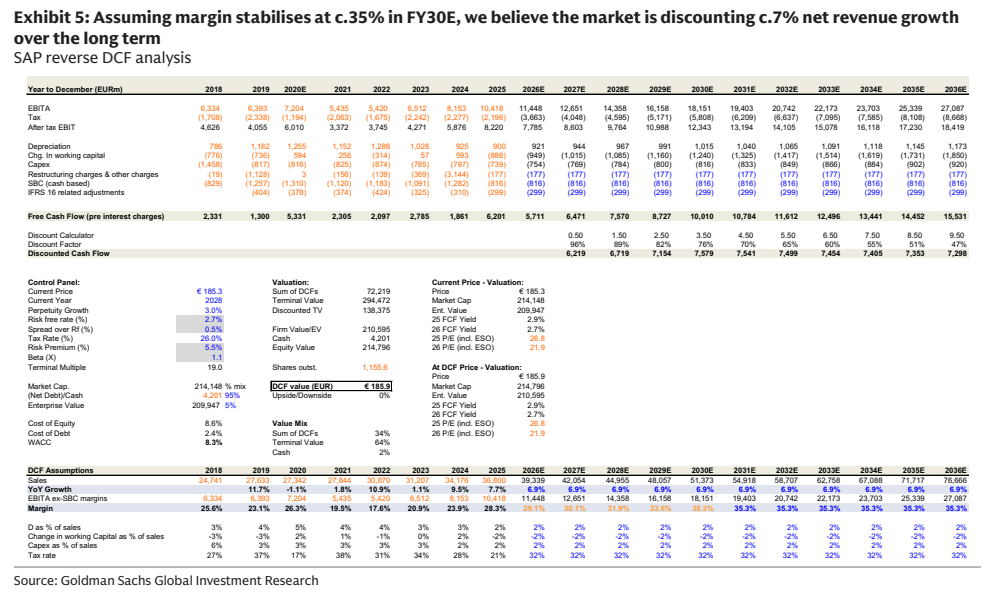
图5. SAP估值指标