开源证券 南方乳业(920196)北交所新股申购报告:贵州乳品龙头企业,入股光大乳业扩展省外市场
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
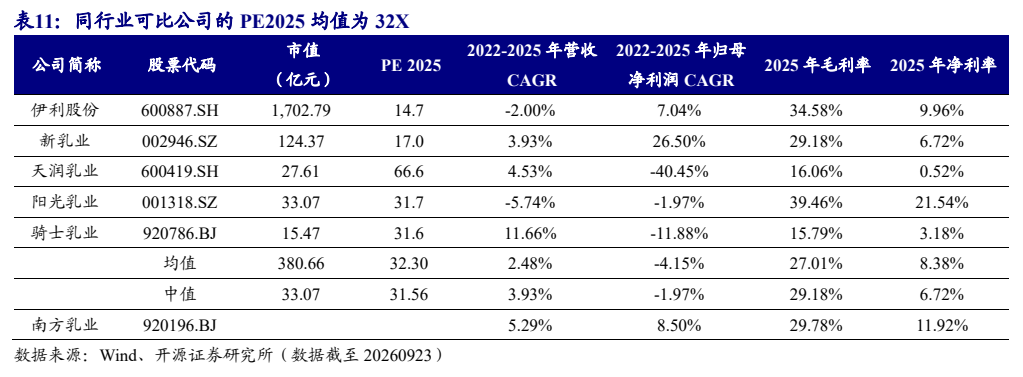
南方乳业是贵州地区最具影响力的乳品企业之一,拥有“山花”“花溪老酸奶”等品牌,是贵州省首家获学生饮用奶生产认证的企业,报告测算2024年公司在贵州省市场占有率达70.06%,较2023年的67.84%提升2.22个百分点。 财务上,2025年公司实现营收18.39亿元(同比+1.21%)、归母净利润2.21亿元(同比+5.45%),毛利率、净利率分别为29.78%、11.92%,盈利改善受益于外购生鲜乳成本下行,2025年下半年以来生鲜乳价格稳定在3.02-3.04元/kg。 奶源方面,2025年省外自有牧场奶源数量占比50.03%,公司已在贵州、甘肃、陕西等地建设8个现代化生态牧场。 渠道端经销占比57.86%、直销占比42.14%,2025H1企事业单位直销收入同比+98.19%,学生奶等项目为核心增量。 行业层面,2024年中国乳制品市场零售规模约5,216.70亿元,预计2026年达5,966.60亿元;2023年人均乳制品消费量折合生鲜乳42.4千克,仅相当于膳食指南推荐量的23.2%-38.5%,增长空间较大。 公司2023年4月参股重庆光大乳业,重庆销售收入由2022年的127.82万元增至2024年的464.80万元,以“自主品牌扩张+省外品牌收购”突破区域半径。 本次拟公开发行不超过3,518.52万股(行使超额配售后不超过4,046.30万股),拟投入募集资金55,000万元,投向威宁奶牛养殖基地(建成后年产鲜奶约55,270.00吨)及营销网络建设;同行业可比公司PE2025均值为32X。 风险提示为销售区域集中、原奶价格波动和新股破发。
主要观点
- 公司是贵州最具影响力的乳品企业之一,拥有“山花”“花溪老酸奶”“花都牧场”“贵草”等品牌,为贵州省首家获学生饮用奶生产认证企业;按销量测算,2024年贵州省市场占有率约70.06%,较2023年的67.84%提升2.22个百分点。
- 奶源端构建省内外多元体系:2025年省外自有牧场奶源数量占比50.03%、第三方大型牧场46.16%、省内自有牧场仅3.83%;公司陆续建设8个现代化生态牧场,其中6个已投入使用(威宁牧场在建、独山牧场2026年2月停止经营)。
- 2021-2025年营收与归母净利润逐年增长:2025年营收18.39亿元(同比+1.21%)、归母净利润2.21亿元(同比+5.45%),毛利率、净利率分别为29.78%、11.92%,四费合计占比12.99%,研发费用2111万元、同比+73.5%。
- 2025年常温乳制品收入11.52亿元占62.66%、低温乳制品6.49亿元占35.27%;低温乳制品单价11.31元/kg(同比-1.57%)、销量5.73万吨(同比+7%),常温乳制品单价7.87元/kg(同比-4.49%)、销量14.64万吨(同比+3%),收入增长主要靠销量驱动。
- 经销与直销并行:2025年经销营收占比57.86%、直销42.14%;2025H1直销中企事业单位占38.57%且同比+98.19%,电商销售、送奶上户分别同比+26.01%、+14.74%,新承接学生用奶、奶茶连锁等项目为主要驱动。
- 区域集中度仍高:2025年贵州省内收入占比92.50%、省外3.85%、电商3.65%;公司以长保质期技术(21天高温杀菌鲜奶等)、黔味特色产品(山花拿铁等)、200ml/135ml小包装三大方向突破区域销售半径。
- 公司于2023年4月参股重庆光大集团乳业,借助其分销渠道成功拓展9家客户,重庆地区销售收入由2022年的127.82万元增长至2024年的464.80万元;未来计划以环贵州省份地方乳业为意向并购标的。
- 行业空间广阔:2024年中国乳制品市场零售规模约5,216.70亿元,预计2026年达5,966.60亿元;2025年中国奶类产量4,169.10万吨(同比+0.33%);2023年人均乳制品消费量折合生鲜乳42.4千克,仅相当于膳食指南推荐量的23.2%-38.5%。
- 供给去化下奶价企稳:生鲜乳收购价由2022年初的4.25元/公斤跌至2025年6月末的3.04元/公斤(跌幅28.47%),2025年下半年以来稳定在3.02-3.04元/公斤区间;2025年中国奶牛数量634万头。
- 竞争格局呈两超多强:2024年伊利股份、蒙牛乳业全国市占率分别为22.12%、17.00%,南方乳业为0.35%;2022-2025年归母净利润复合增速为正的5家乳企中南方乳业以8.52%居第四;销售费用率显著低于伊利(2025年伊利广告营销费占销售费用59.50%,南方乳业促销宣传费占22.52%)。
- 本次拟公开发行不超过3,518.52万股(行使超额配售后不超过4,046.30万股),拟投入募集资金55,000万元:威宁奶牛养殖基地项目40,000万元(建设周期2年,建成后存栏10,000头、年产鲜奶约55,270.00吨)、营销网络建设项目15,000万元。
- 估值对比:同行业可比公司(伊利股份14.7、新乳业17.0、天润乳业66.6、阳光乳业31.7、骑士乳业31.6)PE2025均值为32X;南方乳业2022-2025年营收CAGR为5.29%、归母净利润CAGR为8.50%。
论述逻辑
- 贵州区域乳企龙头(2024年省内市占率70.06%)→ 省内外多元奶源布局(2025年省外自有牧场奶源占比50.03%)叠加行业去产能、生鲜乳价格企稳(3.02-3.04元/公斤)→ 外购成本下降推动毛利率升至29.78%,2025年归母净利润2.21亿元(+5.45%)→ 渠道端经销+直销双轮驱动,企事业单位、学生奶、电商与送奶上户放量(2025H1企事业单位直销+98.19%)→ 但省内收入占比92.50%构成区域集中约束 → 公司以长保质期/黔味特色/小包装产品叠加入股光大乳业切入重庆市场(收入127.82万元→464.80万元)打开省外空间 → 行业人均消费量仅为推荐量的23.2%-38.5%、零售规模预计2026年达5,966.60亿元提供增量土壤 → 募投55,000万元加码威宁奶源与营销网络巩固竞争力 → 对照可比公司PE2025均值32X,形成北交所新股申购价值判断。
关键展望
- 行业验证点:中国乳制品市场零售规模预计2026年达5,966.60亿元;《中国农业展望报告(2025—2034)》预计2034年奶类产量达5703万吨(年均增长3.2%)、消费量达7581万吨(年均增长2.7%)。
- 奶价窗口:生鲜乳价格自2025年下半年以来稳定在3.02-3.04元/公斤,报告判断市场逐步接近供需平衡;原奶价格波动仍列为风险之一。
- 募投落地:威宁奶牛养殖基地建设周期2年,建成后奶牛存栏10,000头、年产鲜奶约55,270.00吨;公司下一步拟在重庆设立西南地区分仓,辐射川渝等地业务。
- 省外扩张路径:公司计划逐步以环贵州省份地方乳业为意向并购标的;若与光大乳业合作顺利且其经营持续向好,公司可能考虑进一步扩大持股比例。
- 风险提示:销售区域集中的风险、原奶价格波动的风险、新股破发的风险。
推荐标的
- 申购标的:南方乳业(920196.BJ),报告为北交所新股申购报告,未对该公司给出证券评级或目标价;公司拟公开发行不超过3,518.52万股(行使超额配售后不超过4,046.30万股),拟投入募集资金55,000万元。
- 估值参考:同行业可比公司PE2025均值为32X,其中伊利股份14.7、新乳业17.0、天润乳业66.6、阳光乳业31.7、骑士乳业31.6(数据截至20260923)。
- 报告同时对比蒙牛乳业、光明乳业、三元股份、皇氏集团、燕塘乳业、菊乐股份、百菲乳业、庄园牧场等上市乳企的规模、市占率与奶源布局,均未附评级或目标价;报告指出南方乳业业务规模在地方性乳企中位列前列。
关键图表
图1. 南方乳业主要从事乳制品及含乳饮料的制造与销售业务

图2. 表 1: 公司直销模式主要方式

图3. 表 2: 2025H1,公司企事业单位客户同比增幅 Top5 客户

图4. 为了更好地拓展省外市场及电商渠道,公司针对性研发产品

图5. 2025 年,公司低温乳制品销量 5.73 万吨
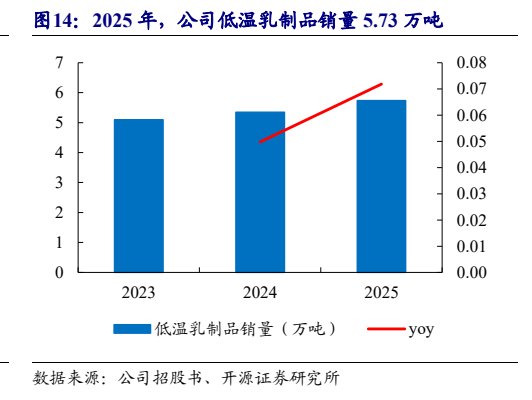
图6. 2025 年公司四费合计占比为 12.99%

图7. 公司 2025 年研发费用占营收的比例为 1.15%
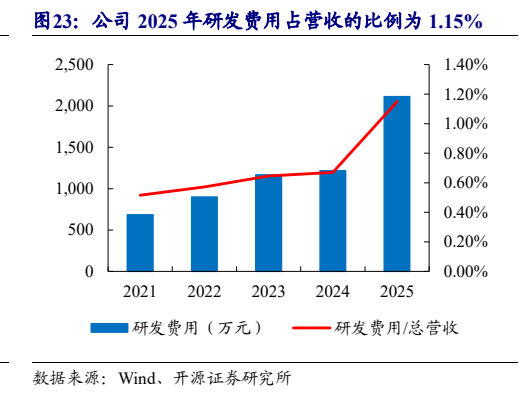
图8. 2024 年,中国乳制品市场零售规模达到约 5,216.70 亿元
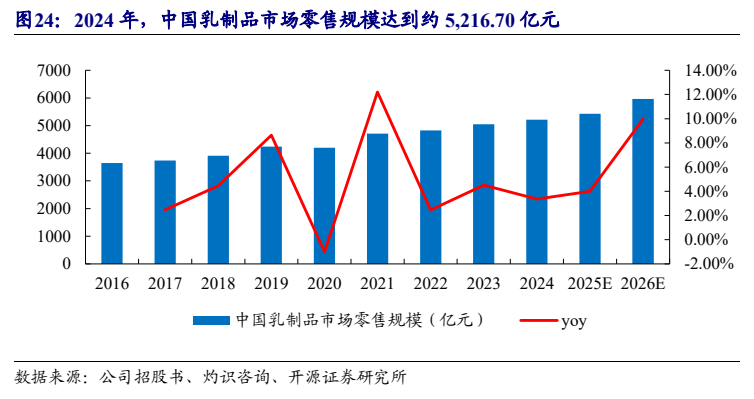
图9. 2025 年,中国奶牛数量为 634 万头
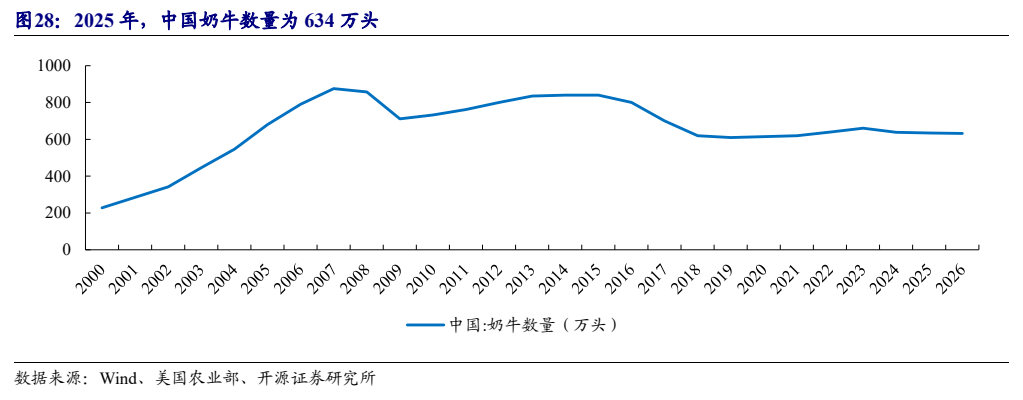
图10. 表 8: 2024 年,乳业上市公司在全国乳制品行业的市场占有率
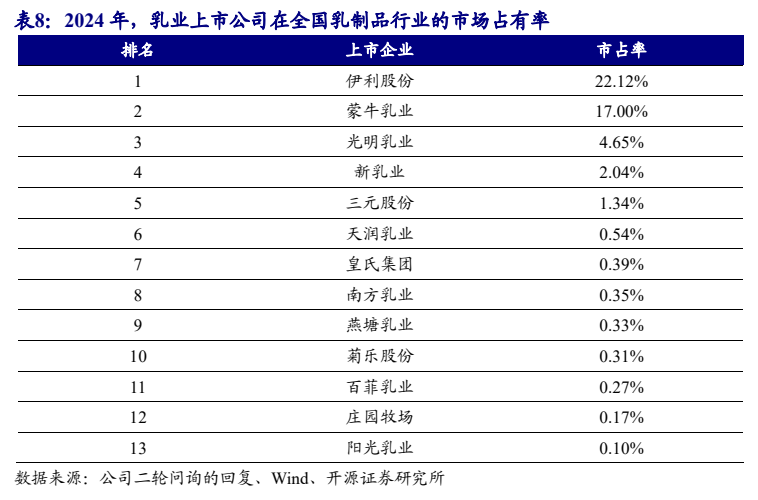
图11. 2025 年伊利股份广告营销费占销售费用 59.50%
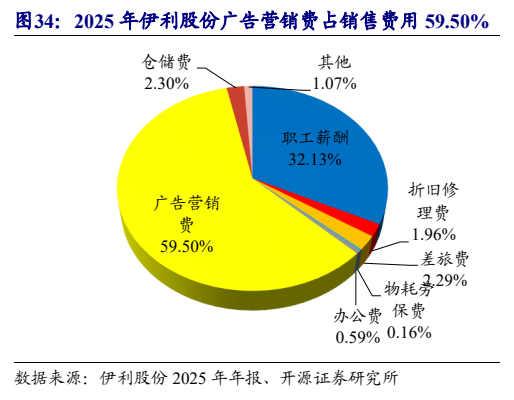
图12. 表 11: 同行业可比公司的 PE2025 均值为 32X