东吴证券 环保行业跟踪周报:亿纬锂能获全球单笔最大储能订单支撑【紫金龙净】新增量;中建国际获香港二期项目
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
东吴证券维持环保行业“增持”评级。 报告指出,亿纬锂能子公司亿纬动力与Fluence签署2027-2031年交付206GWh电池的供应协议,规模约为其2025年动储总出货量(121.2GWh)的1.7倍,创储能行业史上最大供货框架协议纪录,将有力支撑紫金龙净储能订单满产满销。 固废工程方面,中国建筑国际中标香港综合废物管理设施第二期(I·PARK2),总额约524亿港元,规模6000吨/日,建设费用约292亿港元。 东吴证券重申垃圾发电板块具备向长江电力进化的红利价值,2025年板块平均分红比例45%,稳态现金流可支撑分红比例超140%,分红能力存在3倍提升空间。 细分赛道中,2026年1-8月新能源环卫车销售16151辆,同比大增94.97%,渗透率达29.28%;锂电回收方面,截至2026年9月18日碳酸锂价格跌至13.44万元/吨,单吨废料毛利降至0.09万元/吨。
主要观点
- 亿纬锂能获全球最大单笔储能供货协议,紫金龙净储能板块迎显著增量支持。
- 中国建筑国际中标香港I·PARK2垃圾发电二期项目,总额约524亿港元。
- 香港二期项目预计年供电量9.6亿度,年运营服务费预估在7.05亿至15.7亿港元区间。
- 垃圾发电兼具toB清洁能源价值与toC模式演进,稳态现金流支撑分红比例具备3倍提升空间。
- 垃圾焚烧企业通过AI赋能、供热拓展与炉渣提价持续改善盈利水平与ROE。
- 出海成为垃圾焚烧新成长极,测算印尼垃圾发电项目ROE高达17.65%。
- 水务板块自由现金流显著收窄,价格机制改革与资本开支下降驱动重估。
- 生物航煤周价格持平,国内餐厨废油价格环比微涨0.32%。
- 2026年1-8月新能源环卫车销售同比大增94.97%,盈峰环境市占率居首。
- 金属锂价格持续下行带动锂电回收废料单吨毛利跌至0.09万元/吨。
论述逻辑
- 大额海外长协订单落地及重大市政项目中标验证了环保与储能各子行业的景气度与增长确定性。
- 资本开支放缓叠加国补回款常态化与C端理顺收费,推升垃圾焚烧及水务资产的自由现金流与分红潜能。
- 通过提吨发、供热改造、炉渣提价及海外拓展强化自身ROE,环保公用运营资产实现价值重估。
关键展望
- 东吴证券维持环保行业增持评级,基准展望为行业指数在未来6个月内强于基准5%以上。
- 可再生能源补贴基金预计于2025年左右实现收支平衡,历史欠款有望于2036年左右自然解决。
- 行业面临政策推广不及预期、财政支出低于预期以及行业竞争加剧等风险。
推荐标的
- 重点推荐:紫金龙净、瀚蓝环境、高能环境、赛恩斯、三峰环境、军信股份、永兴股份、光大环境、绿色动力环保、海螺创业、伟明环保、粤海投资、美埃科技、九丰能源、宇通重工、景津装备、新奥能源、昆仑能源、兴蓉环境、洪城环境、中国水务、蓝天燃气、新奥股份、金科环境、英科再生、路德科技、绿色动力。
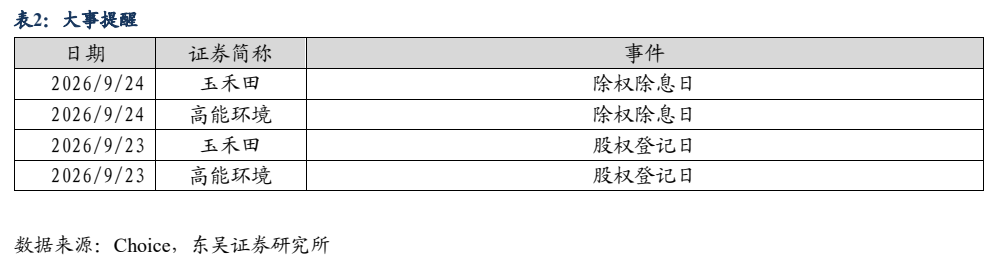
- 建议关注:大禹节水、联泰环保、旺能环境、北控水务集团、碧水源、浙富控股、中山公用、首创环保、海新能科、朗坤科技、山高环能、劲旅环境、福龙马、玉禾田、盈峰环境、侨银股份。
关键图表
图1. 生物航煤价格
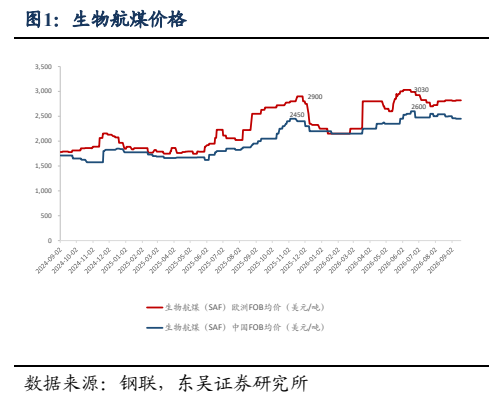
图2. 国内市场生物柴油价格
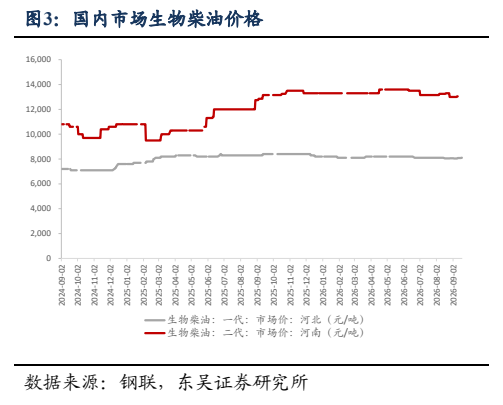
图3. 潲水油价格 行业跟踪周报
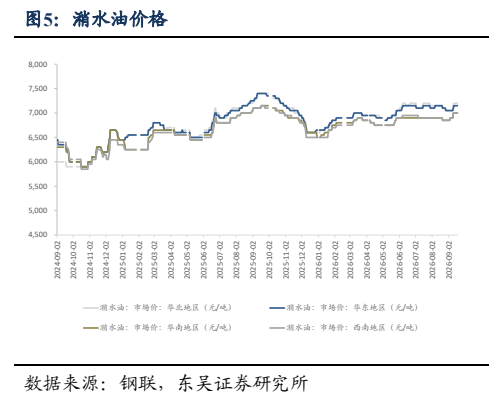
图4. 生物航煤单吨盈利测算
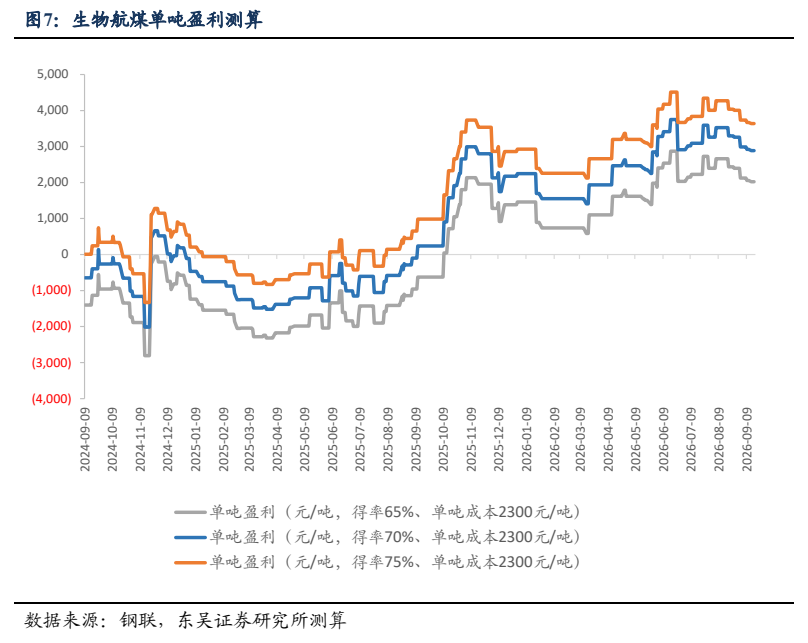
图5. 一代生物柴油单吨盈利测算
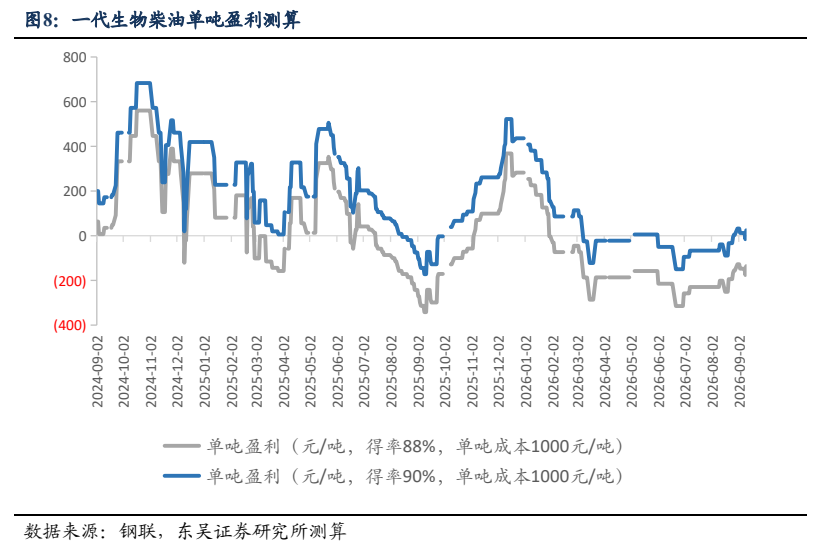
图6. 新能源环卫车销量与增速(单位:辆)
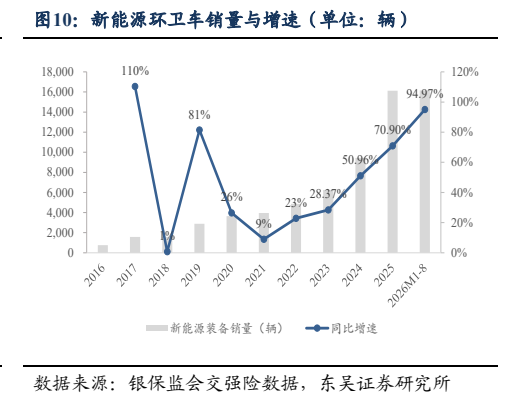
图7. 锂电循环项目单位毛利情况跟踪
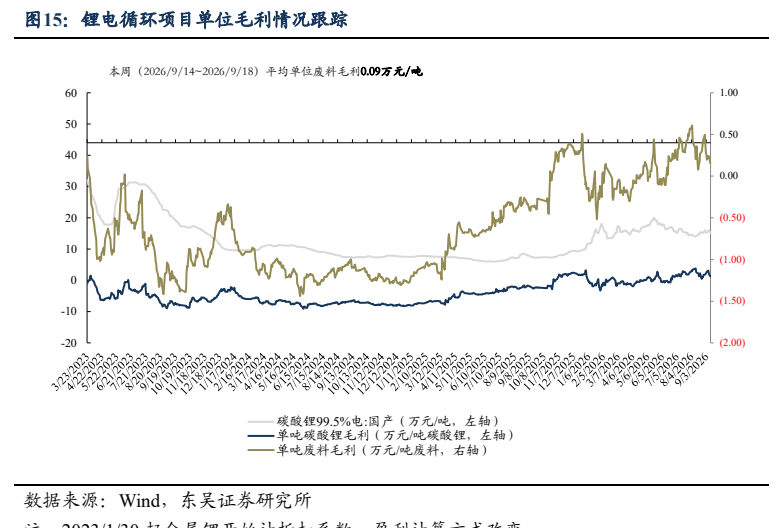
图8. 表 2: 大事提醒