高盛:WNC(6285.TW)——800G交换机扩张;买入,目标价上调至364新台币
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
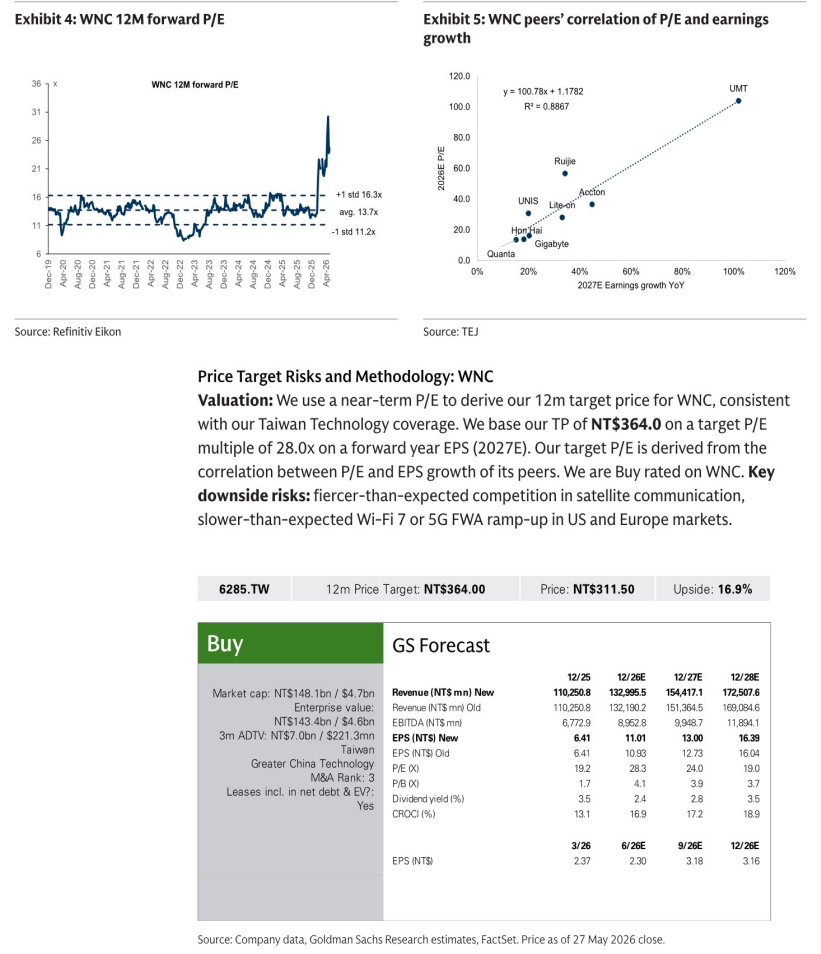
高盛维持对WNC(6285.TW)的买入评级,并将目标价从先前水平上调至364新台币,主要基于800G交换机扩张带来的增长机遇。报告指出,800G交换机需求正在扩大,WNC作为关键供应商将受益。目标价上调反映了对2026年及以后盈利增长的预期。报告未提供具体财务数字或时间表,但强调800G交换机是核心驱动力。
主要观点
- 高盛维持WNC买入评级,目标价上调至364新台币。
- 800G交换机正处于扩张阶段,需求增长。
- WNC在800G交换机供应链中占据重要地位。
- 目标价上调基于对WNC未来盈利增长的预期。
- 报告未明确给出具体盈利预测或增长率。
- 800G交换机扩张是评级和目标价调整的核心逻辑。
- 报告未提及任何风险因素或下行情景。
- 未提供其他可比公司或行业对比数据。
论述逻辑
高盛观察到800G交换机市场正在扩张,认为WNC作为该领域的供应商将直接受益于需求增长。基于这一判断,高盛上调了WNC的目标价至364新台币,并维持买入评级。报告未提供详细的财务模型或市场数据,但将目标价上调归因于800G交换机扩张带来的盈利增长预期。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级风险。仅指出800G交换机扩张是当前趋势,但未提供具体时间表或量化目标。
推荐标的
- WNC(6285.TW):买入,目标价364新台币。理由:800G交换机扩张带来增长机遇。
关键图表
图1. 启碁科技营收结构
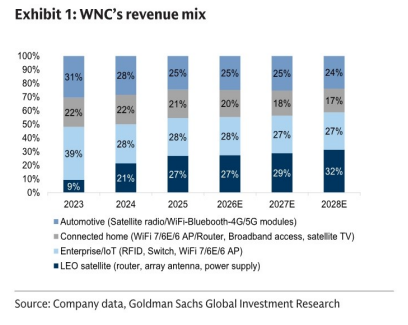
图2. 盈利预测调整
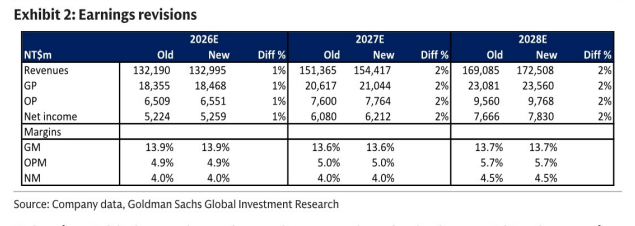
图3. 启碁科技损益汇总
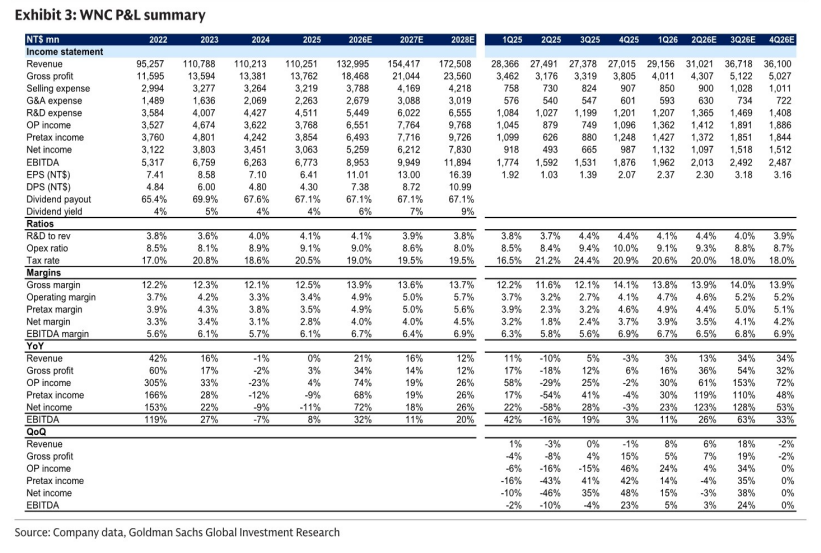
图4. 启碁科技12个月远期市盈率