国金证券 通信行业周报OpenAI年底ARR冲刺700亿美元,国产算力与光互连加速突破
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
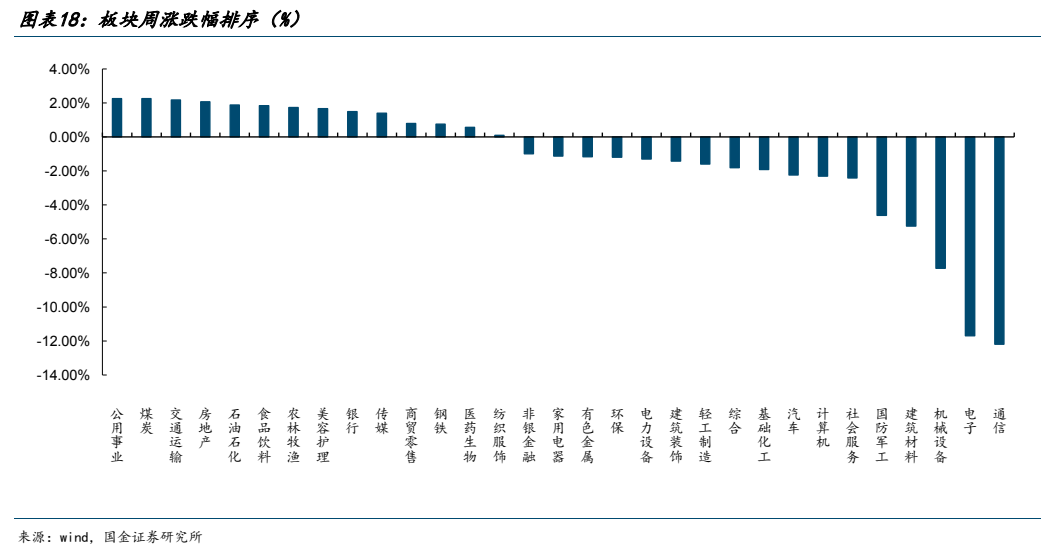
本期(9月28日-10月9日)国金证券通信行业周报聚焦AI算力与光互连两大主线。 据彭博社报道,OpenAI预计2026年底年化营收将达到或超过700亿美元(9月底约500亿美元),并洽谈以约1.4万亿美元估值筹集至少300亿美元;Anthropic计划将可用算力由此前约1.5GW提升至2026年底约5GW、2027年底约10GW,海外算力投入持续性获得收入端支撑。 国内方面,智谱GLM-5.3接入AWS Amazon Bedrock并按调用量分成,全业务口径ARR约18亿美元、年末指引由24亿美元上调至30亿美元;DeepSeek新一轮融资接近锁定至少800亿元、按投资条款书或逼近1000亿元,腾讯考虑发行至多50亿美元离岸债券、二季度资本开支同比增长176%至528亿元,国内AI算力资本开支加速。 存储端,TrendForce预计4Q26一般型DRAM合约价季增10%—15%、NAND Flash季增15%—20%,并上修2027年HBM价格展望至混合ASP同比大增121%;三星预计2027年HBM将占行业DRAM晶圆总产能近30%,长鑫科技拟投资349亿元补齐后道测试短板。 光互连方面,华为首次将NPO导入昇腾超节点并推出昇腾960超节点,壁仞科技BR20X成功点亮并完成40.40亿港元配售,TrendForce预计2031年VCSEL需求量达6.5亿颗、2025—2031年复合增长率约38%。 核心数据方面,8月我国光模块出口金额当月同比+133.68%、1-8月累计同比+47.22%;本期通信板块涨跌幅-12.20%、排名全行业第31。 报告投资建议指向国产大模型商业化加速与国产芯片持续迭代驱动的国内算力产业链,未给出个股评级;风险包括AI资本开支节奏不及预期、地缘政治与出口管制不确定性、存储价格大幅波动。
主要观点
- OpenAI预计到2026年底年化营收将达到或超过700亿美元(9月底约500亿美元),并洽谈以约1.4万亿美元估值筹集至少300亿美元、与阿联酋多家投资基金洽谈锚定,海外算力投入持续性获得收入端支撑,利好光模块、服务器等海外算力链环节。
- AWS旗下Amazon Bedrock官宣接入智谱GLM-5.3并按调用量分成,智谱全业务口径ARR约18亿美元、年末指引由24亿美元上调至30亿美元,国产大模型商业化由一次性本地化部署转向按调用量计费,调用量增长将直接拉动推理算力与数据中心需求。
- TrendForce预计4Q26一般型DRAM合约价季增10%–15%、NAND Flash季增15%–20%,并上修2027年HBM价格展望(混合ASP同比大增121%);三星预计2027年HBM将占全行业DRAM晶圆总产能近30%(目前约20%),通用DRAM供给或以2–3倍速度被挤占。
- 长鑫科技拟合计投入349亿元推进两大项目:技术研发项目总投资241亿元(使用超募资金130亿元、建设周期30个月)、后道测试基地二期总投资108亿元(使用超募资金50亿元、建设周期37个月);公司8月LPDDR6实现全球首次商用量产,国产存储扩产有望中长期缓解HBM及DRAM紧缺。
- 华为首次将NPO导入昇腾超节点,发布新一代NPO光互联产品Hi-ONE并推出业界首个搭载NPO的昇腾960超节点,NPO进入超节点系统级落地阶段,带动光引擎、FAU/DFAU、高密度连接及CW光源等环节需求。
- 数据中心Scale-Up网络需求带动VCSEL NPO关注度提升,TrendForce预计2031年VCSEL需求量达6.5亿颗、2025—2031年复合增长率约38%,多款方案2027–2028年间推出;多家CPO供应商开启扩产,台系厂商订单能见度已延长至明年二季度,源杰科技投入42.68亿元围绕大功率CW光源与高速光芯片扩产。
- 壁仞科技新一代旗舰产品BR20X成功点亮、进入流片后验证阶段,性能对标英伟达H200;按每股31.08港元配售1.30亿股新H股、所得款项总额40.40亿港元(约70%用于供应链采购与商业化),上半年营业收入12.355亿元、同比增长1997.6%。
- DeepSeek最新一轮融资接近锁定至少800亿元、最终规模或逼近1000亿元(远超最初约500亿元募资目标),并推进内蒙古部署至少16万枚华为昇腾芯片的数据中心;腾讯考虑发行至多50亿美元离岸债券、二季度资本开支同比增长176%至528亿元,国内AI算力资本开支持续加速。
- Anthropic调整后营业利润已连续第二个季度为正、分销分成前毛利率超过80%,计划将可用算力由此前约1.5GW提升至2026年底约5GW、2027年底进一步翻倍至约10GW,海外头部模型厂商仍处持续扩张阶段。
- 本期(9月28日-10月9日)通信板块涨跌幅-12.20%、排名全行业第31;服务器指数-9.32%、光模块(CPO)指数-15.15%、IDC指数-7.71%、光纤指数-13.78%;涨幅前五为宇特光电(+449.45%)、二六三(+7.88%)、中国电信(+5.36%)等。
- 运营商数据稳健:截至7月末移动电话用户总数18.47亿户,5G用户13.03亿户、占比70.5%;前7个月移动互联网累计流量2587亿GB、同比增长17.6%,7月当月DOU达23.81GB/户·月、同比增长13.9%。
- 2026年8月我国光模块出口金额当月同比+133.68%、1-8月累计同比+47.22%;截至6月末移动物联网终端用户29.94亿户、同比增长5.76%,26Q1全球蜂窝物联网模组出货量同比增长16%,AI景气度在产业数据端持续验证。
论述逻辑
- 海外头部模型厂商收入与融资同步抬升(OpenAI年底年化营收目标700亿美元、洽谈1.4万亿美元估值融资至少300亿美元;Anthropic算力储备升至2026年底约5GW)→算力投入持续性获得收入端支撑→国内智谱GLM-5.3接入AWS按调用量分成、DeepSeek融资或逼近1000亿元、腾讯拟发至多50亿美元离岸债→融资/发债指向算力"买卡"与数据中心建设→利好国产芯片、服务器、光模块及IDC产业链→存储端AI服务器增量需求支撑4Q26 DRAM/NAND合约价上行、HBM挤占通用DRAM产能至2027年→长鑫科技349亿元扩产补齐后道测试短板、国产存储加速→光互连端华为NPO导入昇腾960超节点、CPO供应商开启扩产→光模块用量及价值量持续提升→投资主线落在国产大模型商业化加速与国产芯片持续迭代驱动的国内算力产业链。
关键展望
- OpenAI预计2026年底年化营收达到或超过700亿美元(9月底约500亿美元),并正洽谈以约1.4万亿美元估值筹集至少300亿美元。
- Anthropic计划将可用算力由此前约1.5GW提升至2026年底约5GW,并于2027年底进一步翻倍至约10GW。
- 存储展望:TrendForce上修2027年HBM价格展望、预计混合ASP同比大增121%;三星预计2027年HBM占行业DRAM晶圆总产能近30%,月均HBM晶圆投入量有望从今年约18万片提升至2027年约25万片(增幅近40%),HBM4系列占三星HBM出货比重预计提升至80%。
- 光互连展望:TrendForce预计多款VCSEL NPO解决方案将于2027–2028年间推出,VCSEL出货量2031年达到6.5亿只、2025–2031年复合年均增长率38%。
- 壁仞科技预期将于未来数个季度内进行BR20X客户送样及量产。
- 资本市场验证点:月之暗面计划2027年第一季度在香港交易所挂牌、拟募资最高50亿美元;DeepSeek融资程序即将收官、或为其计划于2027年初进行的IPO奠定基础;腾讯离岸债券最快可能于10月发行。
- 美光预计2027财年第一财季营收约615亿美元,迄今已签署26份战略客户协议(SCA)、RPO约1500亿美元,并认为2027及2028年存储市场供需将比2026年更为紧缺。
- 天孚通信股权激励考核目标:以2025年净利润为基数,2027年净利润增长率不低于150%、2028年不低于400%、2029年不低于700%。
- 风险提示:AI资本开支节奏不及预期;地缘政治与出口管制不确定性;存储价格大幅波动(详细风险还包括AI商业价值、技术发展速度、供应链集中度、行业监管及市场竞争加剧)。
推荐标的
- 报告为行业周报,未明确给出个股评级、目标价或推荐标的;投资建议为光博会验证NPO/CPO产业化加速下光模块用量及价值量持续提升,以及国产大模型商业化加速&国产芯片持续迭代驱动的国内算力产业链。
- 产业链公司跟踪(报告提及、未给评级):天孚通信——CPO配套FAU、ELS产品已实现稳定量产交付,并推出2026年限制性股票激励计划(拟授予227.69万股、授予价119.5元/股、激励对象740人)。
- 产业链公司跟踪(报告提及、未给评级):源杰科技——投入42.68亿元建设半导体产业园,围绕适配CPO方案的大功率CW光源与高速光芯片扩产。
- 产业链公司跟踪(报告提及、未给评级):壁仞科技——BR20X成功点亮、完成40.40亿港元配售,提前锁定物料与产能,把握国产AI算力窗口期。
- 产业链公司跟踪(报告提及、未给评级):长鑫科技——拟投资349亿元完善IDM全链条运营模式,第五代DRAM工艺平台9月正式量产。
关键图表
图1. 图表 1: 服务器指数 (8841058.WI)走势
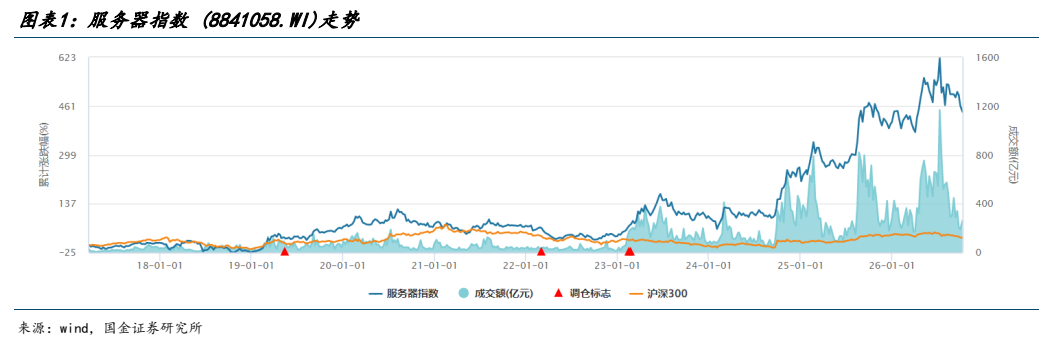
图2. 图表 3: IDC 指数 (866052.WI)走势
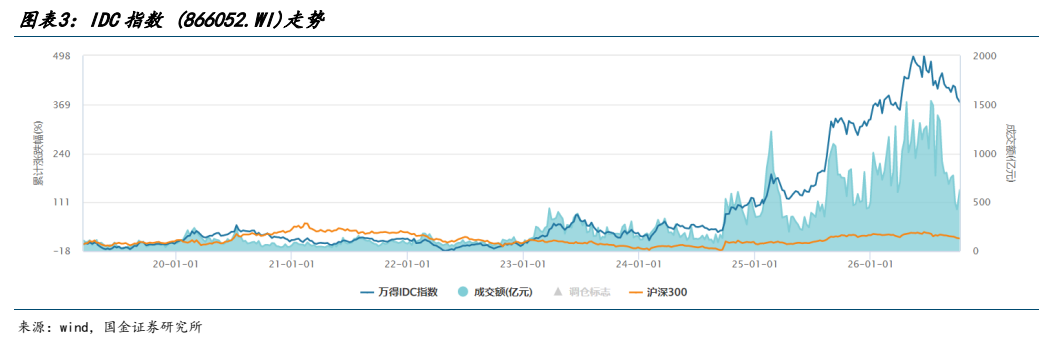
图3. 图表 4: 光纤指数 (884944.WI)走势
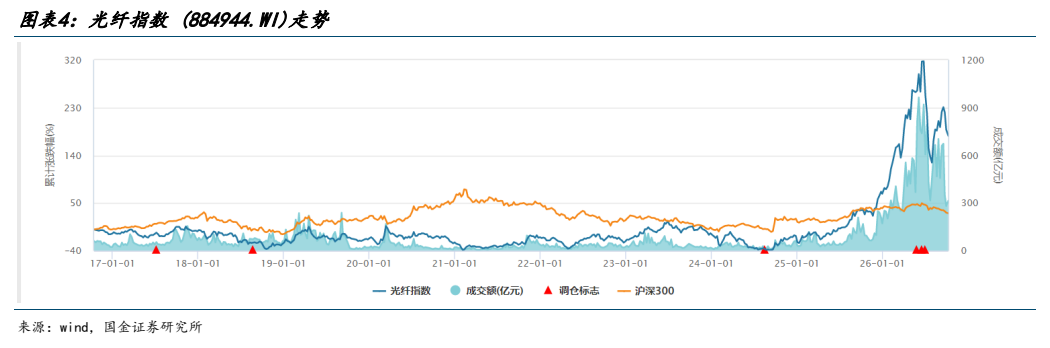
图4. 图表 6: 千兆用户占比超三成
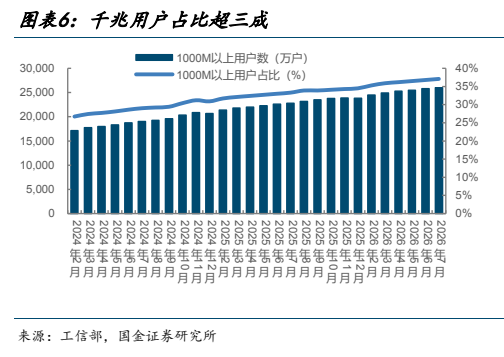
图5. 图表 7: 截至 6 月末 5G 用户占比约七成
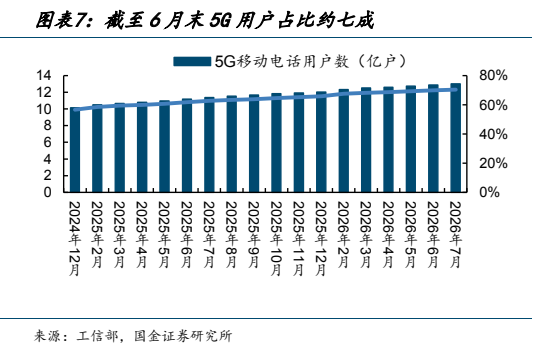
图6. 图表 9: 6 月当月 DOU 达 23.57GB/户·月
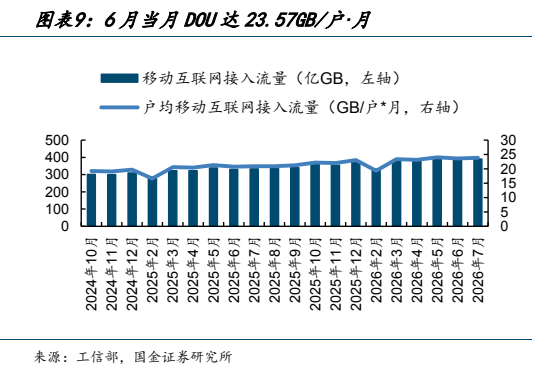
图7. 图表 10: 电话通话量持续下滑
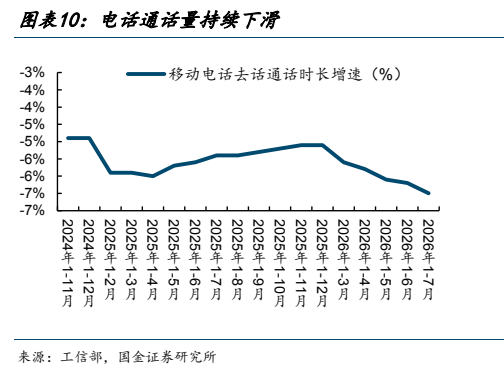
图8. 图表 12: 千兆光纤宽带网络建设稳步推进
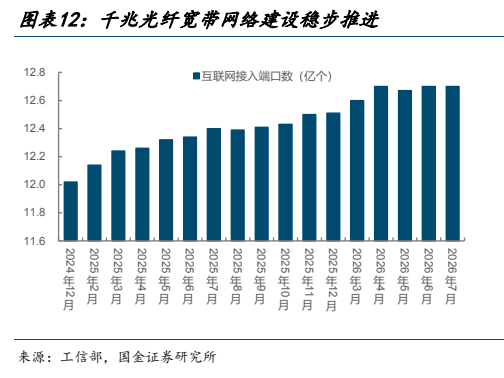
图9. 图表 13: 5G 网络建设持续深化

图10. 图表 15: 8 月光模块出口金额当月同比增加 133.68%
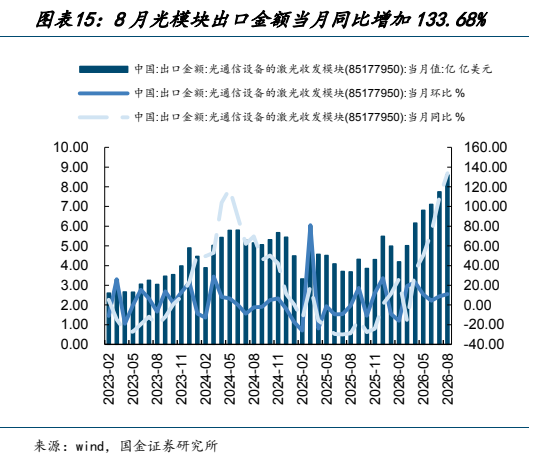
图11. 图表 16: 截至 6 月末蜂窝物联网终端用户数同比增长
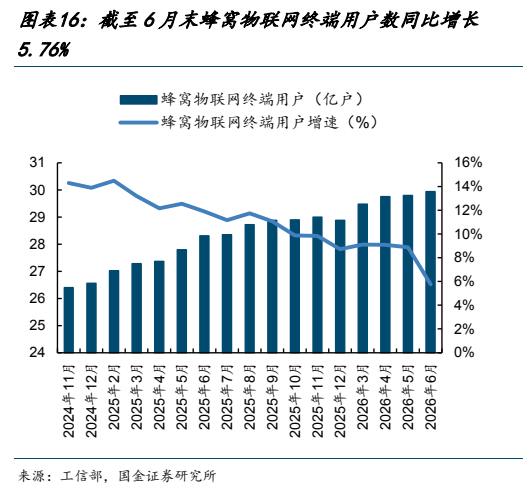
图12. 图表 18: 板块周涨跌幅排序(%)