巴克莱 中国人工智能:从AI投资到应用
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
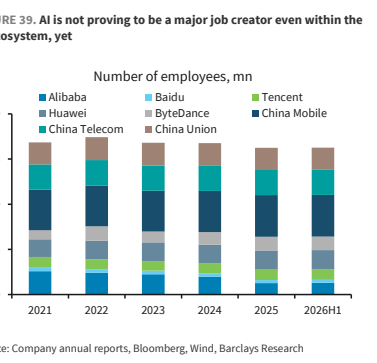
中国人工智能战略正从愿景转向执行,政策目标是到2030年实现超过100个行业的AI应用及90%的渗透率。 尽管宏观证据尚不完整,但制造业和ICT领域已显现出明显的AI采用迹象,且大型企业领先。 巴克莱估计AI投资在2026年和2027年将分别贡献约0.8个百分点和0.5个百分点的GDP增长,主要驱动力来自AI相关出口而非国内投资。 目前AI尚未在中国创造显著的净就业增长,且AI相关投资规模尚不足以抵消房地产行业下滑带来的就业压力。
主要观点
- 中国AI模型在性能和开放性上取得快速进展,且具备显著的成本优势。
- AI采用率在大型上市企业中远高于非上市企业。
- 电力供应不太可能成为AI基础设施扩张的制约因素。
- 中国科技巨头在AI基础设施上投入巨大,Alibaba和Tencent的资本支出规模领先。
- AI相关出口已成为中国出口增长的主要驱动力。
- AI投资尚未在中国创造显著的净就业增长。
论述逻辑
- 中国AI战略推动基础设施建设 -> 制造业与ICT领域率先采用AI -> AI相关硬件出口激增 -> 成为GDP增长的重要贡献来源 -> 但因AI投资规模相对较小且偏向资本密集型,未能有效抵消房地产行业下滑带来的就业缺口。
关键展望
- 预计2026年和2027年AI将分别贡献0.8ppt和0.5ppt的GDP增长。
- 预计USDCNY将缓慢走低,AI出口收入将支持人民币并降低贬值风险。
推荐标的
- 报告未明确给出具体的股票买入/卖出评级,但指出Alibaba、Baidu、Tencent、Kuaishou和Lenovo在AI商业化方面表现突出。
关键图表
图1. 中国模型更“开放授权”

图2. 数据中心产能状况

图3. 软件和服务高于制造业……生物技术……多元消费服务 60%

图4. 2014-2025年生成式AI专利:中国企业占主导

图6. 比亚迪:按职能划分的员工变化

图7. 平安:按职能划分的员工变化

图8. 市场一致预期的资本支出预测

图9. 美国超大规模云厂商资本支出与中国AI支出
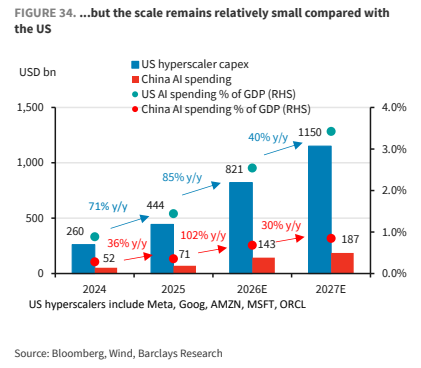
图10. 目前约占中国出口总额的1/4
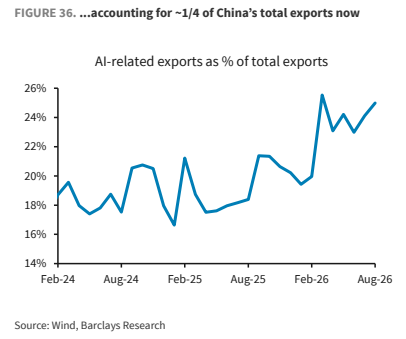
图11. 即使在“生态系统”内,AI也尚未成为主要就业创造者