中泰证券 民航小长假客流预计增长,快递提价区域逐步蔓延
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中泰证券交运团队发布行业定期报告,维持交通运输行业“增持”评级。 航空方面,航班管家预测2026年中秋国庆期间(9.25-10.07)民航预计执行客运航班总量达21.9万班次、日均超1.68万班次,同比增长2.0%,旅客运输量预计达3102.3万人次、日均238.6万人次,同比增长3.1%;9月21日-25日七大航司日均执飞航班量环比普涨,其中华夏航空同比+13.95%、春秋航空同比+7.98%。 报告认为航空股虽受油价、票价扰动,但市场或已定价较多不确定性,未来股价或沿“预期修复—经营修复—业绩修复”三阶段演绎,重点推荐春秋航空、华夏航空。 快递提价区域逐步蔓延:9月20日0时起安徽多家快递公司单票最低上调0.15元(主要面向ToB端),江苏同日起旺季调价上调不低于0.1元/票,“反内卷+无人化”共同催化行业经营质量改善。 基础设施方面,截至9月24日10年期、30年期中债到期收益率分别为1.67%、2.08%,低利率环境叠加中长期资金入市,建议关注公路、铁路、港口优质红利标的。 航运方面VLCC新高:截至9月25日BDTI报收5366.00点、周环比+9.53%、同比+372.36%,VLCC一年期租金170000美元/天,地缘冲突溢价叠加供需偏紧,油运高景气度有望维持。 本周交通运输(中信)下跌1.12%,表现劣于大盘。
主要观点
- 报告维持交通运输行业“增持”评级,覆盖16家重点公司并给出股价、EPS、PE与评级,股价为2026年9月24日收盘价。
- 小长假航空客流预计同比提升:航班管家预测2026年中秋国庆期间(9.25-10.07)民航客运航班总量达21.9万班次、日均超1.68万班次、同比增长2.0%,旅客运输量预计达3102.3万人次、日均238.6万人次、同比增长3.1%。
- 9月21日-25日航司航班量环比普涨:东方航空2324.00架次(周环比+3.41%)、南方航空2246.20架次(+0.63%)、国航1654.80架次(+3.68%),华夏航空同比+13.95%、春秋航空同比+7.98%弹性领先;平均飞机利用率同步回升,春秋航空达9.70小时/日。
- 航空投资观点:市场或已定价较多不确定性,负面扰动的边际影响或趋于有限,未来航空股价或沿三阶段演绎——①预期修复(油价高位回落)②经营修复(油价中枢实质性下行)③业绩修复(盈利中枢上移);重点推荐春秋航空、华夏航空,关注三大航、海航控股、吉祥航空,机场关注上海机场、白云机场、海南机场。
- 快递提价区域逐步蔓延:9月20日0时起安徽多家快递公司单票最低上调0.15元(主要面向ToB端),江苏同日起执行旺季调价、上调幅度不低于0.1元/票,旨在缓解刚性成本压力并改善末端派费偏低、网点经营困难问题。
- 快递数据与观点:9月14日-20日邮政快递揽收量约41.31亿件(周环比+1.62%、同比+6.28%),投递量约40.53亿件(周环比-0.37%、同比+5.44%);“反内卷+无人化”共同催化行业经营质量改善,头部企业有望量利双升,建议重点关注加盟制快递中通、圆通、申通、韵达及极兔速递、顺丰控股。
- 基础设施红利逻辑:9月14日-20日全国高速公路货车通行6042.10万辆(周环比+3.34%、同比+2.72%),国家铁路运输货物8334.80万吨(周环比+0.84%、同比+3.40%),监测港口货物吞吐量2.83亿吨(同比+6.79%)、集装箱吞吐量727.90万标箱(同比+9.23%);截至9月24日10年期、30年期中债到期收益率分别为1.67%、2.08%,低利率+中长期资金入市+深化改革,红利资产为长期配置首选。
- 集运区域间分化:截至9月24日SCFI报收3686.62点(周环比-0.03%、同比+230.78%),截至9月25日CCFI报收1917.68点(周环比+1.08%、同比+76.35%);美线、东南亚航线需求向好运价持续提升,欧线、地中海线运价持续回落。
- 油运VLCC新高:截至9月25日BDTI报收5366.00点(周环比+9.53%、同比+372.36%)、BCTI报收2160.00点(周环比+11.17%、同比+242.86%),截至9月23日VLCC一年期租金170000美元/天(周环比+6.25%、同比+209.09%);地缘冲突溢价叠加供需偏紧,油运高景气度有望维持。
- 干散货运价高位维持:截至9月25日BDI报收3426.00点(周环比+1.66%、同比+51.19%);地缘政治冲突或重塑全球运输格局,集运建议关注中远海控、中远海发,油运建议关注中远海能、招商轮船、招商南油,货运建议关注海通发展。
- 重点公司投资看点:华夏航空2025年前三季度归母净利润6.20亿元、同比+102%,其他收益11.35亿元、同比+40.82%;南方航空前三季度归母净利润23.07亿元居三大航首位;中国东航前三季度整体/国内/国际可用座公里恢复至2019年同期的119%/123%/113%;上海机场免税新合同采取“保底+提成”模式,2026年上海两场保底租金收入7.6亿元、合资公司持股比例49%。
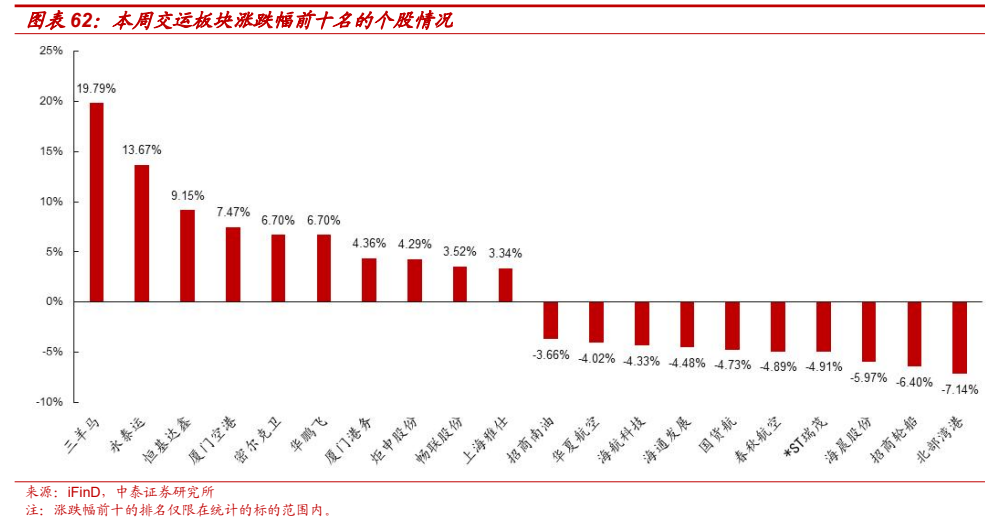
- 本周板块表现:交通运输(中信)下跌1.12%、表现劣于大盘(沪深300下跌1.51%至4439.14);涨幅前三个股为三羊马(+19.79%)、永泰运(+13.67%)、恒基达鑫(+9.15%),跌幅前10包括招商轮船(-6.40%)、北部湾港(-7.14%)等。
论述逻辑
- 中秋国庆小长假拼假可操作性强、利好中远程出行(航班管家预测航班总量21.9万班次、旅客3102.3万人次、同比+3.1%)→ 航空需求改善预期强化,且当前市场或已定价较多不确定性、油价票价等负面扰动边际影响或趋于有限 → 航空股价按“预期修复→经营修复→业绩修复”三阶段演绎 → 落地为重点推荐春秋航空、华夏航空,关注三大航、海航控股、吉祥航空及上海机场等机场标的 → 快递端“反内卷”提价从安徽蔓延至江苏(单票最低+0.15元/不低于0.1元/票)→ 刚性成本压力缓解、末端派费改善,竞争格局有望优化、头部企业量利双升 → 基础设施端低利率环境(10年期1.67%、30年期2.08%)叠加中长期资金持续入市、深化改革提质增效 → 公路、铁路、港口红利资产成为长期配置首选 → 航运端VLCC一年期租金170000美元/天新高、BDTI同比+372.36% → 地缘冲突溢价+供给受限(船龄老化、订单稀缺、影子船队制裁)+补库需求释放共振,油运高景气有望维持 → 综合维持行业“增持”评级。
关键展望
- 2026年中秋国庆期间(9.25-10.07)客流验证点:民航预计执行客运航班总量21.9万班次、旅客运输量3102.3万人次,同比增长2.0%/3.1%。
- 四季度验证点:持续关注四季度票价及成本端改善情况,小长假拼假可操作性强,预计将会利好中远程出行。
- 航空股价三阶段演绎路径:①预期修复(地缘局势由紧转缓、油价高位回落)②经营修复(油价中枢实质性下行、产能利用率提升)③业绩修复(盈利中枢上移、大幅上涨可期)。
- 油运观察窗口:持续关注霍尔木兹海峡、曼德海峡通行边际变化下的投资机遇;美伊地缘冲突、长锦商船扫货VLCC整合份额、影子船队制裁下供应偏紧持续,油运高景气度有望维持。
- 风险提示:宏观经济下行风险、汇率大幅波动风险、地缘政治风险、行业政策调整风险、第三方信息数据可信性风险、数据统计口径及测算误差风险、研报使用信息数据更新不及时风险。
推荐标的
- 重点推荐业绩确定性较强的低成本航司春秋航空(买入)和支线航司华夏航空(买入);国际航线量价潜力大、向上弹性有待兑现的三大航、海航控股、吉祥航空;机场将受益于航空需求复苏,重点关注上海机场(买入)、白云机场、海南机场。
- 重点公司覆盖与评级(股价为2026年9月24日收盘价):南方航空(增持,4.86元)、中国东航(增持,3.35元)、春秋航空(买入,39.85元)、吉祥航空(买入,9.91元)、华夏航空(买入,6.20元)、上海机场(买入,22.46元)、东航物流(买入,18.21元)、顺丰控股(买入,30.54元)、圆通速递(增持,17.92元)、申通快递(增持,14.87元)、韵达股份(增持,6.83元)、山东高速(买入,10.02元)、东莞控股(买入,10.04元)、皖通高速(增持,15.54元)、青岛港(买入,9.75元)、唐山港(增持,4.39元)。
- 快递物流:重点关注加盟制快递中通快递、圆通速递、申通快递、韵达股份;出海高增长、盈利增长有望超预期的极兔速递;时效快递更强的综合物流服务商顺丰控股;即时配送建议关注顺丰同城;跨境物流建议关注东航物流、国货航经营表现及民营跨境物流领先企业嘉友国际。
- 基础设施红利标的:公路建议关注皖通高速、山东高速、东莞控股、粤高速A、宁沪高速、招商公路、四川成渝、中原高速;铁路建议关注大秦铁路、京沪高铁、广深铁路、铁龙物流、中铁特货;港口建议关注青岛港、唐山港、北部湾港、招商港口、日照港。
- 航运标的:集运建议关注中远海控、中远海发;油运供给受限(船龄老化、订单稀缺、影子船队制裁)叠加需求结构性增长(补库需求释放),大周期上行可期,建议关注中远海能、招商轮船、招商南油;货运建议关注海通发展。
关键图表
图1. 图表 7: 东方航空:日均执飞航班量
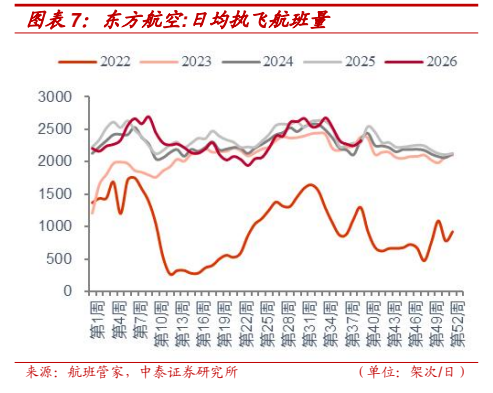
图2. 图表 12: 吉祥航空:日均执飞航班量
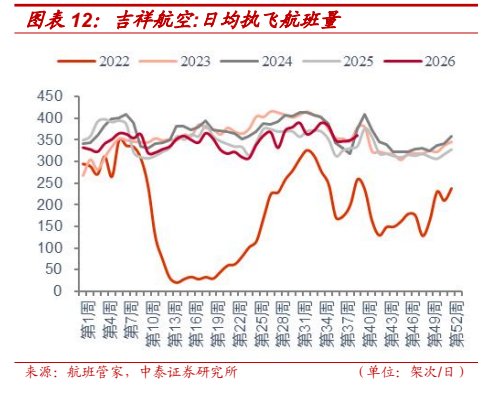
图3. 图表 18: 春秋航空:平均飞机利用率
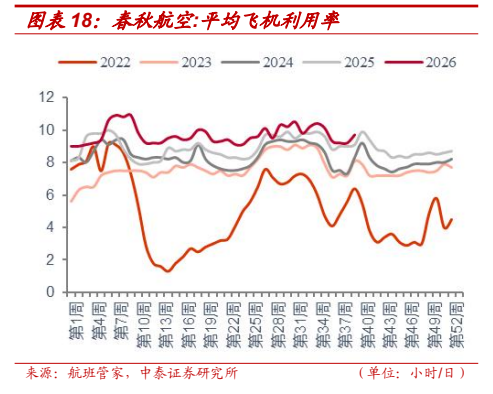
图4. 图表 23: 广州白云机场:日均进出港执飞航班量
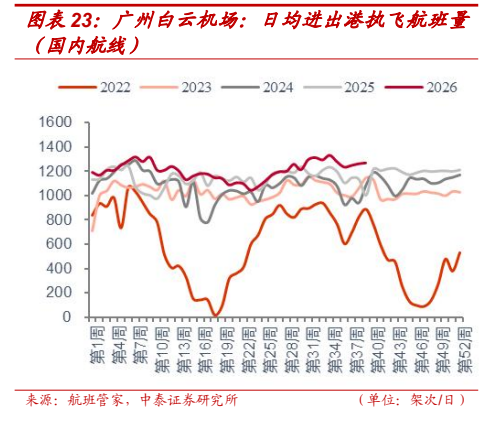
图5. 图表 29: 广州白云机场:日均进出港执飞航班量
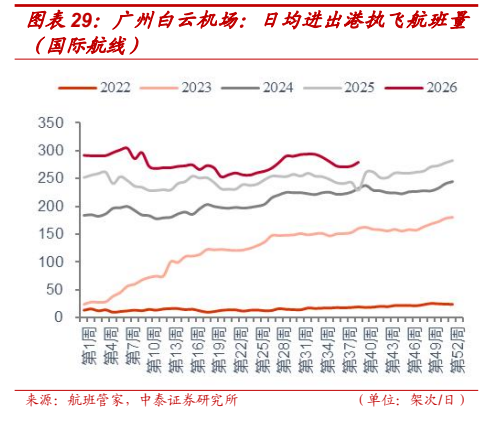
图6. 图表 34: 即期汇率:美元兑人民币
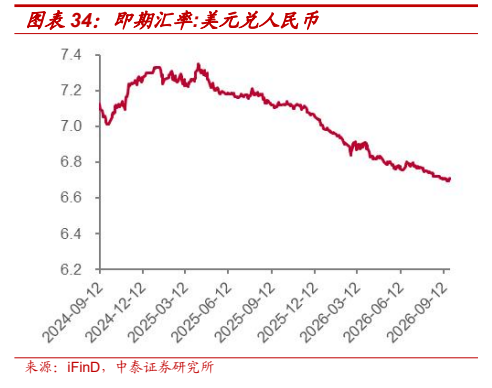
图7. 图表 40: CCFI:美西航线
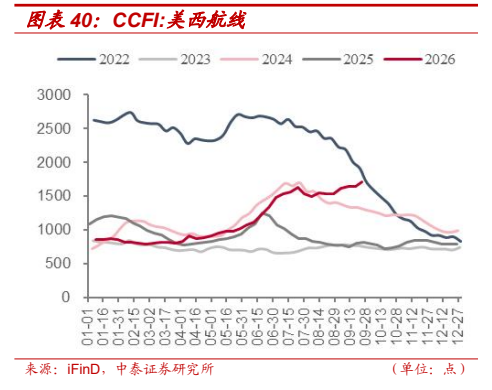
图10. 图表 56: 国家铁路:货物运输量(周)
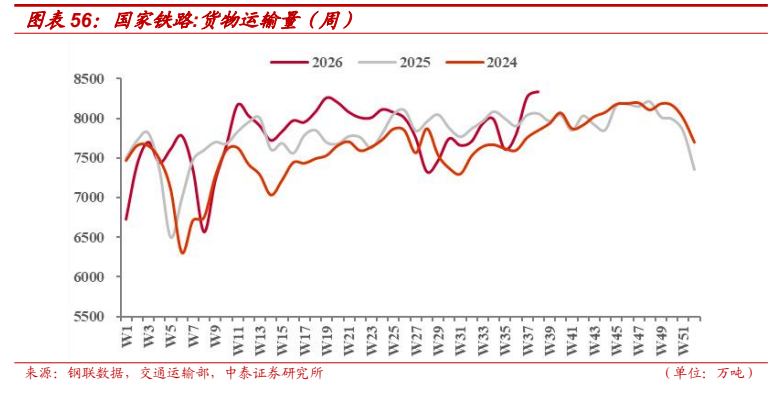
图11. 图表 62: 本周交运板块涨跌幅前十名的个股情况