伯恩斯坦 亚洲汽车:中国下一个赢家——自动驾驶:中国在规模、成本和应用方面领先;它能走向全球吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国结合全球最大EV车队、最快的ADAS普及速度、激烈竞争和快速成熟的本地供应链,有望在部署规模、成本下降和商业化上引领全球自动驾驶。 2025年中国L2+渗透率达22%,远高于美国6%、欧洲1%和日本1%;监管端,中国2025年12月向长安深蓝SL03和北汽极狐阿尔法S发放首批L3道路准入许可,2026年7月推出强制性ADS安全标准GB 44721-2026,2026年9月发布支持规模化部署的2030路线图,2027年7月新规生效后预计更广泛的L3商业化审批将跟进。 成本上,Pony第七代Robotaxi当前约US$40k,预计2026年底降至US$33-34k,估计比Waymo最新Ojai平台低约US$50-60k,低成本支撑更大车队、更快数据积累与更快模型迭代的竞争飞轮。 国内竞争激烈、商业化不确定性高,推动Pony.ai和WeRide向中东、欧洲等地扩张,Momenta获德国全境KBA L4城市道路测试批准,XPeng目标4Q26全球推广辅助驾驶能力。 AI进步正在模糊L2+与L4两条路径的边界:特斯拉、XPeng、Momenta自下而上进军Robotaxi,Waymo、Pony.ai、WeRide则在已验证安全与车队规模上保持领先,Waymo每周完成超50万次付费乘车、安全数据累计至2.2亿英里。 报告结论是L4目前仍领先已验证安全,但AI可能逐步缩小差距,自动驾驶或正进入更广泛采用的早期阶段;投资含义为BYD、吉利、小米Outperform,XPeng、理想、蔚来、长城、广汽、上汽Market-Perform。
主要观点
- 中国在L2+ ADAS采用上已建立明显领先:2025年渗透率达22%,远高于美国6%、欧洲1%和日本1%。
- 中国监管动能加速:2025年12月向长安深蓝SL03和北汽极狐阿尔法S发放首批L3道路准入许可,2026年7月推出强制性ADS安全标准GB 44721-2026,2026年9月发布支持自动驾驶系统规模化部署的2030路线图。
- 2027年7月新规生效后,预计更广泛的L3商业化审批将跟进;Momenta预计搭载L3能力的奥迪E7X将于2027年推出。
- 供应链快速成熟带来显著成本优势:Pony第七代Robotaxi当前约US$40k,预计2026年底降至US$33-34k,估计比Waymo最新Ojai平台低约US$50-60k;更低部署成本带来更大车队、更快数据积累和模型迭代,形成强大竞争飞轮。
- 国内市场竞争激烈、长期商业化存在不确定性,海外扩张日益成为重要增长途径,但扩张仍受制于监管审批和地缘政治约束,可能限制中国自动驾驶公司的全球覆盖。
- Robotaxi出海进展明显:WeRide在阿联酋(阿布扎比、迪拜)和沙特运营,并在新加坡及法国、瑞士、斯洛伐克等欧洲市场测试或筹备部署;Pony.ai已在卡塔尔多哈和克罗地亚萨格勒布落地运营,并宣布或测试迪拜、新加坡、韩国、卢森堡等市场。
- 欧洲监管取得突破:Momenta于2026年7月29日获得德国全境KBA批准开展L4城市道路测试,免去逐城申请测试许可,是在欧洲更广泛部署的重要一步;XPeng已在欧洲交付搭载ADAS的车辆并在德国公开道路测试,目标4Q26全球推广其先进辅助驾驶能力。
- AI进步加速开发周期、缩小技术差距,使领先地位更难维持,L2+与L4阵营边界模糊:特斯拉、XPeng、Momenta将技术延伸至Robotaxi,与Waymo、Pony.ai、WeRide等既有L4运营商直接竞争。
- 自下而上阵营数据:截至2026年8月,特斯拉在奥斯汀、达拉斯、休斯顿的监督式Robotaxi车队扩至近200辆,累计超38万英里无重大事故;XPeng采用无LiDAR纯视觉路线,广州Robotaxi完成约2000次载人出行,管理层目标2027年初实现全无人运营;Momenta已获26家OEM的219个设计定点,其中114个项目已量产。
- 自上而下阵营数据:Waymo每周完成超50万次付费乘车、覆盖11个美国城市,并计划进军欧洲;Pony.ai截至2Q26运营约2000辆Robotaxi、中国注册用户超150万,并经Uber等合作获得国际市场数千辆车的承诺;WeRide车队超1800辆。
- 传感器成本结构差异显著:自下而上阵营主要通过减少LiDAR(传感器堆栈中最贵的部件)压低成本,特斯拉HW4和XPeng GX均无LiDAR、Momenta R7仅1颗;自上而下阵营LiDAR更多,Waymo Ojai 4颗、Pony Gen 7达9颗、Baidu Apollo Go达8颗,硬件更复杂也更昂贵。
- Waymo安全表现持续优于人类驾驶员,安全里程从2023年12月的700多万英里增至2026年6月的2.2亿英里,严重/致命伤害碰撞、气囊弹出碰撞和任何报告伤害碰撞率持续下降;报告认为L4目前在已验证安全上领先,但AI进步可能逐步缩小差距。
论述逻辑
- 中国拥有全球最大EV车队和最快ADAS渗透(2025年L2+达22%,vs美国6%、欧洲1%、日本1%)→ 监管加速(2025年12月首批L3许可、2026年7月GB 44721-2026强制安全标准、2026年9月2030路线图、2027年7月新规生效)→ 采用规模化领先 → 供应链快速成熟带来成本优势(Pony Gen 7约US$40k、2026年底US$33-34k、比Waymo Ojai低约US$50-60k)→ 更低成本→更大车队→更快数据积累→更快模型迭代的竞争飞轮 → 但国内竞争激烈、商业化不确定 → 海外扩张成为重要增长途径(WeRide/Pony.ai在中东与欧洲落地、Momenta获德国KBA L4测试批准、XPeng目标4Q26全球推广),但仍受监管审批和地缘政治约束 → AI加速开发周期、缩小技术差距,L2+自下而上与L4自上而下两条路径趋同(特斯拉/XPeng/Momenta进军Robotaxi)→ 目前L4在已验证安全上领先(Waymo累计2.2亿英里安全数据),但AI或让L2+路径随时间赶上 → 结论:自动驾驶或正进入更广泛采用的早期阶段,中国玩家在规模、成本与应用上具备优势,能否全球化取决于监管与地缘政治。
关键展望
- 2027年7月新规生效后,预计中国更广泛的L3商业化审批将跟进;Momenta预计搭载L3能力的奥迪E7X于2027年推出,并预计2027年推出L3车型(以监管批准为前提)。
- XPeng目标4Q26在全球范围推广其先进辅助驾驶能力;其管理层目标2027年初实现Robotaxi全无人驾驶运营。
- Pony第七代Robotaxi成本预计到2026年底从约US$40k进一步降至US$33-34k。
- Waymo正在国际扩张,包括计划在欧洲开展运营。
- 行业关键辩论是自下而上的L2+先行路径能否缩小与L4专门路线的差距;报告认为L4目前在已验证安全上领先,但AI进步可能让L2+路径随时间赶上。
- 风险:海外扩张受制于监管审批和地缘政治约束,可能限制中国自动驾驶公司的全球覆盖。
- 总体判断:自动驾驶可能正进入更广泛采用的早期阶段,报告对长期前景保持乐观。
推荐标的
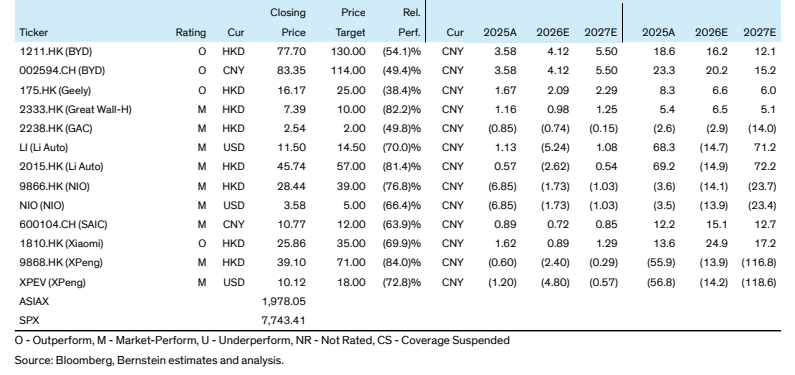
- BYD(1211.HK):评级Outperform,现价HKD 77.70,目标价HKD 130.00。
- BYD(002594.CH):评级Outperform,现价CNY 83.35,目标价CNY 114.00。
- Geely(175.HK):评级Outperform,现价HKD 16.17,目标价HKD 25.00。
- Xiaomi(1810.HK):评级Outperform,现价HKD 25.86,目标价HKD 35.00。
- XPeng(9868.HK):评级Market-Perform,现价HKD 39.10,目标价HKD 71.00;报告认为其无LiDAR纯视觉路线和2027年初全无人运营目标值得关注。
- XPeng(XPEV US):评级Market-Perform,现价USD 10.12,目标价USD 18.00。
- Li Auto(LI US):评级Market-Perform,现价USD 11.50,目标价USD 14.50。
- Li Auto(2015.HK):评级Market-Perform,现价HKD 45.74,目标价HKD 57.00。
- NIO(9866.HK):评级Market-Perform,现价HKD 28.44,目标价HKD 39.00。
- NIO(NIO US):评级Market-Perform,现价USD 3.58,目标价USD 5.00。
- Great Wall-H(2333.HK):评级Market-Perform,现价HKD 7.39,目标价HKD 10.00。
- GAC(2238.HK):评级Market-Perform,现价HKD 2.54,目标价HKD 2.00。
- SAIC(600104.CH):评级Market-Perform,现价CNY 10.77,目标价CNY 12.00。
关键图表
图1. Robotaxi 相比美国同行具有显著成本优势;我们估计小马智行第七代成本约4万美元,比 Waymo 的 Ojai 低约5-6万美元
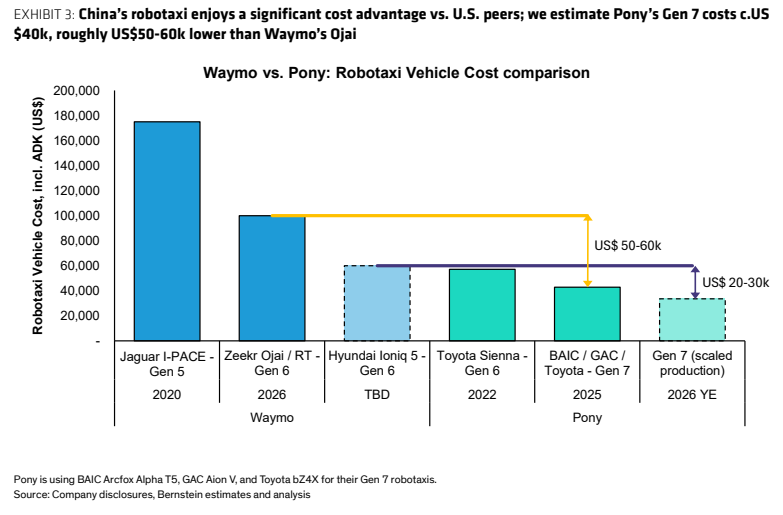
图2. 自下而上的 L2 优先玩家认为,借助自动驾驶数据飞轮可逐步实现 L4:更多车辆上路产生更多真实驾驶数据,从而实现更快、持续的模型迭代,提升性能并随时间不断强化竞争优势
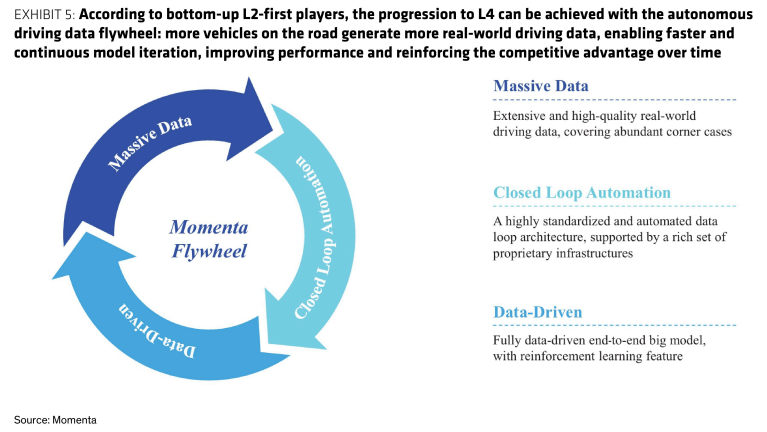
图3. 自下而上的 L2 优先路线通常围绕成本更低的传感器组合构建,主要通过减少对激光雷达(传感器堆栈中最昂贵的传感器)的依赖;然而,考虑到责任转移和冗余要求,L3 和 L4 车辆最终是否需要额外激光雷达仍存争议
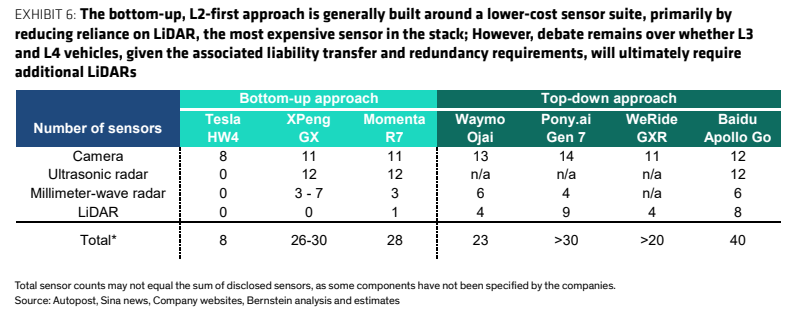
图4. Waymo 和小马智行等自上而下、专注 L4 的玩家为其车辆配备整套
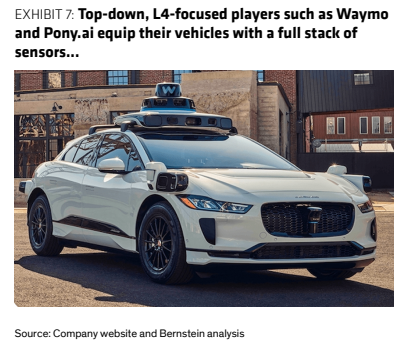
图5. 复杂但成本也明显更高的(传感器方案)
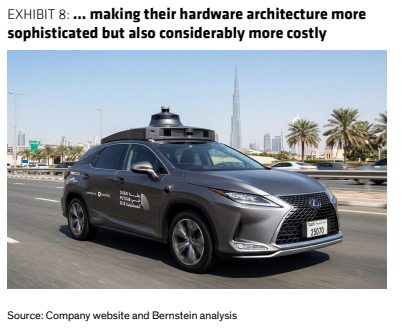
图6. 相比之下,自下而上的 L2 优先玩家通常使用更少(或不使用)激光雷达,或仅采用摄像头
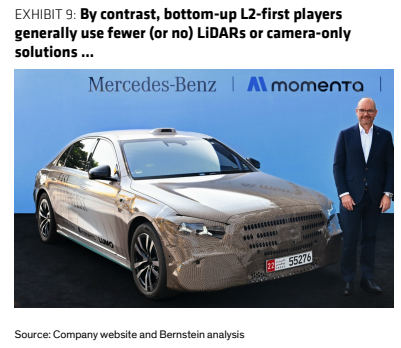
图7. 使大众市场部署更具经济性
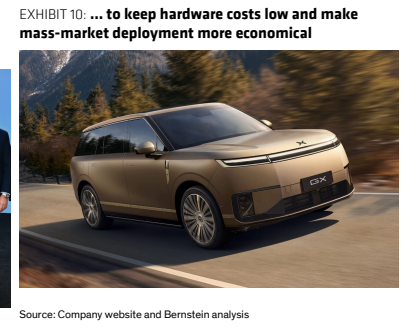
图8. Waymo 相对于人类驾驶员始终展现出更优的安全表现,过去四年稳步改善
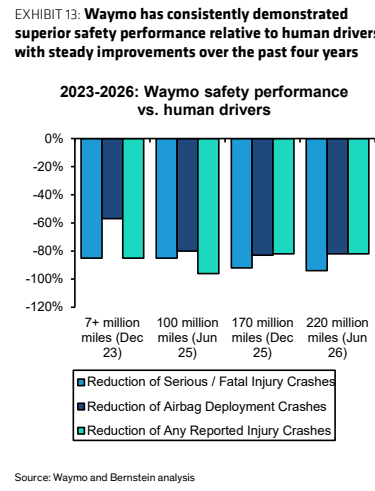
图9. 跨越式阵营的 Robotaxi 公司通常比渐进式阵营承担更高的物料(BOM)成本
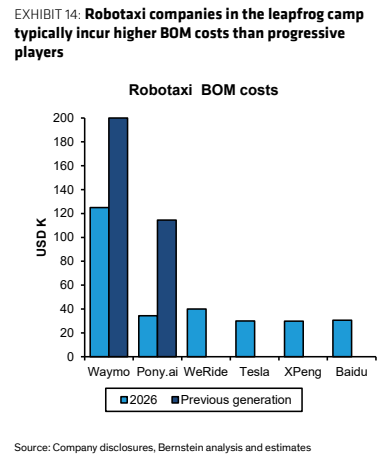
图10. 收盘价。《相对表现