国金证券 医药健康行业研究:28项LBA入选ESMO大会,中国创新药站上国际核心学术舞台
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国金证券医药健康行业周报指出,2026年ESMO年会将于10月23日-27日在西班牙马德里举行,大会已披露超90项突破性摘要(LBA),其中12项核心研究将在全体大会发布;共有28项中国研究入选LBA,4项进入全体大会口头汇报,占全体大会核心LBA总量的三分之一。 药品板块方面,29项LBA的试验药物由中国药企原研或参与开发,涉及约20家企业,其中5项进入主席研讨会,ADC(15项)与双抗构成主力,29项中20项为III期研究。 生物制品方面,9月21日GSK的Efimosfermin和众生药业的ZSP1601拟纳入突破性疗法用于MASH,其中ZSP1601治疗48周纤维化改善≥1分且MASH无恶化的扣除安慰剂率差为29.50%。 CXO板块,2026年7月海外融资金额341亿美元、同比+102%,海外CXO二季度订单明显改善、book-to-bill改善,药明康德中报后上调2026年收入指引至585-605亿元。 中药板块关注流感发病率走势,第38周南方ILI%为5.0%、北方为3.2%。 医疗服务方面,国家医保局9月23日发布口腔种植体、正畸托槽全国联采公告。 报告投资建议聚焦CXO行业内外需共振的复苏上行周期,并列出恒瑞医药、百济神州、药明合联等重点标的。
主要观点
- 2026年ESMO年会10月23日-27日在马德里举行,已披露超90项LBA,其中12项核心研究在全体大会发布;28项中国研究入选LBA,4项入选全体大会口头汇报,占全体大会核心LBA总量的三分之一。
- 29项LBA的试验药物由中国药企原研或参与开发,涉及约20家企业,其中5项进入主席研讨会,ADC与双抗构成主力。
- 主席研讨会5项中国原研药物:和黄医药赛沃替尼+奥希替尼SAFFRON(LBA6,PFS与OS均显著改善)、康明百奥CMG901胃癌III期(LBA7,OS显著改善)、康方生物依沃西单抗HARMONi-GI1(LBA8,OS阳性)、翰森HS-20093骨肉瘤III期(LBA9,PFS达主要终点)、科伦博泰sac-TMT子宫内膜癌III期(LBA11)。
- ADC共15项入选,覆盖TROP2、HER2、HER3、EGFR×HER3、CLDN18.2、B7-H3、B7-H4及CDH17靶点;EGFR-TKI耐药后NSCLC、HER2低表达乳腺癌、CLDN18.2胃癌等方向多款国产药物同场汇报。
- 29项中国相关LBA中20项为III期研究,多数资产已授权或合作给海外药企,SAFFRON、CLARITY-Gastric 01、TroFuse-005等由海外合作方主导的全球研究进入主席研讨会;报告建议关注大会期间完整数据(HR、OS、安全性)读出。
- 9月21日CDE显示GSK的Efimosfermin和众生药业的ZSP1601拟纳入突破性疗法用于MASH;Efimosfermin为可每月1次皮下注射的FGF21类似物,正在进行中度至重度肝纤维化(包括肝硬化)临床试验。
- Efimosfermin II期BOS-580-201研究显示,第24周MASH缓解且纤维化不恶化比例为67.7%对29.4%,纤维化改善≥1期且MASH不恶化比例为45.2%对20.6%;ZSP1601 II期治疗48周纤维化改善≥1分和≥2分且MASH无恶化的扣除安慰剂率差分别为29.50%和10.60%。
- CXO行业高景气持续验证:2026年7月海外融资金额341亿美元、同比+102%、环比-38%;国内融资金额12亿美元、同比-69%、环比+9%;海外CXO二季度订单明显改善,Charles river book-to-bill达1.19x(近四年最高),多数企业上修业绩指引。
- 药明康德中报后将2026年整体收入指引由513-530亿元上调至585-605亿元、持续经营业务收入同比增速35-39%;药明生物上调至15-18%同比增长;康龙化成上调至15-20%;凯莱英预计19-22%。
- 2026年8月1日-9月26日共22款新药获CDE批准上市(10款国产、12款进口),23款创新药申报NDA,19款药物达成BD合作(5款License-in、14款License-out)。
- 中药板块:2026年第38周南方省份ILI%为5.0%(前一周5.1%、2023年同期5.5%),北方为3.2%(前一周3.1%);报告认为相关公司有望在低基数下迎来业绩修复。
- 医疗服务及消费医疗:9月23日国家医保局发布口腔种植体、正畸托槽全国联采公告,拟增补部分口腔专科医疗机构加入全国联盟采购办公室;此前口腔正畸托槽集采平均降幅43.15%、最高降幅88%,种植体集采中选价格548-1855元、平均降幅55%、年节约费用约40亿元。
论述逻辑
- ESMO 2026披露超90项LBA、28项中国研究入选且占全体大会核心LBA三分之一→中国肿瘤创新研发已深度融入全球研发体系、出海资产在全球关键数据中兑现价值→持续利好国内创新药企国际化发展与临床价值兑现。
- 海外投融资回暖(7月341亿美元、同比+102%)+海外CXO订单与book-to-bill改善、多数企业上修指引→外需景气上行;国内BD交易火热(19款药物达成BD合作)→需求向上传导至国内CRO全产业链→CXO行业进入内外需共振、订单与业绩逐季改善的新一轮复苏上行周期。
- 两款MASH新药拟纳入突破性疗法+Efimosfermin多项3期临床推进、ZSP1601 II期48周数据积极→关注MASH赛道研发进展。
- 口腔种植体、正畸托槽全国联采推进+既往集采平均降幅43.15%-55%、费用负担减轻→集采落地后市场秩序更加规范,有望实现患者获益、产业发展、医疗提升和多方共赢。
关键展望
- 关注10月23日-27日ESMO大会完整数据读出,包括HR、OS、安全性等指标。
- 展望2026年,海外头部CXO企业收入指引维持稳健小幅增长格局,叠加全球生物医药投融资回暖、创新药研发需求复苏,行业景气度延续上行。
- 药明康德2026年整体收入指引585-605亿元、持续经营业务收入同比增速35-39%;药明生物15-18%;康龙化成15-20%;凯莱英19-22%。
- 后续需进一步关注流感发病率走势,相关中药公司有望在低基数下迎来业绩修复。
- 风险提示:汇兑风险、国内外政策风险、投融资周期波动风险、并购整合不及预期的风险。
推荐标的
- 报告重点标的(未给出个股评级与目标价):恒瑞医药、百济神州、翰森制药、信达生物、康方生物、中国生物制药、石药集团、科伦博泰生物-B、三生制药、映恩生物、君实生物、康诺亚、甘李药业、华东医药、南微医学、先健科技、鱼跃医疗、时代天使、爱尔眼科、固生堂、益丰药房、大参林、华润三九、羚锐制药、济川药业、东阿阿胶、药明合联等。
- 投资主线聚焦CXO:行业景气度上行信号明确,进入内外需共振、新分子赛道放量、订单与业绩逐季改善的复苏上行周期。
关键图表
图1. 图表 3: 9 月 21 日~9 月 24 日医药生物申万三级细分涨跌幅(%)
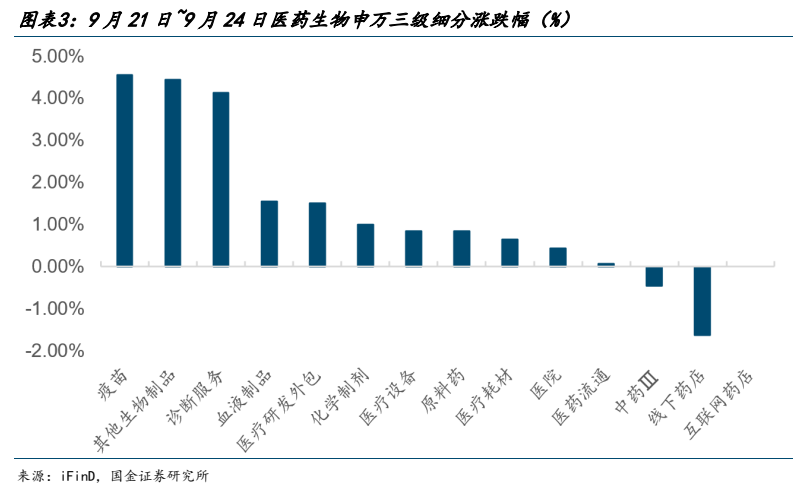
图2. 图表 9: 本周 H 股创新药整体股价走势(2026/09/21-2026/09/24)
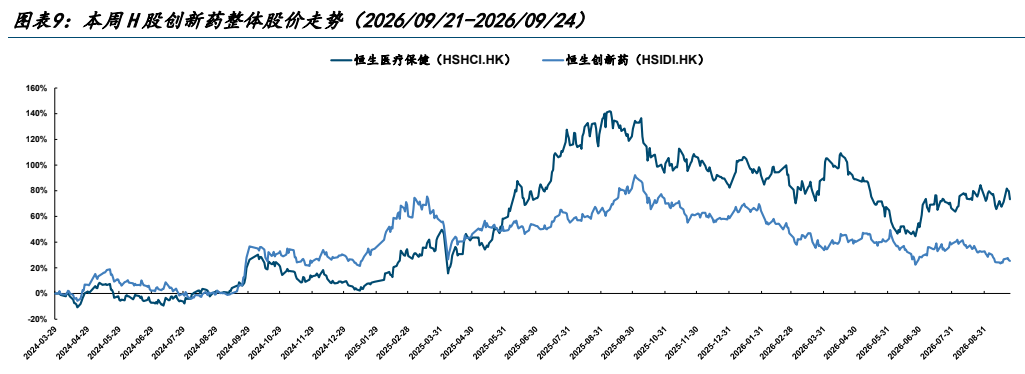
图3. 图表 12: 26/08-26/09 月国内创新药获批上市情况
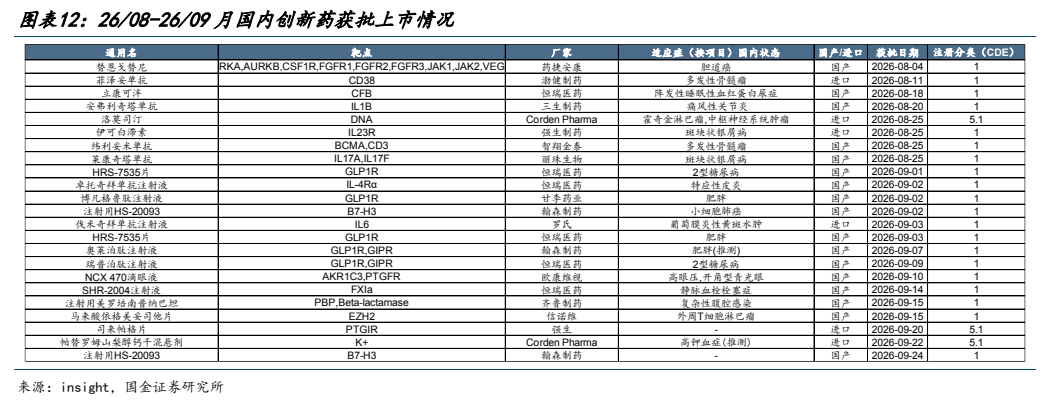
图4. 图表 15: Efimosfermin 正开展针对不同阶段 MASH 人群的多项 3 期临床
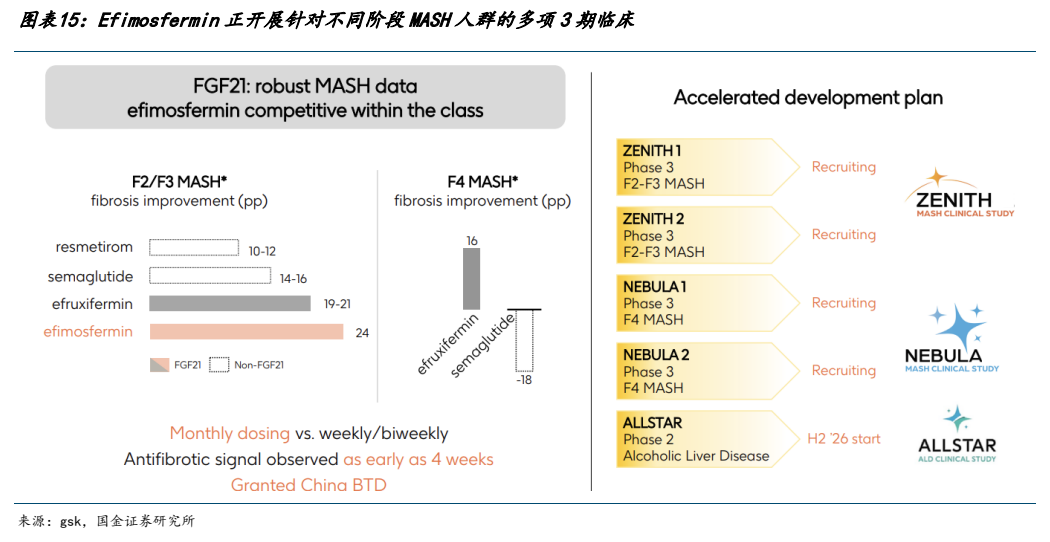
图5. 图表 21: 北方省份哨点医院报告的流感样病例%
