张凯 庞佳军 公司研究 公司深度 复旦微电(688385):深度研究:插上AI与商业航天双翼,飞向世界级芯片厂商
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
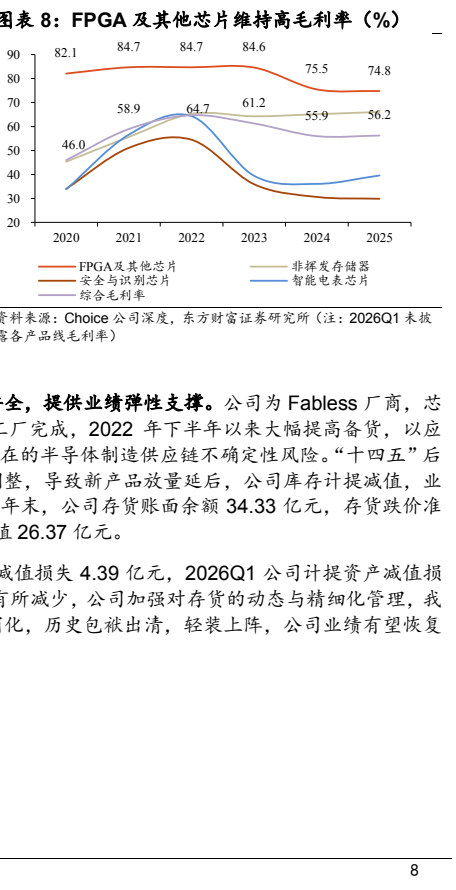
东方财富证券首次覆盖复旦微电,给予“增持”评级,认为公司在商业航天和人工智能双驱动下有望步入新一轮高速发展期。 公司是国内高端FPGA领军企业,2020-2025年营收复合增长率为18.7%,FPGA及其他芯片产品毛利率维持在74%以上。 需求端方面,商业航天正处于组网加速期,测算2026-2030年我国星载FPGA市场空间合计达281.10亿元;同时AI云端与端侧应用带来巨大增量,仅云端2030年全球市场空间有望达168亿美元。 供给端方面,全球FPGA市场由Xilinx、Altera双寡头垄断,但公司在国内厂商中保持领先,国内首家推出亿门级FPGA并具备全流程自主知识产权的EDA工具。 可比公司2026-2028年平均PE为47.62/37.32/29.84倍,公司对应PE分别为32.13/31.54/24.67倍,具备相对估值优势。
主要观点
- 公司是国内高端FPGA领军企业,近五年营收复合增长率达18.7%,产品毛利率高。
- 公司FPGA产品毛利率维持在74%以上,2025年收入占四大主营业务的比例为36.9%。
- 商业航天加速组网扩容,测算2026-2030年国内卫星端FPGA市场空间合计达281.10亿元。
- AI带来确定性增量,测算仅云端2030年全球市场空间有望达168亿美元。
- 英伟达推出Groq 3 LPX机架系统引入FPGA用于节点互联与调度,每个机柜包含32颗FPGA。
- 全球FPGA市场高度集中,海外巨头Xilinx和Altera市占率合计超80%。
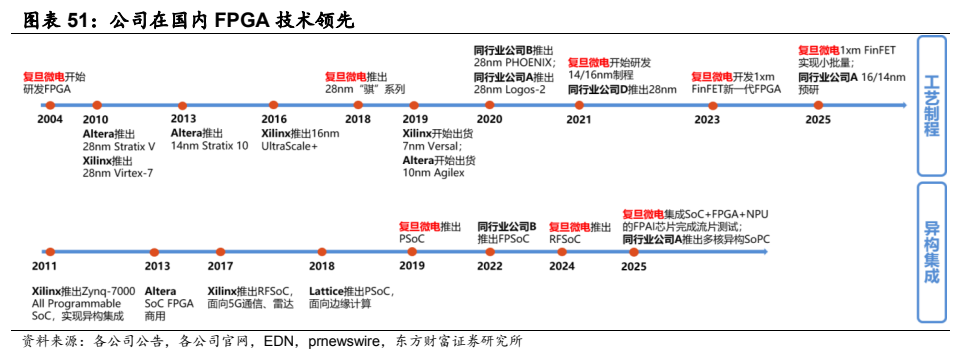
- 公司在国内厂商中技术领先,2018年国内首家推出亿门级FPGA,并构建了拥有全流程自主知识产权的EDA工具。
- 公司股权结构优化并落地股权激励,向308名对象授予限制性股票总计1388万股。
- 公司在智能电表MCU领域市占率领先,2025年单相智能电表MCU芯片国内市占率超过60%。
- 面临存货跌价与回款周期拉长等风险,截至2026Q1末存货账面价值为25.37亿元。
论述逻辑
- 行业驱动:商业航天低轨组网加速及AI云端与端侧算力需求爆发,为FPGA带来巨大增量市场。
- 市场测算:基于发星数量与成本占比假设,测算2026-2030年卫星端FPGA市场空间达281.10亿元;云端AI市场2030年达168亿美元。
- 供给优势:公司填补国产高端FPGA空白,产品制程、速率与自研EDA生态国内领先,具备国产替代实力。
- 业绩拐点:通过战略备货及历史存货减值出清,叠加股权激励落地,公司业绩有望恢复高增。
- 估值与结论:公司对应2026-2028年PE分别为32.13/31.54/24.67倍,低于可比公司平均水平,首次覆盖给予“增持”评级。
关键展望
- 英伟达引入FPGA的LPX机架系统预计于2026年下半年正式面世,有望验证FPGA在AI云端大规模应用的机遇。
- 6G时代卫星互联网成为重要增量,Omdia预计到2030年全球卫星直连服务月活跃用户数将达4.11亿。
- 公司推进先进制程与异构融合升级,FPGA产品单价与价值量有望持续提升。
推荐标的
- 复旦微电(688385.SH):评级“增持”(首次覆盖)。理由为公司为国内高端FPGA领军企业,受益于商业航天与AI驱动的高成长性,当前估值低于行业均值。
关键图表
图1. 报告关键图表(第3页)
图2. 报告关键图表(第4页)
图3. 报告关键图表(第4页)
图4. 图表 50: 国内外主流厂商产品矩阵性能对比29
图5. 表 8
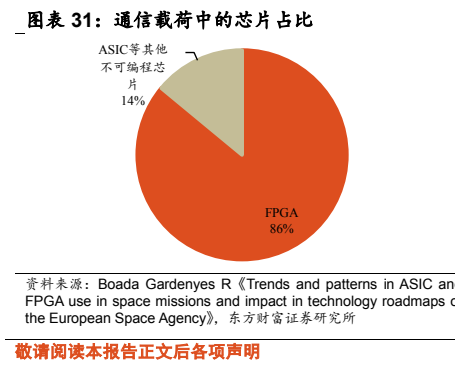
图6. 表 31: 通信载荷中的芯片占比
图7. 报告关键图表(第29页)
图表 4
图表 5
图表 6
图表 7