摩根大通 贵金属:在利率转向释放可持续上行空间之前,在区间波动中保持韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通全球大宗商品研究(Gregory C. Shearer 团队,2026 年 10 月 2 日)认为,黄金在美国长端收益率持续走高下回落但并未崩盘:自 Jackson Hole 以来金价虽与美国实际收益率重新挂钩,但因 ETF 流入依然坚挺,反向弹性明显更浅。 短期金价仍易再度测试 $4,000/oz 支撑,ETF 持仓积压构成风险——若逼近 $4,000/oz 时仓位集中出清,可能跌破 $3,900/oz 主要技术支撑并引发更深回调,但报告预计关注中国的结构性逢低买盘(投资需求回升和/或官方购金增加)将守住底线。 核心宏观判断是摩根大通经济基准情形预计美联储较市场预期少加息(12 月仅再加息一次 25 bp),美国 10 年期名义收益率年底达 5.05%、实际收益率回落至约 2.75%,接近年底黄金看涨窗口开启,为 2027 年反弹至 $5,000/oz 铺路。 报告维持全部远期价格预测不变:黄金 2026 年均价 4,536、2027 年 4,775(4Q27 达 5,000),白银 70.6/63.9,铂金 1,912/1,919,钯金 1,443/1,300。 技术面上金价位于 4324 50 日均线与 4399 9 月 18 日高点下方偏空,若跌破 3857-3966 关键支撑区,去年以来走势将形似头肩顶、2027 年面临更深熊市。 铂金是黄金转向后的第二优选:今年总加工需求预计下滑约 4%(290 k oz),全球缺口从去年约 400 k oz 收敛至基本平衡,叠加 ETF 流出年内净供应 466 k oz,但明年供需仍紧平衡,投资需求回归有望推动 2027 年底回升至 $1,950/oz。 白银受光伏需求今年下降 30%(约 60 mln oz)拖累由结构性短缺转向过剩,金银比预计 2H26 升向 70、2027 年约 75,银价均价维持 $62-65/oz 区间。
主要观点
- 黄金在长端美债收益率走高下回落但未崩盘,ETF 流入韧性使其与实际收益率的反向弹性明显变浅。
- 短期金价仍易再度测试 $4,000/oz 支撑,但预计结构性逢低买盘将守住底部,近期价格或相对平淡。
- ETF 流入本身构成沉重的仓位积压风险:若逼近 $4,000/oz 时集中出清,可能跌破 $3,900/oz 主要技术支撑并引发更深回调。
- 核心宏观判断:摩根大通基准情形预计美联储较市场预期少加息,12 月仅再加息 25 bp,10 年期名义收益率年底 5.05%、实际收益率回落至约 2.75%,收益率冲高最终被证明过度。
- 报告维持贵金属远期价格预测不变:黄金 2026 年均价 4,536、2027 年 4,775(4Q27 达 5,000);白银 2026 年 70.6、2027 年 63.9;铂金 1,912/1,919;钯金 1,443/1,300。
- 中国是逢低买盘的关键观察点:投资者需求回升和/或官方购金增加将帮助金价守住 $4,000/oz 底线,报告并列示中国未锻造金净进口与央行购金数据。
- 技术面:金价跌破 4324 50 日均线与 4399 9 月 18 日高点后短期偏空,量度目标指向 3857-3966 中期关键支撑区下沿;区间阻力包括 4537 200 日均线、4687、4696、4769。
- 铂金供给端:南非矿供在去年约 -4% yoy 后企稳、今年约 +1% yoy 回升,但俄罗斯与北美减产拖累全球矿供 2026 年约 -0.4% yoy、2027 年 -0.8% yoy;回收供应 2026 年 +7.5% yoy(2025 年 +9% yoy),使总供应今年 +1.4% yoy、2027 年约 1% yoy。
- 铂金需求端今年显著转弱:汽车催化剂约 -4% yoy、首饰 -14% yoy、实物投资减少约 70 k oz,总加工需求约 -4% yoy(290 k oz);全球缺口从去年约 400 k oz 收敛至基本平衡,ETF 流出年内再净供应 466 k oz,市场整体转为过剩。
- 白银不会与黄金脱钩但面临估值逆风:光伏需求今年预计降 30%(约 60 mln oz)并延续至 2027,市场由结构性短缺转向过剩,金银比 2H26 升向 70、2027 年约 75,银价均价 $62-65/oz。
- 白银、铂金、钯金短期主要跟随黄金,分别考验 $60/oz、$1,700/oz 和 $1,200/oz;黄金转向时将带动整个贵金属链,铂金为 2027 年第二优选。
论述逻辑
- 长端美债收益率持续走高 → 金价回落但 ETF 流入坚挺、与实际收益率反向弹性变浅 → 报告认为市场高估了美联储加息交付(基准情形:12 月仅再加息 25 bp、10 年期名义收益率年底 5.05%、实际收益率回落至约 2.75%)→ 收益率冲高最终被证明过度,其回落构成黄金持续流入和上行的宏观条件 → 在转折点到来前,金价或再测 $4,000/oz(ETF 仓位积压是风险,跌破 $3,900/oz 会打开更深回调空间),但中国投资需求与官方购金等结构性买盘守住底部 → 接近年尾美联储加息预期大幅回拨,黄金看涨窗口开启、2027 年反弹至 $5,000/oz → 金价转向带动整个贵金属链 → 铂金供需紧平衡、投资需求回归将使基本面重新偏向缺口,成为第二优选、2027 年底回升至 $1,950/oz → 白银因光伏需求下滑转入过剩、金银比升至 70-75、均价 $62-65/oz。
关键展望
- 短期:在本轮美联储周期的波折中,金价预计会再度测试 $4,000/oz 支撑,结构性逢低买盘有望守住底部,近期价格相对平淡。
- 技术验证点:预计 3857-3966 关键支撑区在整个四季度守住,金价维持 2H26 交易区间至明年初;若向下突破则须高度重视,去年走势将形似头肩顶,5595 1 月 2026 高点或构成长周期顶部、2027 年面临更深熊市。
- 接近年底:随着预期的美联储加息被更大幅回拨,黄金看涨窗口开始打开,形成迈向明年 $5,000/oz 反弹的转折点。
- 宏观验证点:12 月仅再加息一次 25 bp;10 年期名义收益率年底达 5.05%,10 年期实际收益率回落至约 2.75%。
- 白银路径:金银比 2H26 升向 70、2027 年约 75,回归中期均值;银价均价预计处于 $62-65/oz 区间。
- 铂金路径:2027 年底回升至 $1,950/oz;$1,600/oz 为重要基本面激励价,低于该位南非必要供应投资无法兑现的风险上升;尾部风险包括南非 El Niño 干旱可能波及电力基础设施。
- 风险提示:每份数据和每位美联储讲话者都带来利率市场进一步暂时过度延展的风险;ETF 持仓积压仍是风险。
推荐标的
- 黄金:第一优选贵金属;维持远期预测,4Q27 5,000、2027 年均价 4,775;短期或再测 $4,000/oz 支撑,年底前后看涨窗口开启。
- 铂金:黄金转向后的第二优选(2027 年);基本面明年仍紧平衡,投资需求回归有望推动 2027 年底回升至 $1,950/oz,下方 $1,600/oz 为重要激励价。
- 白银:不与黄金脱钩但面临估值逆风,均价预计 $62-65/oz,金银比 2H26 升向 70、2027 年约 75;2026 年均价预测 70.6、2027 年 63.9。
- 钯金:短期考验 $1,200/oz;价格预测 2026 年均价 1,443、2027 年 1,300(4Q27 1,200)。
- 本报告为全球大宗商品/技术策略报告,未覆盖个股评级或股票目标价;预测标的为黄金、白银、铂金、钯金四种贵金属现货价格。
关键图表
图1. 全球黄金ETF周度资金流向与美国10年期实际收益率(左轴:吨;右轴:基点)
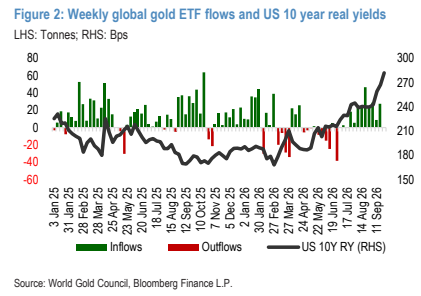
图2. 彭博汇总的黄金ETF持仓中“7月20日以来”建仓的剩余持仓(假设每日流向按后进先出法)按预估建仓价格分布
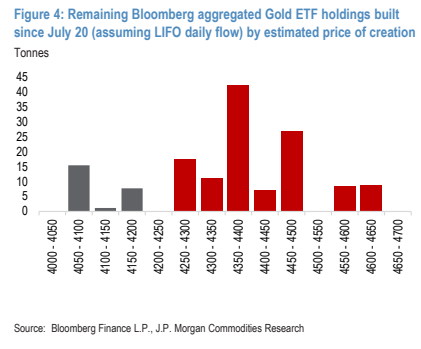
图3. 中国和印度黄金升水/贴水
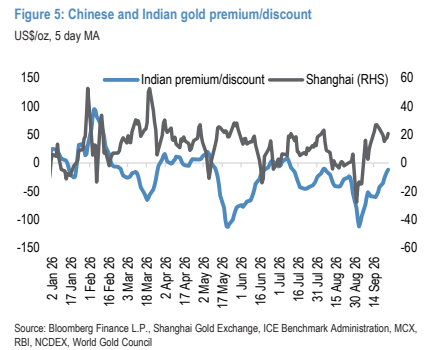
图4. 中国未锻造黄金净进口
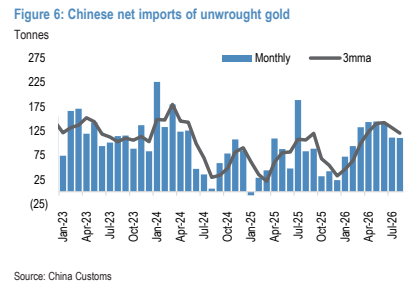
图5. 摩根大通贵金属价格预测(美元/盎司;季度和年度均值)
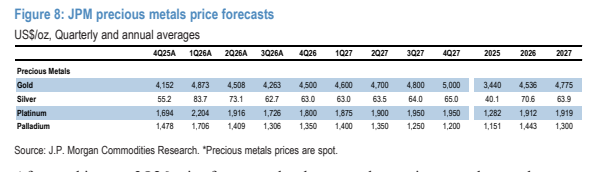
图6. 全球钯金供应增长(千特洛伊盎司;左轴:同比变化;右轴:同比百分比变化)
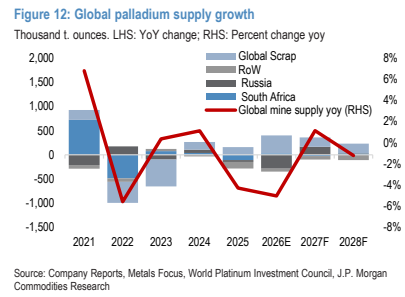
图7. 钯金需求增长(同比百分比变化)
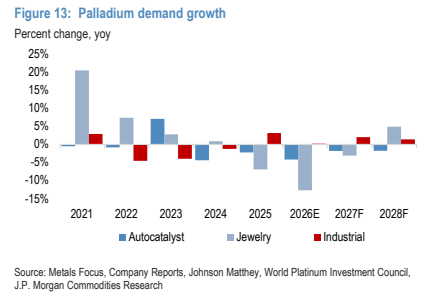
图8. 铂金供需详细平衡表
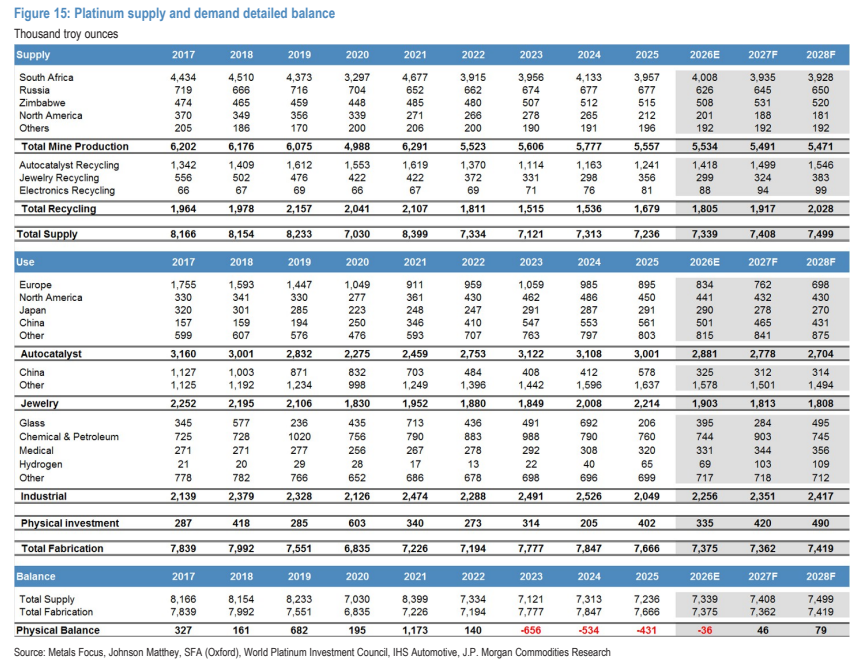
图9. 钯金供需平衡表
