瑞银全球策略:利率地图——对美联储、AI和过渡性定价的现实检验
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银全球策略报告通过利率地图框架,对美联储政策、AI投资主题以及市场过渡性定价进行了现实检验。报告指出,市场对美联储降息的预期过于乐观,实际降息幅度可能小于预期;AI相关资产价格存在泡沫风险,需警惕回调;当前市场定价的“过渡性”特征可能被高估,投资者应关注通胀粘性和经济韧性。报告强调,利率路径的不确定性仍是核心风险,建议保持防御性配置。
主要观点
- 美联储降息预期过度:市场定价2026年降息100个基点,但瑞银认为实际降息可能仅50个基点,因通胀仍高于目标。
- AI定价存在泡沫:AI相关股票市盈率已超30倍,但盈利增长尚未兑现,估值面临修正风险。
- 过渡性定价脆弱:市场假设通胀将快速回落至2%,但核心PCE仍为3.2%,服务业通胀粘性较强。
- 经济韧性超预期:美国GDP增速预计为2.5%,劳动力市场紧张支撑消费,推迟降息时点。
- 利率曲线陡化:长端利率受财政赤字和通胀预期推动,10年期美债收益率可能升至4.5%。
- 全球央行分化:欧央行可能先于美联储降息,但日本央行或继续加息,加剧汇率波动。
- 信用利差收窄:投资级债券利差已压缩至100个基点,高收益债利差至350个基点,风险溢价不足。
- 地缘政治风险:中东局势和贸易摩擦可能推升能源价格,进一步扰动通胀路径。
论述逻辑
报告从通胀粘性出发,指出核心PCE持续高于目标,劳动力市场紧张推升工资增速,因此美联储难以大幅降息。市场对AI的乐观情绪推高估值,但盈利增长滞后,一旦利率维持高位,估值将承压。过渡性定价假设通胀快速回落,但服务业和住房成本仍高,导致定价错误。最终,利率路径的不确定性将传导至所有资产,建议投资者降低风险敞口。
关键展望
- 美联储首次降息可能在2026年9月,全年降息50个基点。
- AI板块可能在2026年下半年出现20%以上回调。
- 10年期美债收益率年底前可能触及4.5%。
- 通胀风险偏上行,若核心PCE未降至2.5%以下,降息预期将进一步推迟。
- 报告未明确给出其他时间窗口或价格目标。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 未平仓交易
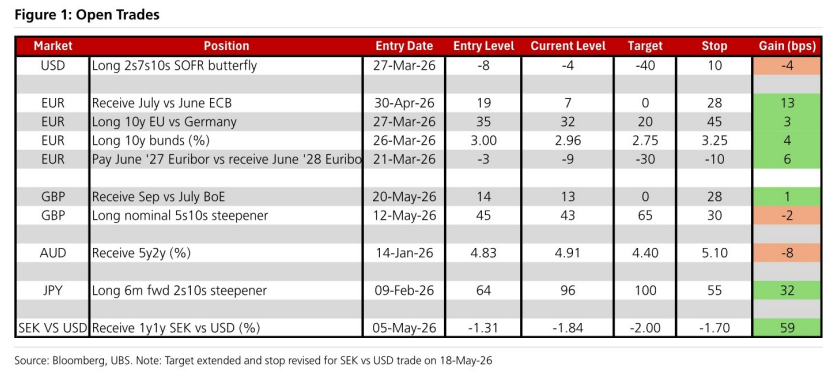
图2. 5月至今名义与实际变动

图3. 4月至今名义与实际变动

图4. 通胀数据即将走高,但美国2年期通胀互换同比2.60%,欧元区同比2.16%

图5. 5年期通胀盈亏平衡

图6. 全球交易流动性收益率曲线——日本重回主流

图7. 霍尔木兹时间线上美国10年期与德国10年期利差变动

图8. 油价定价时间线
