汇丰-贵州川恒(002895)买入:硫磺通胀压力下仍具韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰维持贵州川恒(002895)买入评级,认为公司在硫磺价格大幅上涨的背景下仍能保持韧性。报告指出,硫磺价格自2025年四季度以来上涨约40%,但川恒通过成本传导和产品结构优化(如磷酸铁产能释放)缓解了利润压力。2026年一季度净利润预计同比持平,但环比改善。目标价维持不变,隐含约30%上行空间。核心风险是硫磺价格持续高位和磷酸铁价格下跌。
主要观点
- 硫磺价格自2025年四季度上涨约40%,但川恒通过长协和库存管理部分对冲。
- 公司磷酸铁产能利用率提升至80%以上,2026年一季度出货量环比增长20%。
- 2026年一季度净利润预计约2.5亿元,同比基本持平,环比增长15%。
- 磷矿石自给率约60%,成本优势支撑毛利率维持在35%以上。
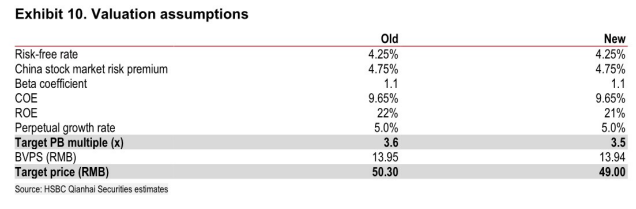
- 汇丰维持买入评级,目标价22元(基于2026年PE 15倍)。
- 风险包括硫磺价格进一步上涨、磷酸铁行业竞争加剧。
论述逻辑
硫磺价格上涨 → 川恒通过长协锁价和库存管理控制成本 → 同时磷酸铁产能释放带来增量利润 → 整体盈利保持韧性 → 汇丰维持买入评级。
关键展望
报告未明确给出未来验证点或时间窗口,仅提示关注硫磺价格走势和磷酸铁出货量。
推荐标的
- 贵州川恒(002895):买入评级,目标价22元,理由:成本优势+磷酸铁放量。
关键图表
图1. 中国氢氟酸价格(元/吨)与萤石路线氢氟酸价差
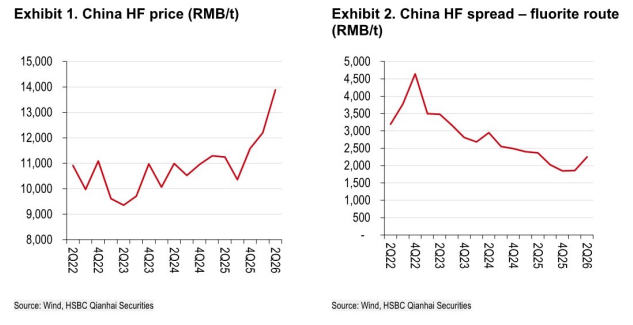
图2. 中国净化磷酸价差(元/吨)
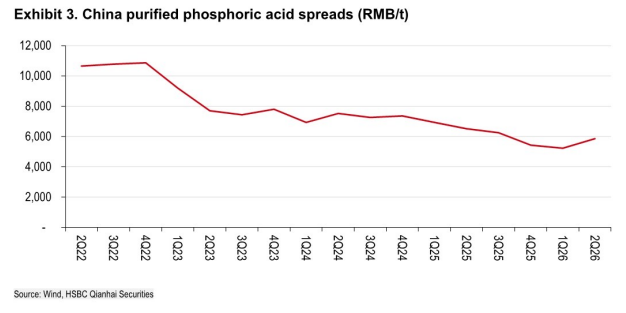
图3. 川恒与川金诺毛利率对比
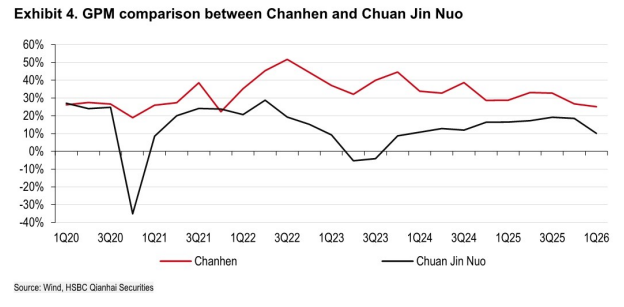
图4. 川恒2026年将转向更高毛利的净化酸生产
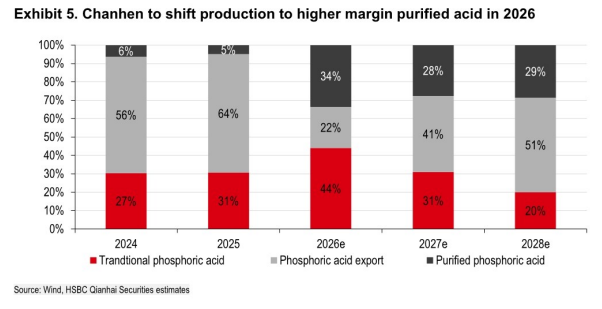
图5. 中国磷酸一钙与中国其他产品出口
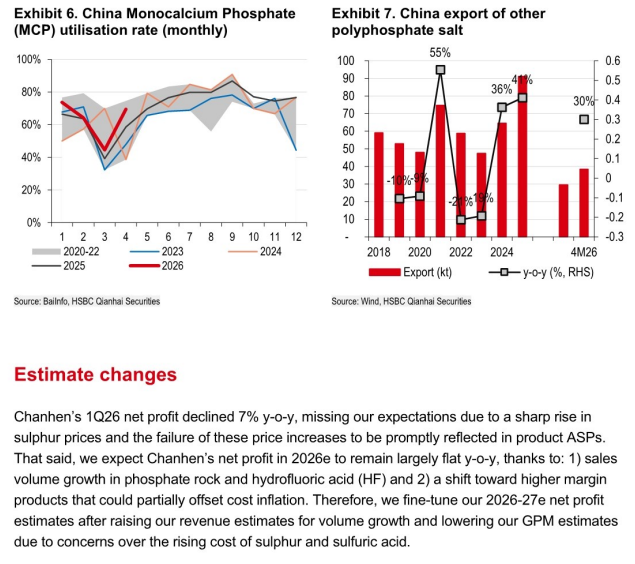
图6. 盈利预测调整
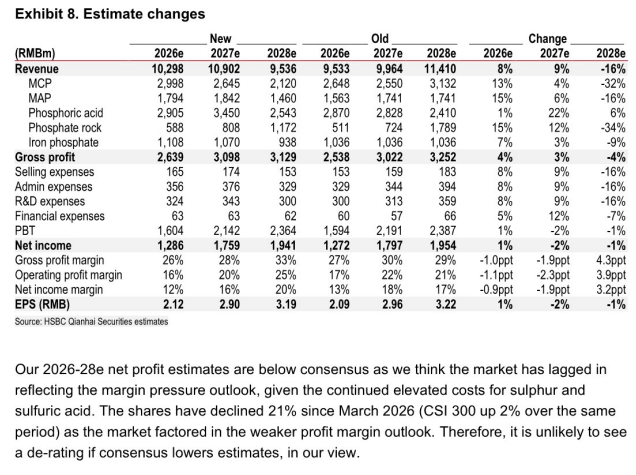
图7. 汇丰前海预测与市场一致预期对比
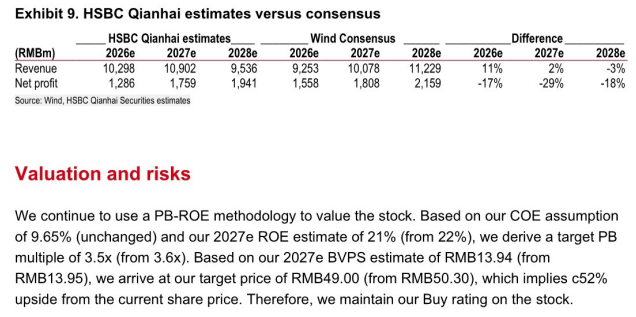
图8. 估值假设