国泰海通证券 8月工业企业利润数据点评:利润增速放缓,结构优化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
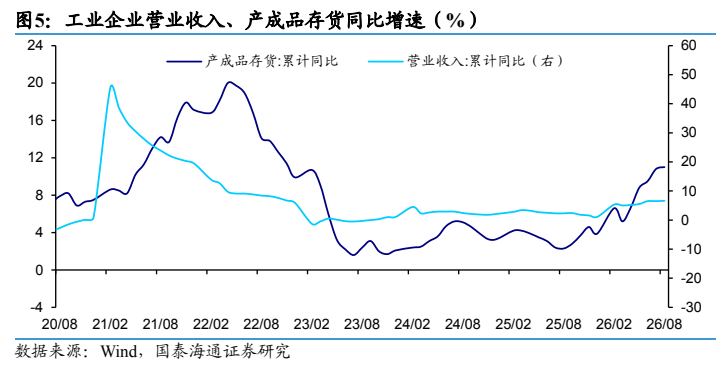
国泰海通证券点评8月工业企业利润数据:8月单月利润同比增速4.2%,较7月的11.2%大幅下台阶,连续第四个月回落且降幅明显走阔,1-8月累计同比15.7%(前值17.6%),但累计增速仍处15%上方的年内次高平台。 单月增速大幅放缓的核心原因是去年同期利润率高基数拖累下,营收利润率当月同比由7月的5.2%转为-2.6%,而量、价两端实则边际改善——8月工业增加值同比回升至5.2%(7月4.5%),PPI同比升至3.8%(7月3.5%),营业收入当月同比升至7.3%。 利润集中度由中游转向上游回摆:上游占比由23.4%回升至25.8%,中游自年内高点61.3%回落至58.2%,下游小幅回升至16.0%。 行业轮动明显:电子设备以138.3%的增速维持最大利润增长引擎,汽车由-27.9%转正至23.9%、医药转正至5.0%,而酒饮料茶由-5.9%骤然扩大至-81.1%、食品走阔至-9.9%,电力热力、专用设备明显转弱。 产成品存货累计同比升至11.0%,连续刷新2023年3月以来新高,与营收累计增速6.6%的缺口继续走阔,被动补库存压力尚未缓解。 报告认为下一阶段盈利修复持续性取决于高基数扰动消退、电子设备等中游高技术制造支撑延续、以及终端需求对高库存的消化节奏;风险为地缘风险加剧与国内需求修复不及预期。
主要观点
- 8月单月利润同比4.2%,较7月的11.2%大幅下台阶,连续第四个月回落且降幅明显走阔;1-8月累计同比15.7%(前值17.6%),较1-7月回落1.9个百分点、回落速度加快,但累计增速仍处15%上方的年内次高平台,工业盈利内生韧性尚存。
- 单月增速大幅放缓的核心原因是去年同期利润率高基数,而非量价走弱;此前以量价对冲利润率下滑的格局在8月出现反转。
- 量价两端边际改善:8月工业增加值同比回升至5.2%(7月4.5%),PPI同比升至3.8%(7月3.5%),量价同步改善直接体现在营收端,营业收入当月同比升至7.3%(7月6.5%)。
- 营收利润率当月值5.7%较7月的5.4%环比回升,单位费用下滑有正向拉动,但受去年同期高基数影响,利润率当月同比由7月的5.2%转为-2.6%,成为8月增速下台阶的核心拖累。
- 利润集中度由中游转向上游回摆:上游占比由7月的23.4%回升至25.8%,重新成为月度边际变化主要贡献方;中游自年内高点61.3%回落至58.2%但仍是集中度最高板块;下游由15.3%小幅回升至16.0%,修复延续但斜率有限。
- 行业轮动明显:电子设备维持138.3%高增(前值151.7%)仍是全行业最大利润增长引擎;煤炭开采、有色分别放缓至58.9%、33.2%(前值130.0%、48.9%),高景气但增速明显收敛;钢铁仍深度负增长但降幅较7月略有收窄。
- 下游消费分化剧烈:汽车由-27.9%大幅转正至23.9%、医药由-0.2%转正至5.0%,纺服延续正增长但增速放缓;酒饮料茶受基数影响由-5.9%骤然扩大至-81.1%,食品由-6.0%走阔至-9.9%,成为下游最大拖累。
- 分行业驱动看,上游价格同比基本持稳、产量拖累边际缓解,但利润率贡献显著回落制约增速(煤炭营业利润率增速回落近半);中游制造和下游消费中利润率变化是决定涨跌的胜负手,化工、电气机械、通用设备受益于利润率负贡献明显收敛甚至转正。
- 存货增速续创新高:8月产成品存货累计同比升至11.0%(7月10.8%),连续刷新2023年3月以来新高,与营业收入累计同比6.6%(7月6.5%)之间的缺口继续小幅走阔,被动补库存压力尚未缓解。
- 总体判断:8月工业盈利呈单月增速下台阶、结构边际再平衡的特征,行业分化方向较7月发生轮动而非单纯延续,后续盈利持续性仍取决于终端需求对高企库存的消化节奏。
论述逻辑
- 8月工业企业利润数据发布 → 单月同比4.2%较7月11.2%大幅下台阶、连续第四个月回落 → 报告拆解量、价、利三因素:工业增加值(5.2%)与PPI(3.8%)边际改善、营收加快至7.3%,但去年同期高基数使利润率当月同比由5.2%转为-2.6% → 得出结论:利润率同比转负叠加高基数效应、量价难以对冲,是增速大幅放缓的核心原因 → 进一步看结构:上游占比回升至25.8%、中游自年内高点61.3%回落至58.2%、下游升至16.0%,利润集中度向上游回摆 → 分行业驱动分析显示电子设备、汽车、化工、医药改善或转正,酒饮料茶、电力热力、专用设备明显转弱,行业轮动而非单纯延续 → 再看库存:产成品存货同比11.0%创2023年3月以来新高、与营收6.6%的缺口走阔,被动补库存隐忧未解除 → 最终落脚:盈利修复持续性取决于高基数消退、中游高技术支撑延续与终端需求消化高库存。
关键展望
- 展望下一阶段,报告明确工业企业盈利修复的持续性取决于三方面:一是去年同期高基数扰动能否随时间推移逐步消退,缓解利润率同比下行压力;二是电子设备等中游高技术制造能否延续对利润的核心支撑、化工电气机械等品类的边际改善能否进一步扩散;三是终端消费和出口需求能否对持续攀升的存货形成有效消化。
- 报告提示,终端需求能否与生产端扩张节奏相匹配仍是决定后续去库进程与盈利持续性的关键变量,同时需遏制酒饮料茶等品类利润率大幅波动的风险。
- 风险提示:地缘风险加剧,国内需求修复不及预期。
推荐标的
- 报告未明确给出推荐标的:本篇为工业企业利润宏观数据点评,未涉及个股覆盖、评级或目标价。
关键图表
图1. 工业企业利润当月同比增速(%)
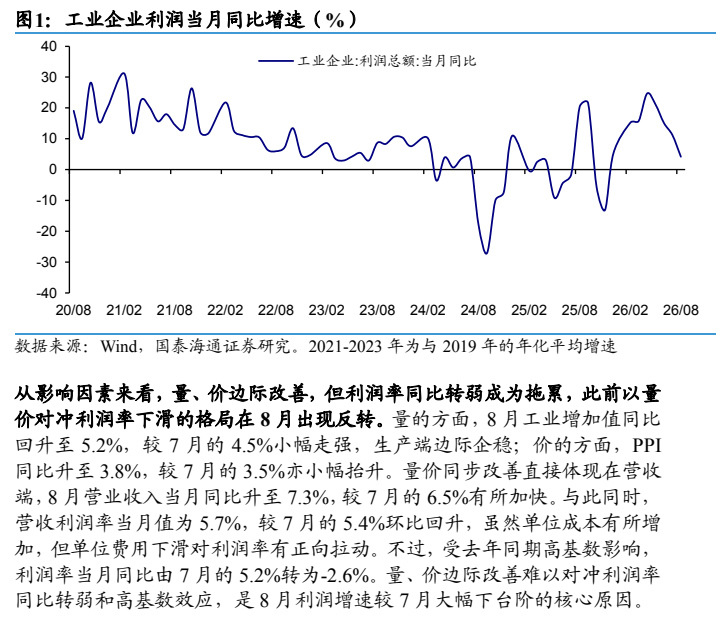
图2. 驱动工业利润的因素分解:量、价、利润率(%)
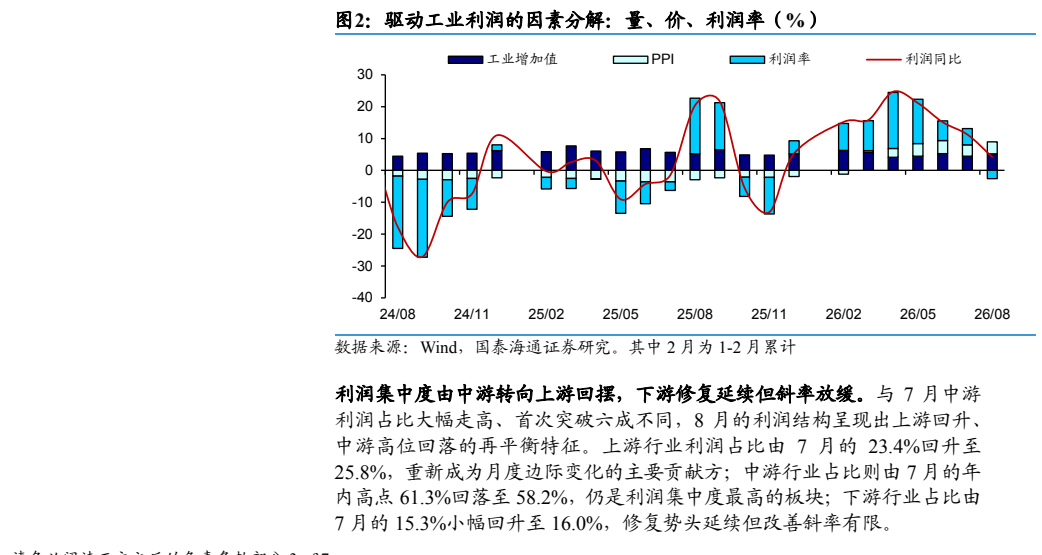
图3. 分行业利润当月同比增速(%)
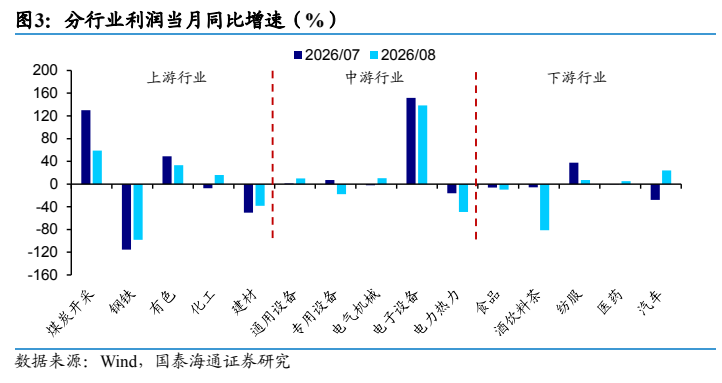
图4. 工业企业营业收入、产成品存货同比增速(%)