摩根大通 MercadoLibre,Inc.利润率压力拆解:运费补贴和信用卡是主要驱动力
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
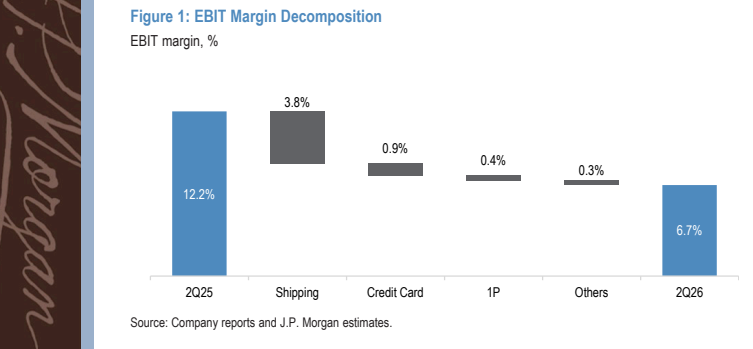
摩根大通发布针对 MercadoLibre(MELI)的研究测算报告,对公司 2Q26 息税前利润率(EBIT margin)同比下降 5.5 个百分点(5.5pp)的驱动因素进行了定量拆解。 测算表明,运费补贴是造成利润率下滑的最核心因素,单独拖累了 3.8 个百分点,贡献了约 70% 的降幅。 其次,信用卡业务规模扩张且盈利能力恶化带来 -0.9pp 的利润率拖累;自营(1P)业务渗透率上升及墨西哥支付业务存货建立带来 -0.4pp 的负面影响;跨境贸易(CBT)及其他因素(包含广告渗透带来的正面收益)合计构成剩余 -0.3pp 的压力。 摩根大通认为激烈的竞争环境是各项利润率压力的根本根源,维持对 MELI 的中性(Neutral)评级,目标价为 2,150 美元。
主要观点
- MELI 2Q26 息税前利润率同比下滑 5.5 个百分点,测算显示运费补贴贡献了约 70% 的降幅(-3.8pp)。
- 若剔除广告后的 3P 变现率维持 2Q25 的 18.5%(实际报 18.1%),且物流成本占 GMV 比例维持 11.2%(实际报 12.8%),2Q26 EBIT 将达 11.12 亿美元(实际报 6.83 亿美元),利润率达 10.6%。
- 信用卡业务扩张是第二大拖累项,造成 -0.9pp 的利润率压力,体现为资产组合规模扩张与盈利能力承压双重影响。
- 信用卡业务的 NIMAL 利差从 2Q25 的 0% 恶化至 2Q26 的 -2.5%,总贷款从 36.28 亿美元增至 71.49 亿美元,EBIT 亏损从 -5200 万美元扩大至 -1.28 亿美元。
- 若假设信用卡业务规模与盈利水平维持在 2Q25 状态,2Q26 净收入将为 99.77 亿美元,EBIT 将为 7.59 亿美元,对应利润率 7.6%(高于实际的 6.7%)。
- 1P 渗透率提升及墨西哥支付业务库存建立产生 -0.4pp 的利润率逆风;测算假设 1P EBIT 利润率由 2Q25 的 1.3% 下滑至 2Q26 的 -0.2%。
- 若 1P 占 GMV 渗透率保持 2Q25 的 5.3%(2Q26 实际为 6.7%)且 EBIT 利润率维持 1.3%,2Q26 测算 EBIT 为 7.01 亿美元,利润率为 7.1%。
- 跨境贸易(CBT)及其他因素合计构成剩余 0.3pp 的压力,其中已部分被广告业务渗透率提升等收益所对冲。
- 激烈的市场竞争是利润率压缩的根本驱动力,摩根大通重申对 MELI 的中性评级。
论述逻辑
- 报告以 2Q26 息税前利润率同比下滑 5.5 个百分点(从 2Q25 的 12.2% 降至 6.7%)为出发点,通过单变量反事实测算逐项拆解:运费补贴(物流费率上升及变现率受挫)导致 -3.8pp -> 信用卡资产扩张与负利差导致 -0.9pp -> 1P业务扩张及墨西哥库存沉淀导致 -0.4pp -> CBT及其他净影响 -0.3pp -> 推导得出利润承压主因系行业竞争加剧,进而维持中性评级与 2,150 美元目标价。
关键展望
- 摩根大通对 MercadoLibre, Inc. 维持中性评级,最新目标价为 2,150 美元(对应 2026 年 8 月 11 日评级确认,当前价格 1,820.47 美元)。
- 未来核心验证点包括电商物流补贴强度能否收敛、信用卡贷款质量与利差能否改善,以及 1P 业务利润率与墨西哥支付库存压力的消化进展。
推荐标的
- MercadoLibre, Inc.(MELI US):评级 Neutral,目标价 2,150 美元(现价 1,820.47 美元)。理由为行业竞争激烈导致运费补贴和信用卡业务显著压缩 2Q26 息税前利润率。
关键图表
图1. EBIT利润率拆解