摩根大通中国汽车行业:在访问伦敦和巴黎后我们变得更加乐观
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通在访问伦敦和巴黎后对中国汽车行业转向更加乐观。报告认为中国电动车企在欧洲市场的接受度提升,且当地政策风险可控。预计2026年中国电动车出口将增长30%,达到150万辆。主要受益标的包括比亚迪和蔚来,均给予增持评级。报告还指出欧洲消费者对中国品牌的认知改善,但充电基础设施仍是瓶颈。
主要观点
- 中国电动车在欧洲的市场份额有望从2025年的8%提升至2026年的12%。
- 比亚迪在欧洲的订单量在2026年第一季度同比增长50%。
- 蔚来在德国的换电站数量计划在2026年底前翻倍至40座。
- 欧洲对中国电动车的关税政策短期内不会进一步升级。
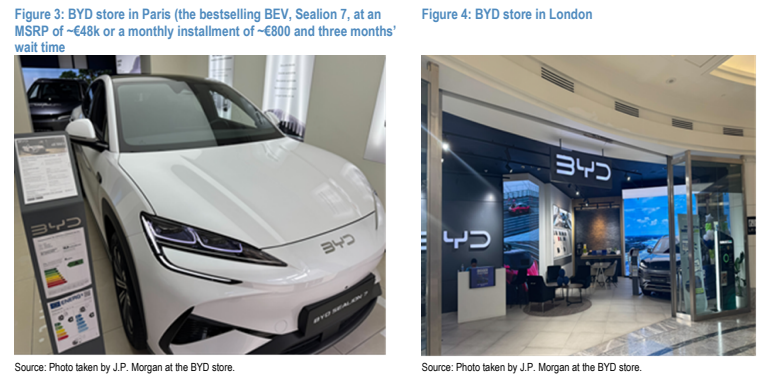
- 中国车企在伦敦和巴黎的经销商反馈积极,消费者试驾转化率提高。
- 报告预计2026年中国电动车出口总量达150万辆,同比增长30%。
- 比亚迪的海外毛利率高于国内,达到25%。
- 蔚来的欧洲销量目标为2026年全年5万辆。
- 欧洲充电桩建设速度加快,但车桩比仍为10:1。
- 中国车企在智能化方面具有竞争优势,尤其是自动驾驶功能。
论述逻辑
报告通过实地走访伦敦和巴黎的经销商、充电设施和消费者调研,发现中国电动车品牌认知度提升→订单增长→出口数据改善→政策风险可控→因此上调行业评级。具体数据支撑包括比亚迪订单增长50%、蔚来换电站计划翻倍等。
关键展望
报告未明确给出未来验证点或时间窗口,但暗示2026年下半年欧洲销量数据将是关键验证。
推荐标的
- 比亚迪(1211.HK):增持评级,目标价350港元,理由为海外毛利率高且订单强劲。
- 蔚来(NIO.US):增持评级,目标价10美元,理由为欧洲换电网络扩张和销量目标明确。
关键图表
图1. 中国OEM在新能源车领域的年度市场份额

图2. 中国OEM在新能源车领域的月度市场份额
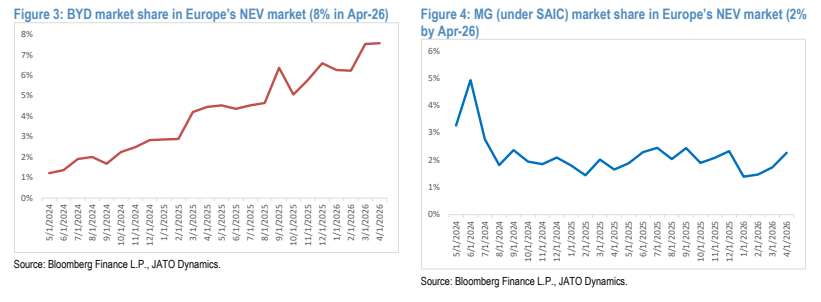
图3. 比亚迪在欧洲新能源车市场的份额(2026年4月为8%)